「終活」という言葉は知っていても、自分や親にとってまだ早いのか判断がつかない方は多いのではないでしょうか。年齢の目安が見当たらず、どこから手をつければよいのかも分かりにくいテーマです。
- 終活は何歳から始めるものなのかが分からない
- 始めるなら何から手をつければよいのかを知りたい
- 親に終活の話をどう切り出せばよいか分かるようになりたい
終活を始める時期に決まりはなく、判断能力と体力のある「元気なうち」に少しずつ進めるのが目安です。時期の考え方を知っておくと、ご自身やご家族の状況に合わせて無理のない計画を立てやすくなります。
当メディアの調査では、親が終活に前向きかどうかを尋ねた質問に、約59.3%が「どちらともいえない」と答えました。親の気持ちをつかみきれず、話を進めるか迷っているご家庭が多い実態がうかがえます。
(当メディア調査/2026年6月・親がご存命の人300名)
本記事を読み終えるころには、ご自身や親御さんにとっての始めどきと、最初に取り組む内容が見えてきます。なお、本記事で紹介する制度や統計は2026年10月時点の情報です。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
終活はいつから始める?年齢より「元気なうち」が目安
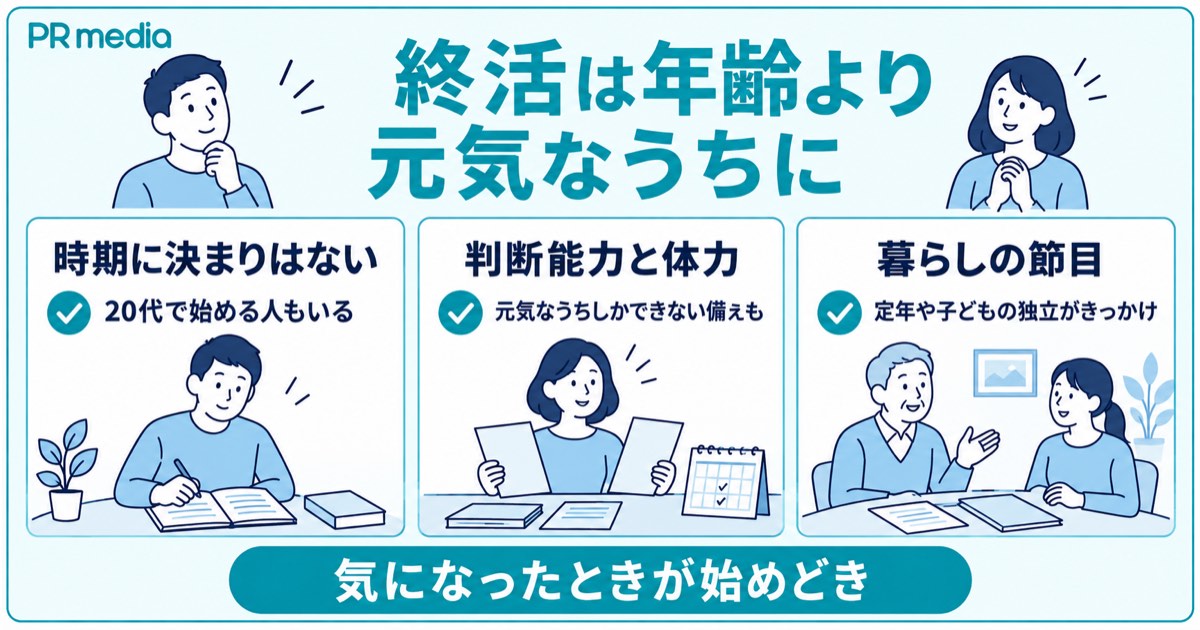
終活とは、人生の終わりに向けて元気なうちに準備しておく活動を指します。財産や持ち物の整理に加え、医療や葬儀の希望をまとめることも含まれます。始める年齢に正解はなく、何歳からでも取りかかれます。大切なのは、判断能力と体力があるうちに始めることです。
終活を始める時期に決まりはない
終活を始める年齢は、法律や制度で定められているわけではありません。20代で取り組む方もおり、早すぎるという心配は不要です。よくある思い込みと実際の違いを、3つの項目に分けて表で確認してみましょう。
| 項目 | よくある思い込み | 実際 |
|---|---|---|
| 始める年齢 | 70代になってから考えるもの | 年齢の決まりはなく、20代で始める方もいる |
| 取り組む内容 | 葬儀やお墓の準備が中心 | 情報の整理やこれからの計画づくりも含まれる |
| 進め方 | 一度にすべて決める必要がある | 少しずつ進め、あとから見直してよい |
表のとおり、終活は高齢になってから一気に済ませるものとは限りません。法務省と日本司法書士会連合会が作成したエンディングノートも、これからの人生を明るく前向きに過ごす一助として公開されています。
気になったときが始めどきと捉え、取り組みやすい項目から手をつけてみてください。
参考:法務省・日本司法書士会連合会「エンディングノート」
判断能力と体力があるうちに始めるのが理想
終活の目安が「元気なうち」とされるのは、判断能力が下がると進めにくい手続きがあるためです。
判断能力とは、契約の内容や結果を自分で理解して決める力を指します。時期を考える手がかりになる公的な数字を、表に整理しました。
| 項目 | 数値 | 補足 |
|---|---|---|
| 健康寿命(2022年) | 男性72.57歳、女性75.45歳 | 日常生活に制限のない期間の平均 |
| 平均寿命との差(2022年) | 男性8.49年、女性11.63年 | 日常生活に制限のある期間の目安 |
| 認知症の高齢者数(2022年) | 約443万人 | 65歳以上の12.3%にあたる推計 |
数字が示しているのは、体力や判断力に変化が出る時期は誰にでも訪れうるという点です。認知症などで判断能力が不十分になると、預貯金や不動産の管理、介護サービスの契約を自分で進められなくなる場合があります。遺言書の作成が難しくなることもあるため、判断能力と体力に余裕のある時期から少しずつ準備するのが理想です。
参考:厚生労働省「健康寿命の令和4年値について」
参考:厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」
参考:千葉地方法務局「成年後見登記とは?」
生活が変わるときが始めどき
年齢で区切るよりも、暮らしの節目をきっかけにするほうが終活は始めやすくなります。節目には、お金や住まいを見直す理由が自然に生まれるためです。きっかけになりやすい出来事として、次の3つが挙げられます。
- 定年退職:収入と時間の使い方が変わり、老後資金を見直しやすい
- 子どもの独立:住まいの広さや保険の内容を考え直す機会になる
- 親の介護や相続の経験:手続きの大変さを知り、自分の備えを意識しやすい
いずれも、家族と将来の話をしても不自然になりにくい時期です。国土交通省も、元気なうちから住まいの将来を家族で話し合うきっかけとして「住まいのエンディングノート」を公開しています。当てはまる出来事が近い方は、その機会に見直す項目を1つだけ決めておくとよいでしょう。
参考:国土交通省「住まいのエンディングノート」
終活で多くの人がつまずくのは、「まだ元気だからもう少し先でいい」と考えてしまうからです。そのまま始める時期を決めずにいると、時間だけが過ぎていきます。
しかし、元気なうちだからこそ選べる備えもあります。その1つが、将来に備えて自分の代理人をあらかじめ自分で選んでおく「任意後見制度」です。
この制度は、公正証書という公的な文書で契約を結ぶ仕組みのため、判断能力が十分にあるうちでなければ利用できません。準備は元気な時期に進めておきましょう。
終活をするメリット
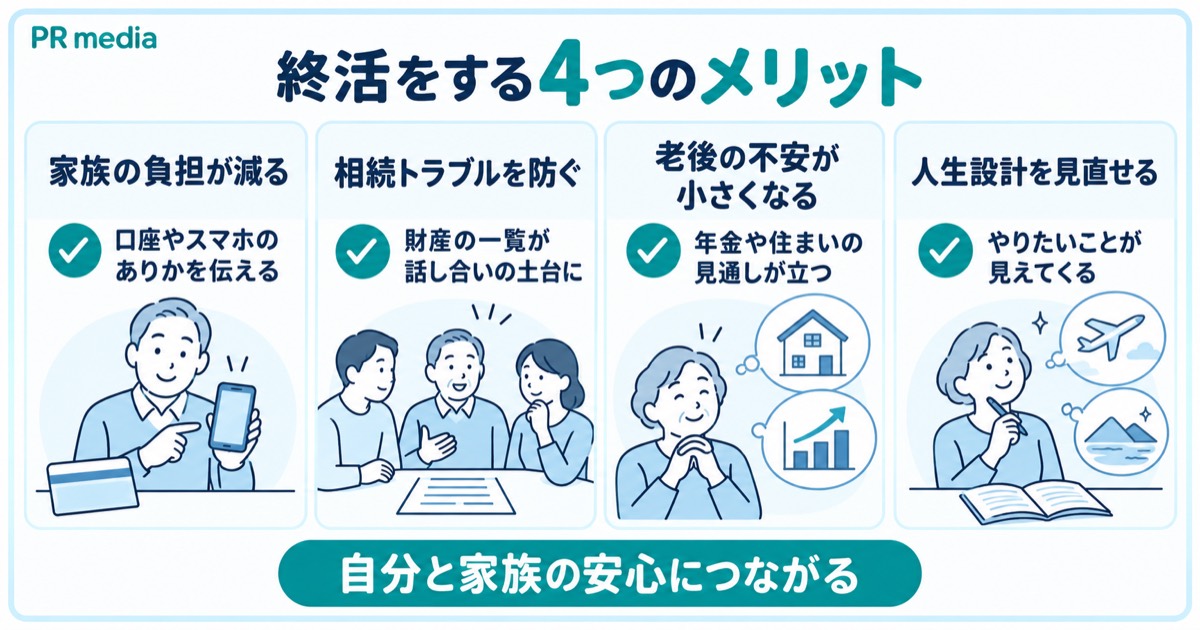
終活には、家族の負担を軽くしたり老後の不安を小さくしたりする効果が期待できます。早く始めるほど時間をかけて考えられ、選べる方法も多くなります。代表的な4つのメリットを順に見ていきましょう。
家族の負担を減らせる
口座や契約の情報がまとまっていると、万が一のときに家族が手続きを進めやすくなります。
国民生活センターには、情報が分からずに困ったという相談が寄せられています。公表されている相談の内容を、要点に絞って見ていきましょう。
- スマホのロックを解除できず、利用していたネット銀行がどこか確かめられない
- スマホのコード決済(QRコードなどで支払うサービス)の相続手続きが、1か月以上たっても終わらない
- 有料サービスの請求を止めたいのに、IDやパスワードが見当たらない
3つに共通しているのは、本人しか知らない情報が残されていなかった点です。口座・保険・スマホのロック解除方法の「ありか」を伝えておくだけでも、家族の手間は軽くなります。
整理の過程で使っていない契約に気づけるため、ご自身の家計の見直しにも役立つでしょう。
参考:国民生活センター「今から考えておきたい『デジタル終活』」
相続でのトラブルを防ぎやすくなる
財産の全体像と本人の希望が分かっていると、家族は落ち着いて話し合いを進められます。相続の話し合いがまとまらず、家庭裁判所で解決した件数を遺産の金額別に見てみましょう。
| 遺産の価額 | 件数 | 割合 |
|---|---|---|
| 1,000万円以下 | 2,810件 | 約35.6% |
| 1,000万円超〜5,000万円以下 | 3,354件 | 約42.4% |
| 5,000万円超〜1億円以下 | 943件 | 約11.9% |
| 1億円超 | 591件 | 約7.5% |
※令和6年に家庭裁判所の調停や審判で遺産の分け方が決まった7,903件の内訳です(金額が不明な件数は表から省いています)。
遺産が5,000万円以下のケースが全体の約78%を占めており、財産の多い家庭に限った話ではないと分かります。分け方の希望や財産の一覧が残っていれば、話し合いの出発点をそろえる助けになります。
ただし、個別のもめごとへの対応は弁護士の領域です。心配な点がある場合は、話し合いがこじれる前に専門家へ相談してください。
参考:裁判所「令和6年司法統計年報(家事編)」
老後の不安が小さくなる
お金や医療、住まいの見通しを書き出すと、漠然とした不安が具体的な準備に変わっていきます。
何が分からないのかがはっきりし、確認先も見つけやすくなるためです。不安の種類ごとに、確認する内容と方法を整理しました。
| 不安の種類 | 確認すること | 確認の方法 |
|---|---|---|
| お金 | 将来受け取る年金の見込み額 | ねんきん定期便、公的年金シミュレーター |
| 医療・介護 | 受けたい医療やケアの希望 | 家族や信頼できる人との話し合い |
| 住まい | 住み続けるか住み替えるか | 家族との相談、専門家への相談 |
厚生労働省の「公的年金シミュレーター」は、年金額を簡易に試算するためのツールです。試算結果は実際の年金額と一致しない場合があるため、目安として活用してください。分からないことを「調べれば分かること」に変えていくと、気持ちの負担は軽くなっていきます。
参考:厚生労働省「公的年金シミュレーターご利用上の留意点」
これからの人生設計を見直せる
終活は終わりの準備だけでなく、これからの暮らしを考える機会にもなります。持ち物やお金を整理する過程で、大切にしたいことが見えてくるためです。見直したいテーマの例は、次の4つです。
- 働き方:何歳まで、どのくらいのペースで働くか
- 住まい:今の家に住み続けるか、住み替えるか
- 楽しみ:行きたい場所や続けたい趣味は何か
- 人付き合い:会っておきたい人、連絡をとりたい人は誰か
書き出してみると、やりたいことに必要なお金や時間も見積もりやすくなります。目標が具体的になると、残りの整理にも前向きに向き合えます。
終活を「これからの計画づくり」と捉えると、取り組む気持ちも軽くなるはずです。
参考:法務省・日本司法書士会連合会「エンディングノート」
終活を「家族のため」だけに進めようとすると、いつの間にか義務のように感じられがちです。そうなると途中で手が止まり、続きにくくなります。終活は、残される家族のためだけのものではありません。
これからの暮らしについてご自身の希望を整理することも、大切な目的の1つです。
何から手をつけるか迷ったときは、「自分はどう暮らしたいか」に立ち返ってみてください。優先したい項目が自然と決めやすくなるでしょう。
年代別に見る終活でやっておきたいこと
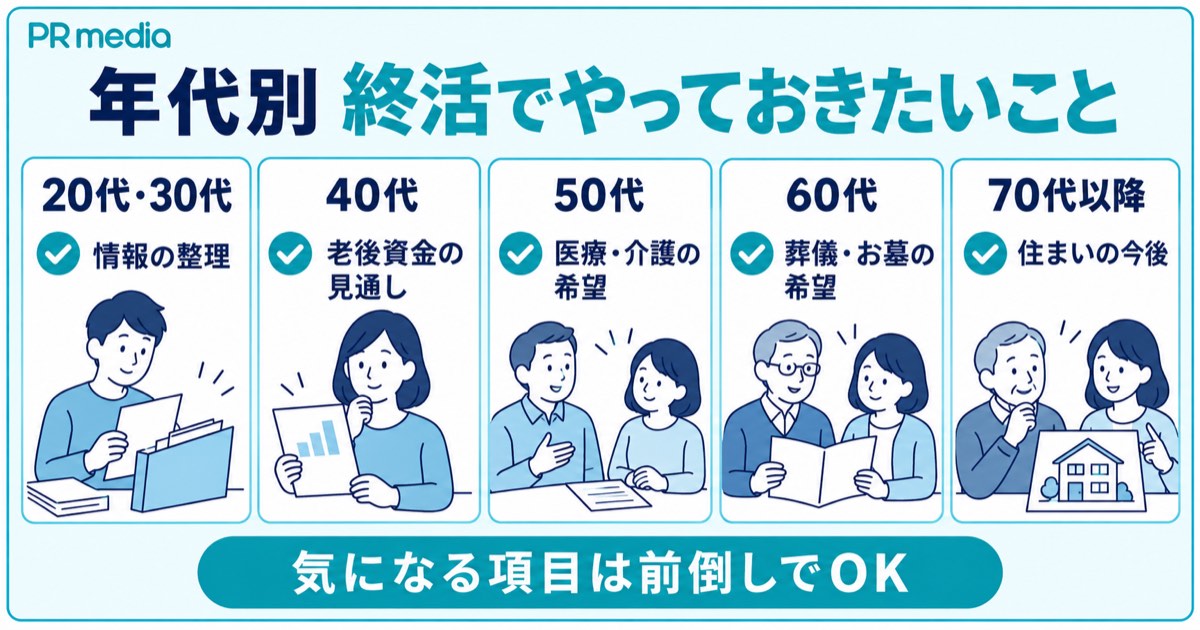
終活で優先したいことは、年代によって少しずつ変わります。20代から70代以降までを5段階に分け、それぞれの時期に向いている内容を整理しました。
ご自身や親御さんの年代に当てはめながら、下の表をご覧ください。
| 年代 | 優先したいこと | 理由 |
|---|---|---|
| 20代・30代 | 口座や保険、スマホなどの情報整理 | 万が一のとき、家族が情報を探せないおそれがある |
| 40代 | 老後資金の見通しづくり | 計画を立て直す時間を確保しやすい |
| 50代 | 医療や介護の希望の検討 | 親の介護を通じて自分ごとにしやすい |
| 60代 | 葬儀やお墓の希望の整理 | 退職後は家族と相談する時間をとりやすい |
| 70代以降 | 住まいの今後の方針 | 住み替えや引き継ぎには判断と準備の時間がかかる |
先の年代の項目を前倒しで進めても問題ありません。表はあくまで優先度の目安ですので、気になる項目から取り組んでみてください。具体的な進め方は、次の章「終活は何から始める?無理なく進める順番」で紹介します。
20代・30代は大切な情報を整理しておく
20代・30代は、財産の整理よりも情報の整理を優先したい時期です。ネット上の契約が多く、本人以外には存在すら分からないものが増えています。家族に伝わるようにしておきたい情報は、次の4つです。
- 利用している銀行口座や証券口座の名称
- 加入している保険の会社名と種類
- スマホやパソコンのロック解除の方法
- 毎月支払いがある有料サービスの名称
すべてを細かく書く必要はなく、契約先や保管場所が伝われば十分です。国民生活センターは、パスワードを書いた紙を修正テープで隠して保管する「スマホのスペアキー」を紹介しています。
家族が見つけられる場所に保管することも、あわせて意識しておきましょう。
参考:国民生活センター「今から考えてみませんか?デジタル終活」
40代は老後資金の見通しを立てる
40代は、老後に向けたお金の見通しを立てることを優先したい年代です。働く期間がまだ長く残っており、計画を立て直す時間を確保しやすいといえます。確認しておきたい項目と確認先を、表にまとめました。
| 確認する項目 | 確認先 | 見るポイント |
|---|---|---|
| 年金の見込み額 | ねんきん定期便、公的年金シミュレーター | 何歳からいくら受け取れそうか |
| 保険 | 保険証券、契約内容のお知らせ | 保障の内容と受取人 |
| 住宅ローン | 返済予定表 | 完済の時期と残高 |
3つを並べると、老後に不足しそうな金額のイメージをつかめます。
40代は、親の終活が気になり始める時期とも重なります。親への切り出し方は、後半の「親の終活を子どもから切り出すときのポイント」を参考にしてください。
参考:厚生労働省「公的年金シミュレーターご利用上の留意点」
50代は医療や介護の希望を考え始める
50代では、もしものときの医療や介護について考え始めることをおすすめします。親の介護に関わる機会が増え、自分の将来を想像しやすくなる年代だからです。考えておきたい点を3つに絞りました。
- どのような医療やケアを受けたいか
- どこで過ごしたいか(自宅、施設、病院など)
- 自分で伝えられないとき、誰に判断を任せたいか
こうした希望を前もって考え、家族や信頼できる人と話し合っておく取り組みを「人生会議」と呼びます。厚生労働省もポータルサイトを設けて、進め方を紹介しています。一度で結論を出す必要はありませんので、気持ちが変わったら何度でも話し直すつもりで始めてみましょう。
参考:厚生労働省「自分らしく生きるための『人生会議』ポータルサイト」
60代は葬儀やお墓の希望を決める
60代は、葬儀やお墓の希望を整理しておきたい時期です。退職などで時間にゆとりが生まれ、家族と落ち着いて相談する機会を持ちやすくなります。決めておきたい内容を箇条書きにしました。
- 葬儀の規模や形式、呼びたい人の範囲
- お墓の種類と、将来誰が管理するか
- 費用のおおまかな上限と、支払いにあてるお金
国民生活センターによると、葬儀は規模によっては数百万円と高額になる一方、検討や準備にあてられる時間が限られます。事前相談を利用しておおまかな内容を決めておくと、落ち着いて準備を進められるとされています。希望は家族と共有して初めて役立つため、決めた内容は書き残しておきましょう。
参考:国民生活センター 見守り新鮮情報 第475号「もしもの時に慌てないように!葬儀サービスのトラブル」
70代以降は住まいの今後を決める
70代以降は、今の住まいを今後どうするかを決めておきたい年代です。住み替えや引き継ぎには、判断力と準備の時間が欠かせません。主な選択肢と確認したい点を比べてみましょう。
| 選択肢 | 内容 | 確認したい点 |
|---|---|---|
| 住み続ける | 今の家で暮らしを続ける | 修繕にかかる費用、将来の管理の方法 |
| 住み替える | 別の住宅や高齢者向けの施設へ移る | 新しい住まいの費用、今の家の扱い |
| リースバックを利用する | 自宅を売却し、賃料を払って住み続ける | 売却価格と賃料、住める期間などの契約条件 |
| 家族に引き継ぐ | 将来の相続で家族に渡す | 誰が引き継ぐか、住む予定があるか |
どの選択肢にも向き不向きがあり、家族の事情によって合う方法は異なります。リースバックについては、契約内容の理解が不十分なまま契約したことによるトラブルも見られると国土交通省が注意を促しています。結論を急がず、家族と選択肢を共有するところから始めるのがおすすめです。
参考:国土交通省「住まいのエンディングノート」
参考:国土交通省「住宅のリースバックに関するガイドブック」
年代別の目安で見落とされやすいのが、不動産の名義です。2024年4月1日から、不動産の名義を相続人に変更する「相続登記」の申請が義務化されました。
相続で不動産を取得した人は、取得を知った日から3年以内に申請する必要があります(2026年10月時点)。
実家が祖父母の名義のままになっていないか、次に帰省する機会などに確かめておくと安心です。手続きの詳細は、司法書士や法務局へ確認してください。
終活は何から始める?無理なく進める順番
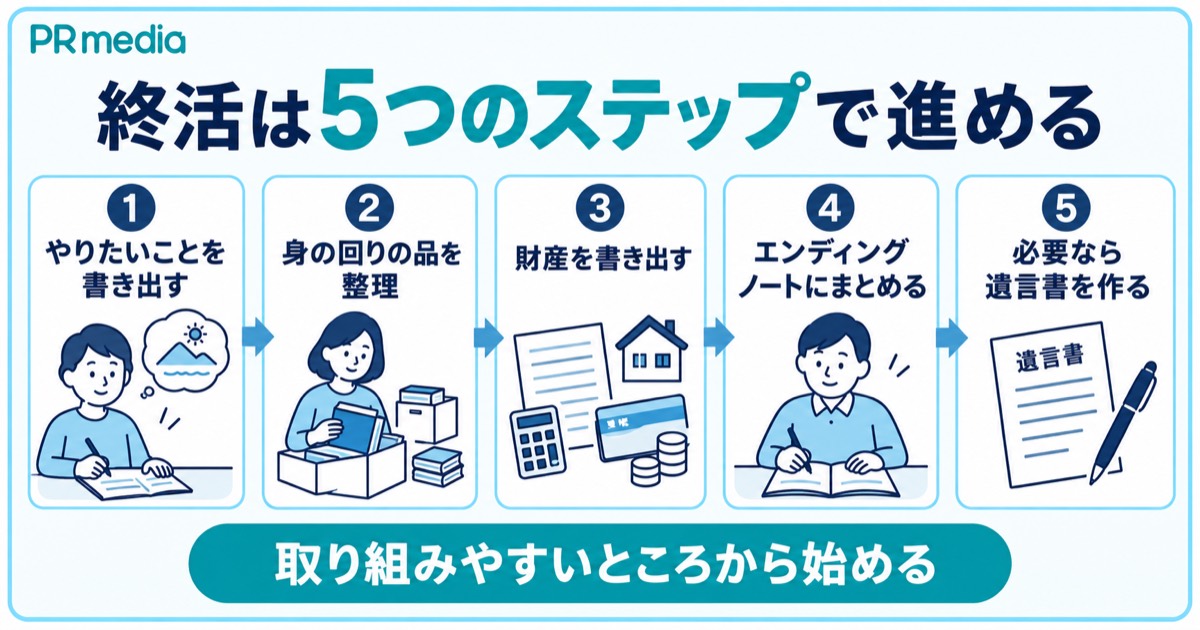
終活は、気持ちの整理から始めて財産や書類の準備へ進むと、無理なく続けられます。ここでは年代を問わず使える5つのステップを紹介します。全体の流れを、先に表で確認しておきましょう。
| ステップ | 取り組むこと | 目安 |
|---|---|---|
| STEP1 | これからやりたいことを書き出す | 紙1枚に5つほど |
| STEP2 | 身の回りの品を整理する | 引き出し1段など小さな範囲から |
| STEP3 | 財産を書き出して把握する | 金額は概算でよい |
| STEP4 | エンディングノートに希望をまとめる | 書ける項目から記入 |
| STEP5 | 必要に応じて遺言書を作る | 分け方を決めたい場合に検討 |
5つすべてを順番どおりに終える必要はありません。取り組みやすいステップから始め、行き来しながら進める形でも十分です。各ステップの要点を、順に説明します。
STEP1 これからやりたいことを書き出す
最初のステップでは、これからの人生でやりたいことを自由に書き出します。終活は終わりの準備であると同時に、今後の暮らしを考える作業でもあるためです。書き出すときの切り口として、3つの例を挙げます。
- 行きたい場所や体験してみたいこと
- 会っておきたい人や感謝を伝えたい相手
- これからも続けたい仕事、趣味、習慣
楽しみな内容から書き始めると、終活に対する重たい印象がやわらぎます。書いた内容は、あとのステップでお金や住まいの計画を考える際の土台にもなるでしょう。
紙1枚に5つほどを目安に、思いつくまま書いてみてください。
参考:法務省・日本司法書士会連合会「エンディングノート」
STEP2 身の回りの品を整理する
2つ目のステップでは、身の回りの品を少しずつ整理していきます。持ち物が減ると暮らしやすくなり、大切な書類も見つけやすくなるためです。判断に迷いにくい3つの分け方を紹介します。
- 使う物:今の暮らしで使っているので残す
- 迷う物:箱にまとめ、3か月後など期限を決めて見直す
- 手放す物:譲る、売る、処分するなど方法を決める
引き出し1段や棚1つなど、短時間で終わる範囲に区切るのが続けるコツです。思い出の品や家族に関わる物は、処分する前にひと声かけておくと行き違いを防ぎやすくなります。
通帳や保険証券などの重要書類を1か所にまとめると、次のステップにも取りかかりやすいでしょう。
参考:法務省・日本司法書士会連合会「エンディングノート」
STEP3 財産を書き出して把握する
3つ目のステップは、財産の全体像を書き出す作業です。この一覧は「財産目録」と呼ばれ、相続の話し合いや専門家への相談の際に役立ちます。書き出す項目と確認に使う資料を、表にまとめました。
| 財産の種類 | 書き出す内容 | 確認できる資料 |
|---|---|---|
| 預貯金 | 金融機関名、支店名、口座の種類 | 通帳、キャッシュカード |
| 不動産 | 所在地、名義人 | 固定資産税の納税通知書、登記事項証明書(法務局で取得できる書類) |
| 保険 | 保険会社名、種類、受取人 | 保険証券 |
| 借入れ | 借入先、残高 | 返済予定表、契約書 |
| デジタル資産 | ネット銀行、ネット証券、電子マネーなどの名称 | アプリ、登録しているメール |
金額は概算で構いませんので、「どこに何があるか」をもれなく書くことを優先してください。ネット上の資産は本人以外が実態を把握しにくく、相続手続きに時間がかかる場合があると国民生活センターも指摘しています。通帳のない口座ほど、名称だけでも書き残すことが大切です。
参考:国民生活センター「今から考えておきたい『デジタル終活』」
STEP4 エンディングノートに希望をまとめる
4つ目は、これまで整理した内容と希望をエンディングノートにまとめるステップです。
エンディングノートとは、自分に何かあったときに備えて家族に必要な情報を残すノートを指します。書いておきたい主な項目は、以下の5つです。
- 自分の基本情報と緊急時の連絡先
- 財産の一覧と書類の保管場所
- 医療や介護についての希望
- 葬儀やお墓についての希望
- 家族や大切な人へのメッセージ
法務省と日本司法書士会連合会が作成したノートは、法務省のサイトで公開されています。
書き終えたら、保管場所を家族に伝えておくことを忘れないようにしましょう。家族に見つけてもらえて初めて、書いた内容が手続きや判断の助けになります。
参考:法務省・日本司法書士会連合会「エンディングノート」
STEP5 必要に応じて遺言書を作る
財産の分け方を自分で決めておきたい場合は、遺言書の作成を検討します。エンディングノートには法的な効力がなく、分け方を書いても家族を拘束しないためです。3種類の書面の違いを比べてみましょう。
| 項目 | エンディングノート | 自筆証書遺言 | 公正証書遺言 |
|---|---|---|---|
| 法的な効力 | なし | あり(形式を満たす場合) | あり |
| 作り方 | 自由に書ける | 全文・日付・氏名を自分で手書きし、押印が必要(財産目録は手書き不要) | 公証人(公正証書を作る法律の専門家)が、証人2人以上の立会いのもとで作成 |
| 費用 | 無料で入手できるノートもある | 作成の手数料は不要。法務局に預ける場合は1件3,900円 | 財産の価額に応じた手数料が必要(例:500万円超〜1,000万円以下なら基本2万円) |
| 保管 | 自分で保管 | 自分で保管、または法務局に預ける | 原本を公証役場で保管 |
※2026年10月時点の情報です。
自筆証書遺言は形式に不備があると無効になるおそれがあり、どの方式が合うかも家庭の事情で変わります。作成方法の判断や文面の検討は、司法書士や弁護士などの専門家へ相談するのが安心です。エンディングノートで希望を整理してから遺言書を検討すると、相談もスムーズに進みます。
参考:法務省「自筆証書遺言書保管制度の手数料一覧・遺言書保管所一覧・遺言書保管所管轄一覧」
参考:法務省民事局「自筆証書遺言書保管制度のご案内」
参考:政府広報オンライン「音声広報CD『明日への声』vol.99」
STEP3で多くの方が迷うのが、不動産の価値を書く欄です。不動産の価値は、購入したときの価格と同じではありません。相続や売却など、目的によって評価の方法も変わります。
そのため、自分で正確な金額を出すのは簡単ではないでしょう。無理に埋めようとせず、価値の欄は空けたままで構いません。
まずは所在地と名義人だけを先に書いておいてください。金額の確認は、専門家に相談する際にあわせて進められます。
終活を進めるときの注意点
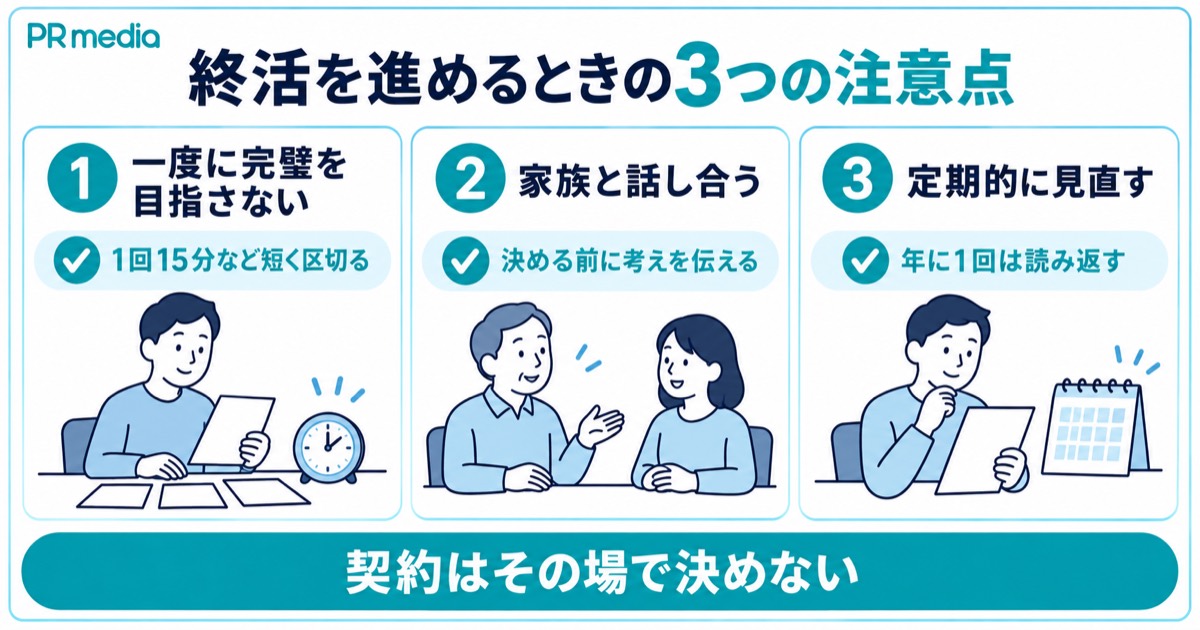
終活は長く続ける取り組みのため、無理をしない進め方を知っておくことが大切です。あわせて、家族との行き違いや契約をめぐるトラブルを避ける視点も持っておきましょう。意識しておきたい3つの注意点を紹介します。
一度に完璧を目指さない
終活は、短期間ですべてを仕上げようとしないことが長続きのポイントです。項目が多いため、一気に進めると疲れて中断しやすくなります。負担を抑える工夫として、次の3つを試してみてください。
- 1回の作業は15分ほどなど、短い時間で区切る
- 1か月に1項目など、ゆるやかな目標にする
- 決められない項目は空欄のまま残しておく
自分のペースで続けるほうが、結果として内容も充実していきます。急がずに進める姿勢は、終活に関連するサービスを契約するときにも欠かせません。
国民生活センターには、内容をよく理解しないまま高額な契約をした、解約時の返金額に納得できないといった相談が寄せられています。サービス内容・支払総額・解約条件を確かめ、その場で決めずに周囲へ相談することが勧められています。
参考:国民生活センター「身元保証などの高齢者サポートサービスをめぐる契約トラブルにご注意」
参考:国民生活センター 見守り新鮮情報 第511号「高齢者サポートサービスの契約トラブルに注意」
家族と話し合いながら進める
終活は自分のことであっても、家族と相談しながら進めるほうが安心です。
黙って処分したり決めたりすると、あとで家族と行き違いが生じる場合があります。相談したい内容と自分で決めやすい内容を、表で分けてみました。
| 区分 | 具体例 | 進め方 |
|---|---|---|
| 家族に相談したいこと | 実家や土地の扱い、思い出の品の処分、お墓の引き継ぎ | 決める前に希望を伝え、意見を聞く |
| 自分で決めやすいこと | 衣類や日用品の整理、使っていないサービスの解約 | 自分の判断で進め、結果を伝える |
家族に関わる事柄ほど、決める前の共有が大切になります。住まいについては、国土交通省が公開している「住まいのエンディングノート」を話し合いの材料に使う方法もあります。「決めたこと」より先に「考えていること」を伝えると、話し合いは穏やかに進むでしょう。
参考:国土交通省「住まいのエンディングノート」
内容は定期的に見直す
一度まとめた内容も、時間がたてば実情に合わなくなることがあります。家族構成や財産、ご自身の気持ちは少しずつ変化していくためです。見直しのきっかけになる場面を4つ挙げます。
- 結婚、出産、独立など家族構成が変わったとき
- 退職や住み替えで収入や財産が変わったとき
- 身近な人の介護や相続を経験したとき
- 誕生日や年始など、毎年決まった時期
年に1回、日を決めて読み返す習慣をつけると更新を忘れにくくなります。法務局に預けた遺言書も、保管の申請を撤回すれば返してもらうことが可能です。
古い内容のままにしないことが、家族の迷いを減らす助けになるでしょう。
参考:厚生労働省「自分らしく生きるための『人生会議』ポータルサイト」
参考:東京法務局「保管申請の撤回や変更届出について」
契約でとくに注意したいのは、解約したときに支払ったお金がどこまで戻るかです。サービスの内容や料金体系は、事業者によって異なります。そのため、口頭の説明だけで判断するのは避けたほうがよいでしょう。
返金の条件や解約の手続きは、契約前に書面で確認しておくと安心です。
契約内容に不安があるときは、消費者ホットライン(局番なし188)に電話してみてください。お住まいの地域の消費生活センターなどを案内してもらえます。
親の終活を子どもから切り出すときのポイント
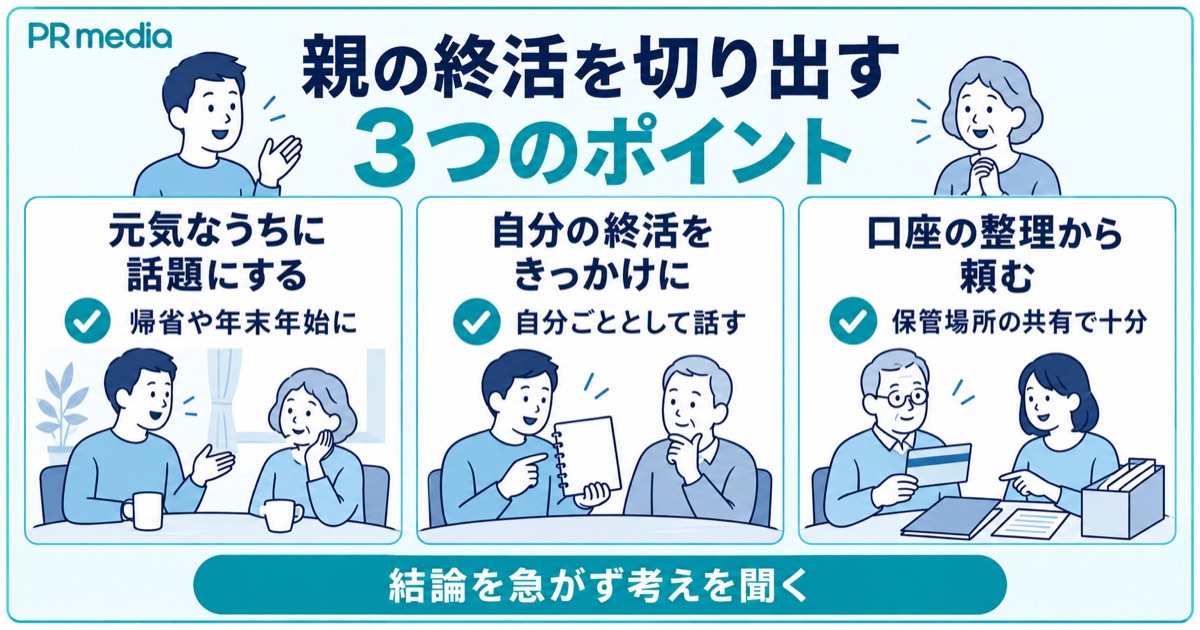
親の終活は、子どもの側から話題にしてよいのか迷いやすいテーマです。
急かさずに気持ちへ配慮しながら伝えると、親も前向きに受け止めやすくなります。調査データとあわせて、切り出すときのポイントを3つ紹介します。
当メディアの調査では、終活について親や家族と「具体的に話し合ったことがある」と答えた人は約10.3%にとどまりました。親に終活を頼みにくい理由として多かった回答を、上位3つまで表に示します。
| 順位 | 終活が進まない・頼みにくい理由 | 割合 |
|---|---|---|
| 1位 | 親がまだ元気で切り出しにくい | 約21.3% |
| 2位 | お金の話を子からしにくい | 約19.3% |
| 3位 | 何から頼めばいいか分からない | 約18.0% |
(当メディア調査/2026年6月・親がご存命の人300名)
上位の2つは、親との関係を大切に思う気持ちから生まれる迷いといえます。話しにくさを感じているご家庭は、決して少なくありません。伝え方を少し工夫すれば、切り出すときの心理的な負担は軽くなるでしょう。
親が元気なうちに話題にする
終活の話は、親が元気な時期のほうが落ち着いて話題にできます。体調を崩してからでは、深刻な話として受け取られることもあるためです。切り出しやすい場面の例を挙げます。
- 帰省や年末年始など、家族がそろって時間に余裕があるとき
- テレビや新聞で相続や終活が取り上げられたとき
- 親戚や知人の相続が話題にのぼったとき
大切なのは、「これからどう暮らしたいか」を尋ねる前向きな聞き方にすることです。1回で結論を求めず、親の考えを聞くことを目的にすると、お互いに構えずに話せます。日を改めて少しずつ続けるくらいの気持ちで臨みましょう。
自分の終活をきっかけに話す
親に勧める前に、自分の取り組みを話題にする方法も効果的です。「親のため」ではなく「自分ごと」として話すと、急かされている印象を与えにくくなります。避けたい言い方と言い換えの例を比べてみましょう。
| 避けたい言い方 | 言い換えの例 |
|---|---|
| 「そろそろ終活を始めてよ」 | 「自分もエンディングノートを書き始めたんだ」 |
| 「財産がどれだけあるか教えて」 | 「自分の口座を整理したら意外と大変だったよ」 |
| 「遺言書を書いておいて」 | 「書き方が分からないところを一緒に見てくれる?」 |
自分の体験として伝えると、親も経験を話しやすくなり会話が広がります。法務省などが公開しているエンディングノートを印刷し、親子でそれぞれ書いてみるのも1つの方法です。
同じ立場で取り組む姿勢を見せることが、親の安心感にもつながっていきます。
口座や財産の整理から頼む
親に何かをお願いするなら、口座や財産の整理から始めてもらうのがおすすめです。
当メディアの調査では、親にしてほしい終活の1位が「預貯金・口座(通帳)の整理」で約56.7%でした。頼みやすい内容を、取りかかりやすい順に並べます。
(当メディア調査/2026年6月・親がご存命の人300名・複数回答)
- 使っていない口座がないかを確認してもらう
- 通帳やキャッシュカードの保管場所を教えてもらう
- 保険証券の保管場所と受取人を確認してもらう
口座の整理は日常の延長で取り組めるため、遺言書の作成よりも心理的な負担が小さくなります。金額まで聞き出そうとせず、口座や書類の保管場所だけを共有してもらう形で十分です。遺言書など踏み込んだ話題は、親の気持ちが整ってから相談してみてください。
親子の話し合いで行き違いが起きやすいのは、子どもが「財産を知りたい」という目的を前面に出したときです。いきなりお金の話から入ると、親は身構えてしまうかもしれません。
暮らしや健康を気づかう言葉から伝えると、親も話を受け入れやすくなります。
兄弟姉妹がいる場合は、聞いた内容を早めに共有しておくことも大切です。一人だけが知っている状態を避けると、不公平感を防ぎやすくなります。
終活で実家や財産の整理に迷ったらPR mediaへ無料相談
終活を進めるなかで、実家や持ち家の扱いに迷って手が止まる方は少なくありません。PR mediaでは、自分では判断しにくい家や財産のことを一緒に整理する無料相談を用意しています。
当メディアの調査では、実家が今売るといくらになるかを「まったく知らない」と答えた人が約53.7%でした。実家の今後に向けて「特に何もしていない」人も約79.3%にのぼり、多くのご家庭がこれから考える段階にあることが分かります。
(当メディア調査/2026年6月・親が持ち家の人300名)
実家の価値や今後の方針が分からないままでも、相談は始められます。PR mediaの無料相談の概要を、表にまとめました。
- 相談できること:実家など不動産の評価・活用・売却、リースバック、空き家買取、生命保険、生前贈与を含めた財産の整理
- 強み:グループとして不動産と生命保険の両面を扱い、複数の方法を横断して検討できる
- 相談料:無料
- 始め方:1分ほどで終わるアンケート登録
PR mediaを窓口に、グループ各社が不動産と生命保険の両面からご相談に対応します。実家の評価から活用、リースバックや空き家買取まで扱っており、住み続けながら整理する方法も含めて検討が可能です。特定の方法を勧めるのではなく、ご家庭の状況に合う選択肢を一緒に整理する場としてご利用ください。
遺言書の作成は司法書士や弁護士、個別の相続税の計算は税理士の業務にあたります。
こうした判断が必要な場面では、必要に応じて専門家と連携します。面談の前に、1分ほどのアンケート登録から気軽に始めてみてはいかがでしょうか。
相談の前に、実家についての情報をメモしておくと話が進めやすくなります。
書いておきたいのは、所在地と名義人、固定資産税の納税通知書があるかどうかです。金額が分からない項目は、空欄のままで差し支えありません。
分かる範囲の情報がそろっていれば、相談は十分に始められるでしょう。あわせて、相談の進め方も事前に決めておいてください。親御さんと一緒に相談するのか、ご自身だけで情報を集めるのかという点です。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
終活のいつからに関するよくある質問
終活を始める時期や進め方について、よく寄せられる疑問に簡潔にお答えします。
まとめ:終活は元気なうちの小さな一歩から、実家や財産のことは早めに相談を
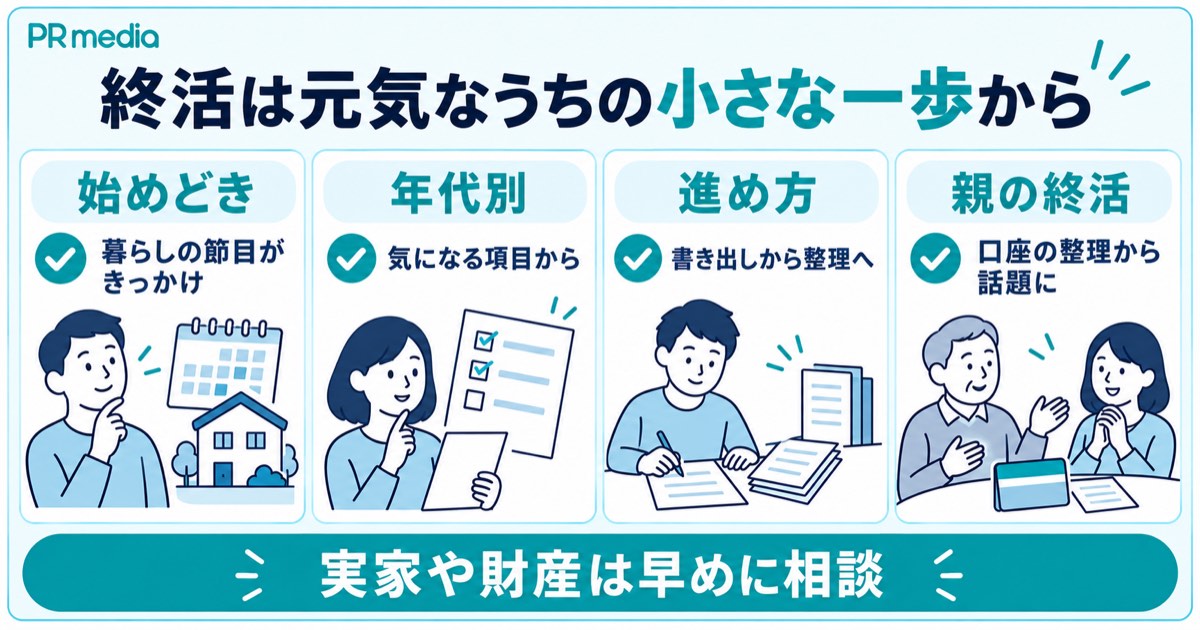
終活を始める時期に決まりはなく、判断能力と体力があるうちに少しずつ進めるのが目安です。記事の内容を振り返りながら、これから取り組むことを4つの要点に整理します。
- 年齢の正解はなく、定年退職や子どもの独立など暮らしの節目が始めどきになる
- 年代によって優先したいことは変わるが、気になる項目から取り組んでよい
- やりたいことの書き出し、身の回りと財産の整理の順に進めると続けやすい
- 親の終活は、元気なうちに口座や財産の整理から話題にすると切り出しやすい
4つを踏まえると、終活は一度に仕上げるものではなく、暮らしに合わせて続けていく取り組みだと分かります。実家や持ち家のように自分では判断しにくいものが出てきたら、ひとりで抱え込む必要はありません。PR mediaでは、1分ほどのアンケート登録から気軽に相談を始められます。
なお、本記事の制度や統計に関する情報は2026年10月時点のものです。制度は改正される場合がありますので、実際に判断される際は最新の情報をご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!