独身で暮らしていると、「入院や介護が必要になったら誰に頼ればよいのか」「自分が亡くなったあとの手続きはどうなるのか」と気になる方が多いのではないでしょうか。
終活は、将来の不安を大きくするためではなく、元気なうちに自分の希望や財産を整理しておくための準備です。
- 何歳から終活を始めればよいのか
- 頼れる家族がいない場合に使える契約や制度は何か
- 持ち家や老後資金をどのように整理すればよいのか
おひとりさまの終活では、入院や介護への備えだけでなく、判断能力が低下したときの財産管理や亡くなったあとの手続きも考えておく必要があります。一方で、すべてを一度に決める必要はなく、自分に関係する部分から少しずつ準備できます。
本記事では、年代別のポイントや終活の進め方、5つの備えを解説します。最後まで読むことで、自分に必要な備えと優先順位が分かり、元気なうちに何から始めればよいか整理できます。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
独身・おひとりさまに終活が必要な理由
終活とは、人生の終わりに向けて、元気なうちに必要な準備を進める活動です。本記事では、独身で暮らす方や子どものいない単身の方を「おひとりさま」とします。
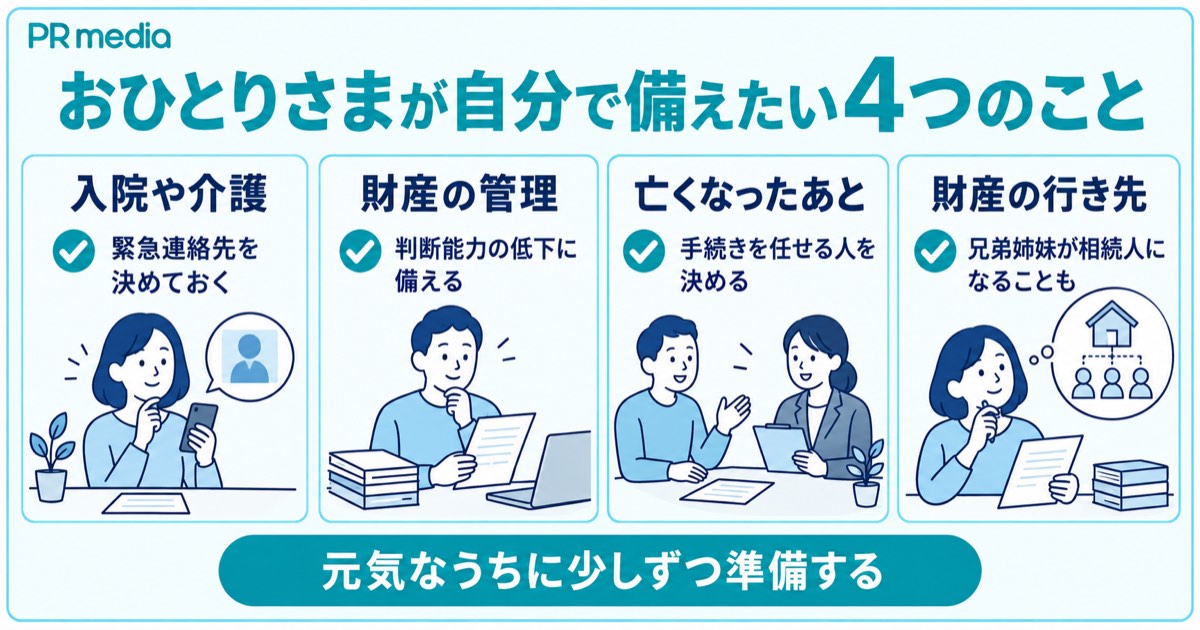
おひとりさまの場合、家族が担うことの多い手続きについて、自分で準備しておく必要があります。入院や財産管理、亡くなったあとの対応など、将来必要になりそうなものから整理しておきましょう。
入院や介護のときに頼れる家族がいないから
入院するときには、緊急連絡先や身元保証人などを求められる場合があります。介護施設への入所を考える際も、契約や緊急時の連絡について確認が必要です。
入院による治療が必要な場合、身元保証人等がいないことだけを理由に医療機関が入院を拒否することは認められていません。厚生労働省も、身元保証人等がいない人への対応についてガイドラインを示しています。
元気なうちに確認しておきたいのは、例えば次のような内容です。
- 緊急時の連絡先
- 入院時の手続きを頼める人
- 介護が必要になった場合の希望
家族に頼れないからといって、すべてを自分だけで対応する必要はありません。利用できる制度や契約を早めに知っておけば、必要な準備を整理しやすくなります。
参考:厚生労働省「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援に関するガイドライン」
判断能力が衰えると財産を自分で管理できなくなるから
認知症などで判断能力が不十分になると、預貯金や不動産の管理が難しくなる場合があります。介護サービスや施設への入所について、自分で契約するのが難しくなるケースもあるでしょう。
例えば、影響が出る可能性があるのは次のような場面です。
- 預貯金の管理
- 不動産に関する契約
- 介護サービスや施設の契約
こうした状況への備えの一つが任意後見契約です。将来、判断能力が低下したときに備えて、財産管理などを任せる人を元気なうちに決めておく契約を指します。
詳しい仕組みは後ほど解説しますが、本人の判断能力が十分な段階で検討しておく点が特徴です。
亡くなったあとの手続きを任せる人がいないから
亡くなったあとは、葬儀だけでなく行政や住まいに関する手続きも発生します。本人は対応できないため、誰に任せるのかをあらかじめ考えておく必要があります。
主な手続きの例は次のとおりです。
- 行政への届け出
- 葬儀や火葬の手配
- 電気やガスなどの解約
- 賃貸住宅や持ち家の片付け
親族がいても、遠方に住んでいたり疎遠だったりすれば、対応を頼みにくいケースもあります。
財産が思わぬ相手に渡る場合があるから
独身で子どもがいない場合でも、親や兄弟姉妹などが相続人になることがあります。自分では財産を残すつもりがなかった相手が、相続人になる場合もあるため注意が必要です。
配偶者も子どももいない場合、相続人となる可能性がある主な親族は次のとおりです。
- 父母や祖父母
- 兄弟姉妹
- 兄弟姉妹が先に亡くなっている場合の甥や姪
父母や祖父母がいなければ、兄弟姉妹が相続人になります。
財産の行き先に希望がある方は、元気なうちから準備しておくとよいでしょう。
年代別に見るおひとりさまの終活のポイント
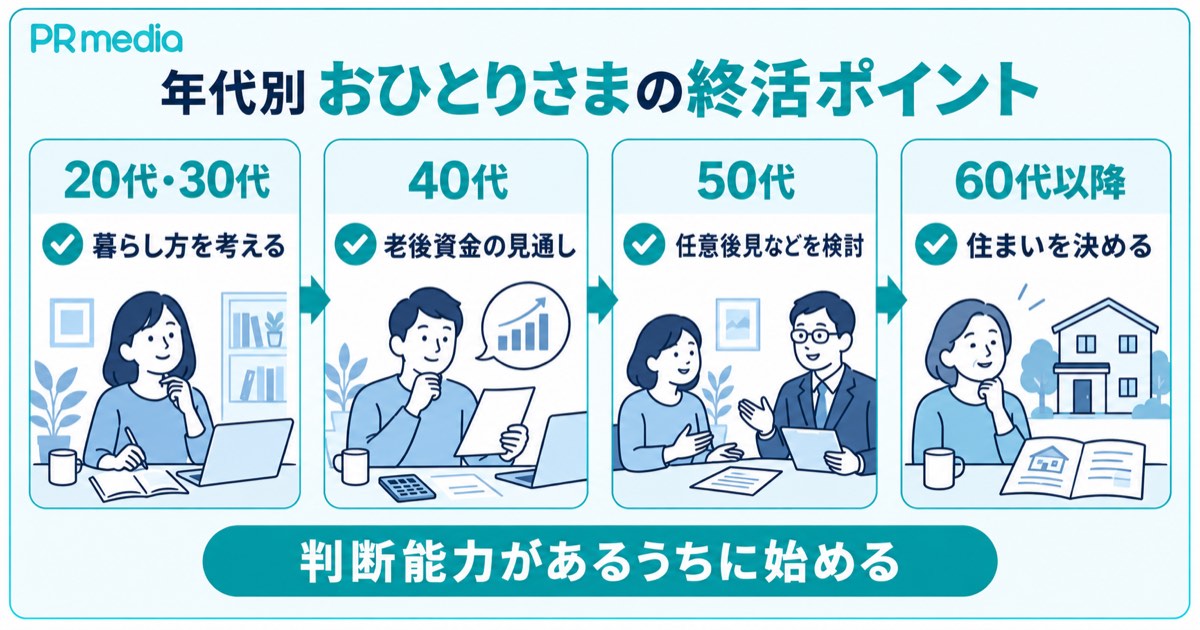
終活を始める年齢に、決まった基準はありません。大切なのは、自分で希望を伝えたり契約したりできる判断能力があるうちに準備することです。
優先したい内容は、年代や資産、今後の暮らし方によって変わります。まずは自分の年代で意識したいポイントから確認してみましょう。
20代・30代は将来の暮らし方を考える
20代・30代では、将来の生活をイメージするところから始めます。この年代で、終活に必要な準備をすべて決める必要はありません。
優先したいのは、次のような内容です。
- 貯蓄状況を把握する
- 加入している保険を確認する
- 将来どのような暮らしをしたいか考える
病気やけがで働けなくなった場合なども想定すると、お金の備えを考えやすくなります。まずは現在の資産や保険を把握する程度でも、終活の第一歩として十分でしょう。
40代は老後資金の見通しを立てる
40代は、自分の老後を具体的に意識し始めたい年代です。親の終活や相続について考える機会も増え、自分自身の将来に目を向けるきっかけになります。
この時期に優先したいのは、主に次の3点です。
- 現在の資産を確認する
- 老後に必要なお金を考える
- 親の相続と自分の終活を分けて整理する
おひとりさまの場合は、老後の生活費だけでなく住居費や介護費用も自分で備える場面があります。現在の貯蓄と今後の収入を確認し、大まかな見通しを持っておく時期と考えるとよいでしょう。
50代は任意後見などの契約を検討し始める
50代は、財産管理や将来の支援についても具体的に考え始めたい時期です。判断能力が十分なうちにしか準備できない契約もあるため、必要性を確認しておく意味があります。
優先したい内容は次のとおりです。
- 財産を整理する
- 頼れる人がいるか確認する
- 任意後見などの契約を検討する
すべての人に必要とは限らないため、自分の家族関係や財産状況を踏まえて検討します。
契約内容に迷う場合は、司法書士や弁護士などの専門家へ相談するのも一つの方法でしょう。
60代以降は将来の住まいを具体的に決める
60代以降は、老後の住まいをより具体的に考えたい年代です。持ち家に住み続けるのか、住み替えや施設への入所も視野に入れるのかで必要な資金は変わります。
主に考えておきたいのは、次のような内容です。
- 持ち家に住み続けるか
- 住み替えを検討するか
- 将来の介護や施設入所に備えるか
持ち家がある場合は、維持費や管理の負担も確認しておきたいところです。売却や賃貸なども含め、将来どのように扱うのか考えておくと、住まいと老後資金を整理しやすくなります。
おひとりさまの終活の進め方
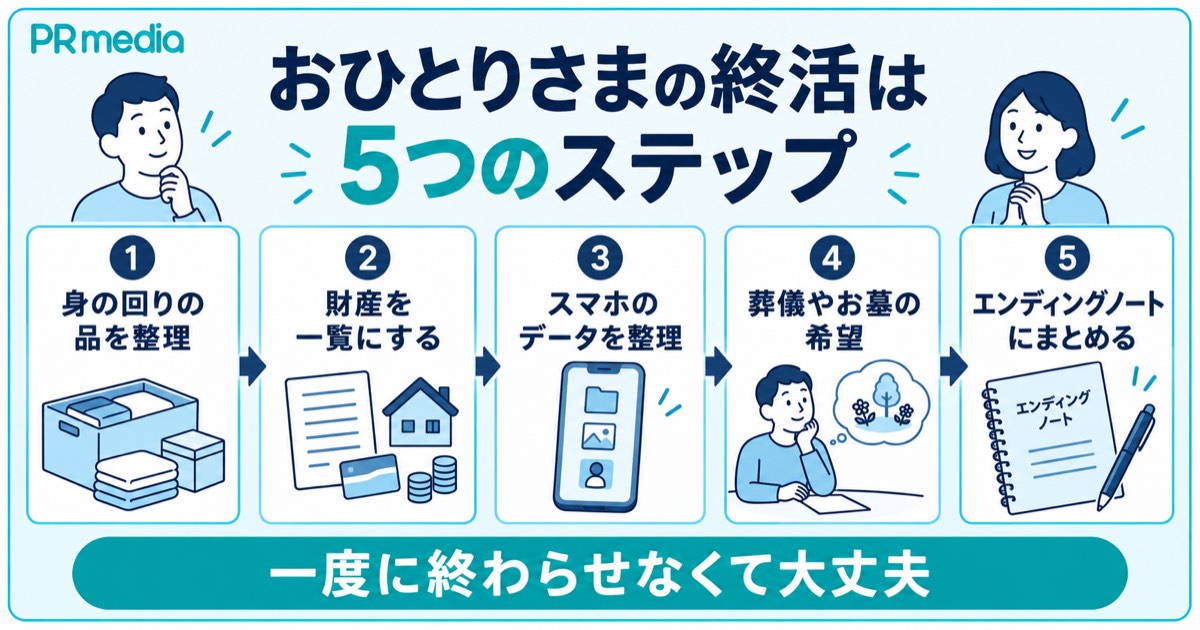
終活は、一度にすべて終わらせる必要はありません。身近な整理から始め、財産や希望を順に確認すると進めやすくなります。ここでは、おひとりさまが取り組みやすい流れを5つのSTEPに分けて紹介します。
STEP1 身の回りの品を整理する
まずは、衣類や書類など身近なものから整理します。使っていない品を減らすと、自分にとって必要なものを把握しやすくなるでしょう。
特に確認したいのは、次のようなものです。
- 衣類や日用品
- 契約書や重要書類
- 写真や思い出の品
すべてを処分する必要はありません。残したいものと手放してよいものを分けるだけでも、身辺整理の第一歩です。
STEP2 老後資金を含めて財産を把握する
次に、自分がどのような財産や負債を持っているのか整理します。老後資金を考えるうえでも、現在の資産状況を把握しておくのが基本です。
一覧にしておきたい主な項目は次のとおりです。
- 預貯金
- 不動産
- 生命保険
- 株式や投資信託
- ローンなどの借入れ
金額だけでなく、金融機関名や契約先もまとめておくと確認しやすくなります。持ち家がある方は、今後住み続けるのかも含めて考えておくとよいでしょう。
STEP3 スマホやパソコンのデータを整理する
スマホやパソコンには、写真だけでなく金融サービスや有料契約の情報も保存されています。使っていないアカウントを整理し、必要な情報をまとめておきましょう。
確認しておきたいものの例は以下のとおりです。
- SNS
- ネット銀行
- 定額制サービス
- オンライン証券口座
IDやパスワードは、第三者に簡単に見られる場所へ残さないよう注意してください。保管場所や管理方法を決め、必要なときに情報を確認できる状態にしておきましょう。
STEP4 葬儀やお墓の希望を決める
葬儀やお墓について希望がある場合は、元気なうちに整理しておきます。おひとりさまの場合、誰が手配するのかまで考えておくのがポイントです。
例えば、次の内容を決めておくと希望を伝えやすくなります。
- 葬儀の形式
- 納骨先やお墓
- 葬儀を任せたい人
- 宗教・宗派に関する希望
お墓を継ぐ人がいない場合は、寺院や霊園が供養や管理を行う「永代供養」も候補です。
葬儀を任せられる親族がいない方は、亡くなったあとの葬儀や行政手続きなどを第三者に任せる「死後事務委任契約」を検討する方法もあります。
STEP5 エンディングノートにまとめる
最後に、これまで整理した内容や自分の希望をエンディングノートへまとめます。法的な効力を持つ遺言書とは異なり、家族や支援者へ希望を伝えるために使えるものです。
記載しておきたい主な内容は、次のとおりです。
- 財産の情報
- 医療に関する希望
- 介護に関する希望
- 葬儀やお墓について
- 緊急時に連絡してほしい人
なお、作成しただけで終わらせず、保管場所も決めておきましょう。信頼できる人がいる場合は、エンディングノートを置いている場所だけでも伝えておくと、必要なときに見つけてもらいやすくなります。
頼れる家族がいないときに役立つ契約や制度
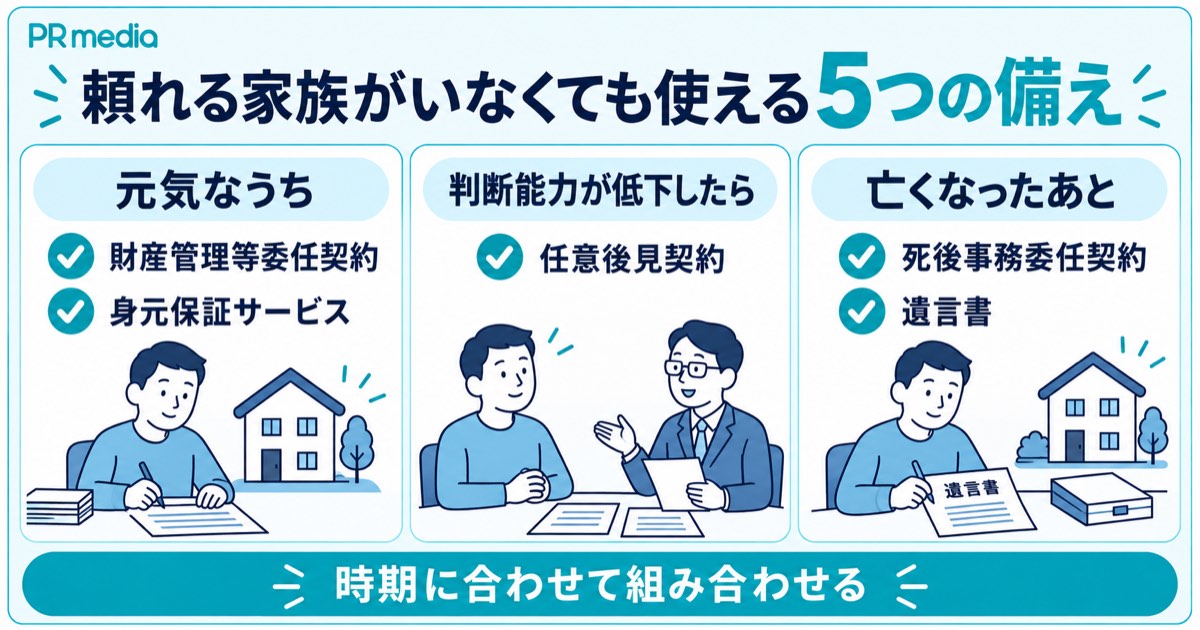
頼れる家族がいない場合でも、将来の手続きをすべて自分だけで抱える必要はありません。元気なうちから亡くなったあとまで、それぞれの時期に応じて利用できる契約やサービスがあります。
5つの備えについて、「誰に・何を・いつから任せられるのか」を整理すると以下のとおりです。
| 備え | 主な相手 | 任せられる主な内容 | 利用する時期 |
|---|---|---|---|
| 財産管理等委任契約 | 信頼できる人や専門家など | 預貯金の管理や支払いなど | 判断能力があるうちから |
| 任意後見契約 | 自分で選んだ任意後見人 | 財産管理や生活・介護に関する契約など | 判断能力が低下し、任意後見監督人が選任されたあと |
| 死後事務委任契約 | 信頼できる人や専門家など | 葬儀や行政手続き、住まいの片付けなど | 亡くなったあと |
| 遺言書 | 相続人や財産を残したい相手など | 財産を誰に引き継ぐか | 生前に作成し、死亡後に効力が生じる |
| 身元保証サービス | 高齢者等終身サポート事業者など | 入院・施設入所時の支援や緊急連絡など | 契約内容に応じて |
※2026年10月時点。契約で任せられる範囲は、契約内容や事業者によって異なります。
財産管理等委任契約で元気なうちの手続きを任せる
財産管理等委任契約とは、預貯金の管理や支払いなどの事務を、信頼できる人へ任せる契約です。判断能力はあるものの、病気や身体の衰えで手続きが負担になった場合などに利用できます。
例えば、契約内容に応じて次のような事務を任せられます。
- 公共料金などの支払い
- 預貯金に関する手続き
- 財産管理に必要な各種手続き
任意後見契約との大きな違いは、判断能力がある段階から利用できる点です。日本公証人連合会も、財産管理等委任契約と任意後見契約を組み合わせる「移行型」を紹介しています。
どこまで任せるかは契約によって変わるため、委任する事務の範囲を明確にしておきましょう。
参考:日本公証人連合会「任意後見契約 Q15」
任意後見契約で認知症に備える
任意後見契約は、将来判断能力が低下した場合に備え、自分で支援を任せる人を決めておく契約です。財産管理や介護サービスの契約など、本人が定めた範囲の事務を任せられます。
なお、任意後見契約は、公証人が作成する公文書である「公正証書」で結ぶ必要があります。
判断能力が低下しただけでは、自動的に制度が始まるわけではありません。家庭裁判所が、任意後見人の仕事を監督する「任意後見監督人」を選任すると効力が生じます。
任意後見と法定後見の主な違いは、以下のとおりです。
| 比較項目 | 任意後見 | 法定後見 |
|---|---|---|
| 準備する時期 | 判断能力が十分なうち | 判断能力が低下したあと |
| 支援する人 | 本人があらかじめ選ぶ | 家庭裁判所が選任する |
| 支援内容 | 契約であらかじめ決める | 法律や家庭裁判所の審判に基づく |
| 始まる時期 | 任意後見監督人が選任されたあと | 家庭裁判所の審判後 |
| 契約方法 | 公正証書で契約する | 本人との契約は不要 |
任意後見では、誰に何を任せるかを元気なうちに自分で決められるのが大きな特徴です。
参考:法務省「成年後見制度について」
任意後見契約は、本人が亡くなったあとの手続きまで任せられる契約ではありません。本人の死亡によって任意後見は終了するため、葬儀や行政手続きなどは別に備える必要があります。
亡くなったあとの対応も任せたい場合は、死後事務委任契約を組み合わせる方法があります。「判断能力が低下したあと」と「亡くなったあと」では、必要な契約が異なる点を押さえておきましょう。
死後事務委任契約で亡くなったあとの手続きを任せる
死後事務委任契約とは、亡くなったあとに必要な事務を、生前に第三者へ依頼しておく契約です。親族へ対応を頼みにくいおひとりさまにとって、死後の手続きを準備する方法の一つです。
契約内容に応じて、例えば次のような事務を任せられます。
- 葬儀や火葬の手配
- 行政機関への届け出
- 電気やガスなどの解約
- 住まいや家財の片付け
日本公証人連合会も、信頼する人へ死後のさまざまな事務を委任する方法として、死後事務委任契約を挙げています。ただし、死後事務委任契約は財産の承継先を決める契約ではありません。
誰に財産を残すか決めたい場合は、遺言書など別の方法を検討しましょう。
参考:日本公証人連合会「公証制度・公証人」
遺言書で財産の行き先を決める
自分が亡くなったあと、財産を誰に残したいか希望がある場合は遺言書を活用できます。相続人だけでなく、相続人以外の人や法人などへ財産を残す「遺贈」も可能です。
遺贈とは、遺言によって財産を特定の人や団体へ無償で引き継ぐ方法です。
また、遺言の内容を実現する役割を担う「遺言執行者」を指定する方法があります。裁判所も、遺言執行者を「遺言の内容を実現する者」と説明しています。
ただし、遺言書には法律上の方式があり、内容によっては専門的な判断も必要です。作成に迷う場合は、司法書士や行政書士、弁護士などへ相談するとよいでしょう。
参考:日本公証人連合会「遺言 Q3」
参考:裁判所「遺言執行者の選任」
身元保証サービスで入院や施設への入所に備える
身元保証サービスは、頼れる親族がいない人などを対象に、入院や高齢者施設への入所を支援する民間サービスです。国のガイドラインによると、身元保証や日常生活支援、死後事務などを行う事業を「高齢者等終身サポート事業」としています。
提供される内容は事業者によって異なりますが、具体的には次のような支援があります。
- 緊急連絡先への対応
- 入院・入所時の手続き支援
- 日常生活に関する各種サポート
身元保証サービスは、任意後見契約や死後事務委任契約とは別の仕組みです。複数の支援をまとめて提供する事業者もあるため、契約時には何を依頼できるのか確認しておきましょう。
参考:内閣官房(身元保証等高齢者サポート調整チーム)「高齢者等終身サポート事業者ガイドライン」
おひとりさまの終活の相談先
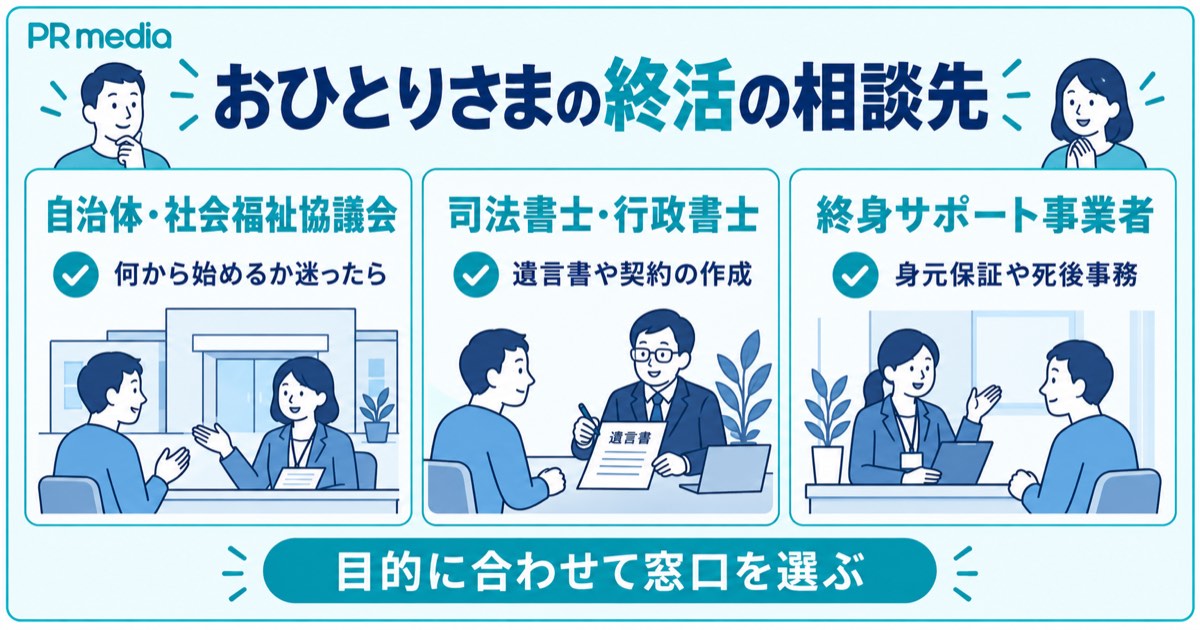
終活について相談したくても、「どこに聞けばよいのか分からない」と迷う方は少なくありません。相談内容によって適した窓口が異なるため、目的に合わせて選ぶのがポイントです。
自治体や社会福祉協議会の窓口に相談する
終活をどこから始めればよいか迷う場合は、自治体や社会福祉協議会が相談先として有力です。社会福祉協議会とは、地域福祉を進めるために活動する民間の福祉団体です。
自治体によっては、次のような取り組みを行っています。
- 見守り支援
- 終活に関する相談
- 緊急連絡先などの情報登録
ただし、こうした制度は全国共通ではありません。名称や対象者、利用条件も地域によって異なるため、住んでいる自治体の公式サイトや窓口で確認してください。
高齢者の場合は、地域包括支援センターも利用できます。市町村が設置する総合窓口で、介護や生活上の困りごとを幅広く受け付けています。
また、社会福祉協議会では地域によって、福祉サービスの利用援助や日常的な金銭管理を支援する事業も実施しています。
参考:厚生労働省「地域包括ケアシステム」
参考:全国社会福祉協議会「社会福祉協議会(社協)」
司法書士や行政書士などの専門家に相談する
遺言書や任意後見契約など、法律上の手続きや書類作成が関係する場合は、専門家への相談を検討します。
例えば、相談内容として考えられるのは次のようなものです。
- 遺言書の作成
- 任意後見契約
- 死後事務委任契約
- 財産管理に関する契約
ただし、専門家ごとに対応できる業務の範囲は異なります。行政書士は遺言書の作成支援や契約書作成などを扱いますが、他の法律で制限されている業務には対応できません。
司法書士は、成年後見や財産管理、不動産登記などを扱います。任意後見制度について相談できる司法書士もいます。
そのため、「何を準備したいのか」を整理したうえで、その分野を扱う専門家へ相談するのが基本です。争いが生じている場合などは、弁護士への相談が必要になるケースもあります。
高齢者等終身サポート事業者に相談する
高齢者等終身サポート事業者とは、身元保証や生活支援、死後事務などを提供する事業者です。頼れる親族がいない場合の入院や施設入所、亡くなったあとの手続きなどを支援しています。
一方で、提供するサービスや料金体系は事業者ごとに異なります。契約前には、少なくとも次の点を確認しておきましょう。
- 契約内容
- 費用の内訳
- 解約時の条件
- 預託金の管理方法
預託金とは、葬儀や死後事務など将来必要になる費用として、事前に事業者へ預けるお金です。
前述した国の「高齢者等終身サポート事業者ガイドライン」では、死後事務の内容や預託金の扱いを契約書などに明記する重要性が示されています。預けたお金の管理方法や、残金をどのように扱うのかまで確認しておきましょう。
また消費者庁は、契約前にサービス内容や自分の支払能力を確認し、不安があれば消費生活センターや地域包括支援センターへ相談するよう呼びかけています。
参考:消費者庁「いわゆる『高齢者等終身サポート事業』の利用に関する注意点」
おひとりさまの終活にかかる費用
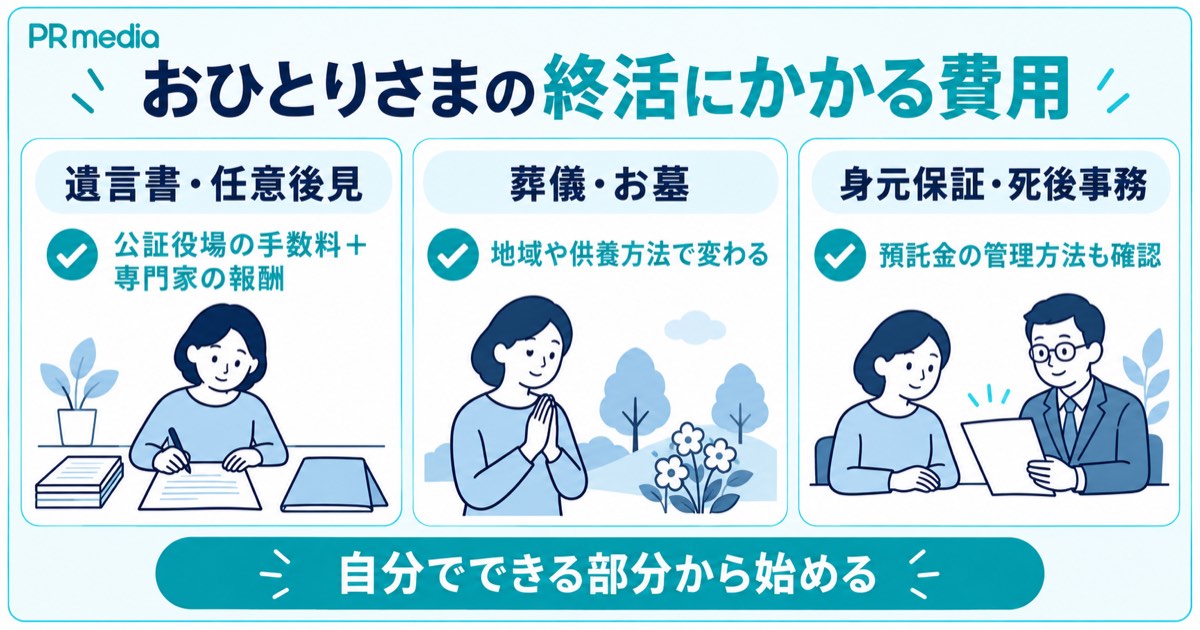
終活にかかる費用は、利用する制度やサービスによって大きく異なります。公証役場の手数料には基準がありますが、専門家や事業者への報酬は一律ではありません。
一方、エンディングノートの作成などは自分でも始められます。自治体にも無料で相談できる窓口があるため、最初から大きな費用がかかるとは限りません。
※以下はいずれも2026年10月時点の費用の目安です。
遺言書や任意後見契約の作成にかかる費用
公正証書遺言を作る場合、公証人へ支払う手数料は財産額などから計算します。
例えば、1億円の財産を1人に相続させるケースでは、基本手数料49,000円に遺言加算13,000円が加わります。合計は62,000円で、正本などの交付費用は別途必要です。
専門家に遺言書の作成支援を頼む場合は、さらに報酬が発生します。日本行政書士会連合会の令和7年度調査では、「遺言書の起案及び作成指導」の平均報酬額は76,855円でした。ただし、実際の報酬は依頼内容によって異なります。
また、任意後見契約は公正証書で結ばなければなりません。公証役場では、主に次の費用がかかります。
- 公正証書作成手数料:13,000円
- 登記嘱託手数料:1,600円
- 法務局へ納める収入印紙代:2,600円
- 郵便料や正本・謄本などの費用:実費
基本となる費用は17,200円で、これに郵便料などが加わる計算です。
なお、公証役場へ支払う費用と専門家への報酬は別なので、見積もりでは内訳を確認しておきましょう。
参考:日本公証人連合会「公証事務12手数料」
参考:日本行政書士会連合会「令和7年度報酬額統計調査の結果」
参考:日本公証人連合会「任意後見契約Q 22」
任意後見では、契約時の公証費用だけで終わるとは限りません。
制度が始まったあと、任意後見監督人に報酬が支払われる場合があります。報酬の有無と金額は家庭裁判所が決め、本人の財産から支払われる仕組みです。
葬儀やお墓にかかる費用
葬儀やお墓にかかる費用は、地域や葬儀の規模、供養方法によって大きく変わります。全国一律の料金ではないため、希望する内容ごとに確認しなければなりません。
なお、総務省の「小売物価統計調査」では、一定の条件を設けた「葬儀料」を都市別に公表しています。地域による価格差を確認する際の参考になります。
また、火葬料も施設により異なります。例えば東京都瑞江葬儀所では、2026年10月時点で7歳以上の火葬料は都民59,600円、都民外71,520円です。これは火葬のみの料金で、葬儀全体の費用ではありません。
お墓についても、墓地や供養方法によって金額に差があります。令和8年度の都立霊園では、例えば次の料金が設定されています。
| 施設の例 | 使用料 |
|---|---|
| 合葬埋蔵施設 | 遺骨1体あたり53,000~131,000円 |
| 樹林型合葬埋蔵施設 | 遺骨1体あたり95,000~112,000円 |
| 一般埋蔵施設 | 区画・霊園によって異なる |
※都立霊園の2026年度募集時の料金です。全国のお墓の相場を示すものではありません。
おひとりさまの場合は、お墓を引き継ぐ人がいないケースもあります。合葬型や樹林型など、承継を前提としない方法も含めて検討するとよいでしょう。
葬儀や納骨について希望がある場合は、費用だけでなく手配する人も決めておくと準備を進めやすくなります。
参考:総務省統計局「小売物価統計調査」
参考:東京都政策企画局「東京都瑞江葬儀所 新施設の供用開始について」
参考:東京都公園協会「令和8年度 都立霊園の使用者を募集します」
身元保証や死後事務の委託にかかる費用
身元保証や死後事務にかかる費用には、全国共通の料金がありません。入会金や月額料金を設ける事業者もあり、利用するサービスによって総額が変わります。
死後事務を専門家へ依頼する場合も、任せる範囲によって報酬に差が生じます。日本行政書士会連合会の令和7年度調査では、「死後事務手続」の平均報酬額は322,823円でした。
なお、身元保証などのサービスでは、預託金を求められる場合があります。
身元保証等高齢者サポート調整チームのガイドラインでは、預託金を事業者の運転資金などと分けて管理する方法が示されています。事業者が破綻した場合も含め、契約前に管理方法を確認してください。
そのため、料金を見る際は総額だけでなく、次の点も確認します。
- 預託金の金額
- 月額費用の有無
- 解約時の返金条件
- サービスごとの料金
- 預託金を管理する方法
費用を抑えるために、すべてを有料サービスに任せる必要はありません。自分でエンディングノートを作成する方法もあり、自治体には無料相談を実施しているところもあります。まずは自分で準備できる範囲を整理し、必要な部分だけ専門家や事業者へ依頼する方法も視野に入れてみてください。
参考:内閣官房(身元保証等高齢者サポート調整チーム)「高齢者等終身サポート事業者ガイドライン」
参考:日本行政書士会連合会「令和7年度報酬額統計調査の結果」
おひとりさまの持ち家や老後資金で迷ったらPR mediaへ無料相談
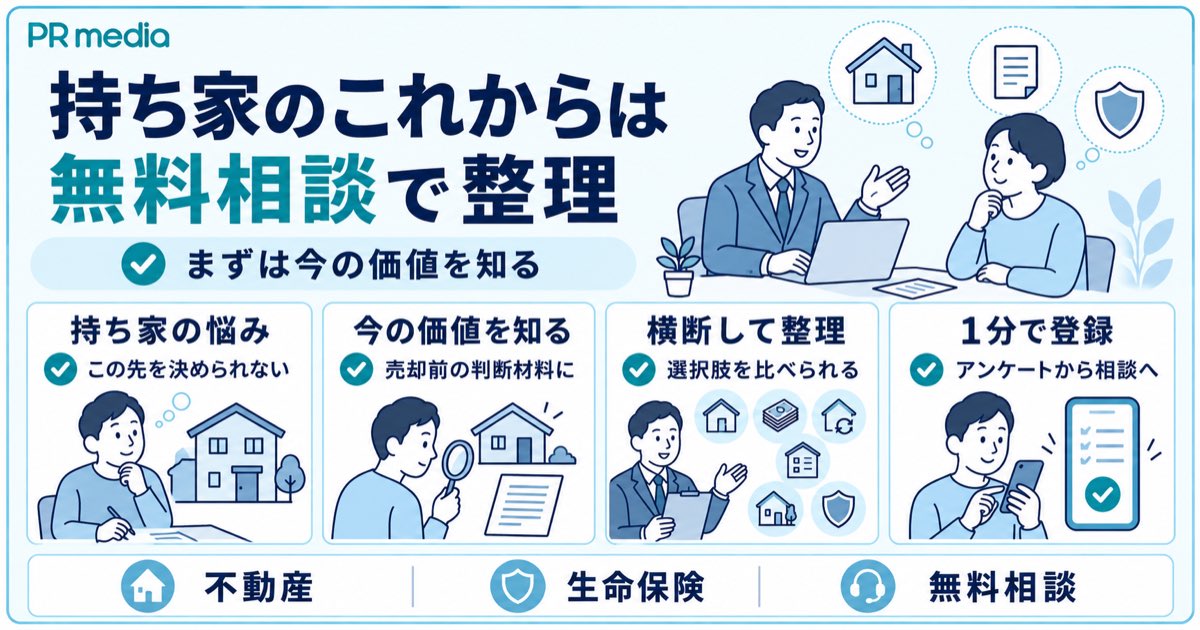
おひとりさまの終活では、契約や死後の手続きだけでなく、住まいや老後資金についても考える必要があります。特に持ち家がある方は、住み続けるのか、将来どのように扱うのか迷う場合もあるでしょう。
当メディア実施の相続・終活に関する調査では、「資産の見える化・一覧化の方法」に関心がある人は約24.7%、「専門家への相談先」を挙げた人も約20.3%います。
(当メディア調査/2026年6月・親がご存命の人300名・複数回答)※本調査は親が存命の人が対象で、おひとりさまに限定した調査ではありません。
持ち家や資産は、状況を把握したうえで今後の方針を考えるのが基本です。PR mediaでは、相続を入口として住まいやお金に関する相談を受け付けています。
主な相談内容は以下のとおりです。
| 相談したい内容 | 考えられる方法 |
|---|---|
| 持ち家の価値を知りたい | 不動産の評価 |
| 持ち家を活用したい | 賃貸などによる不動産活用 |
| 持ち家を手放したい | 売却・空き家買取 |
| 住み続けながら資金化したい | リースバック |
| 将来の資産整理も考えたい | 生命保険・生前贈与 |
リースバックとは、持ち家を売却したあと、買主と賃貸借契約を結んで同じ家に住み続ける仕組みです。住み替えずに資金を確保できる方法の一つですが、売却後は家賃が発生します。そのため、老後資金を確保する方法として適しているかは、売却価格や家賃などを含めて判断する必要があります。
また、自分が亡くなったあとに持ち家が空き家になるのが気になる方も多いです。売却だけでなく、生前の活用や将来の空き家買取などを含めて考えておけば、家を残すか手放すかを整理しやすくなります。
PR mediaでは、一つの方法を決めてから相談する必要はありません。グループとして不動産の評価・活用・売却などを扱い、生命保険を含めて住まいと資産を横断的に整理できます。
ただし、身元保証や死後事務の代行は専門事業者の領域です。遺言書や各種契約の作成については、司法書士・行政書士などへの相談が必要になります。個別の相続税については税理士へ確認してください。
「このまま持ち家に住み続けられるか分からない」「老後資金がどの程度必要か整理できていない」という段階でも相談できます。まずは1分程度のアンケートに回答し、住まいや資産について気になっている点を整理するところから始めてみてください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
おひとりさまの終活に関するよくある質問
ここでは、おひとりさまの終活に関するよくある質問にお答えします。
まとめ:おひとりさまの終活は元気なうちに、住まいとお金は早めに相談を
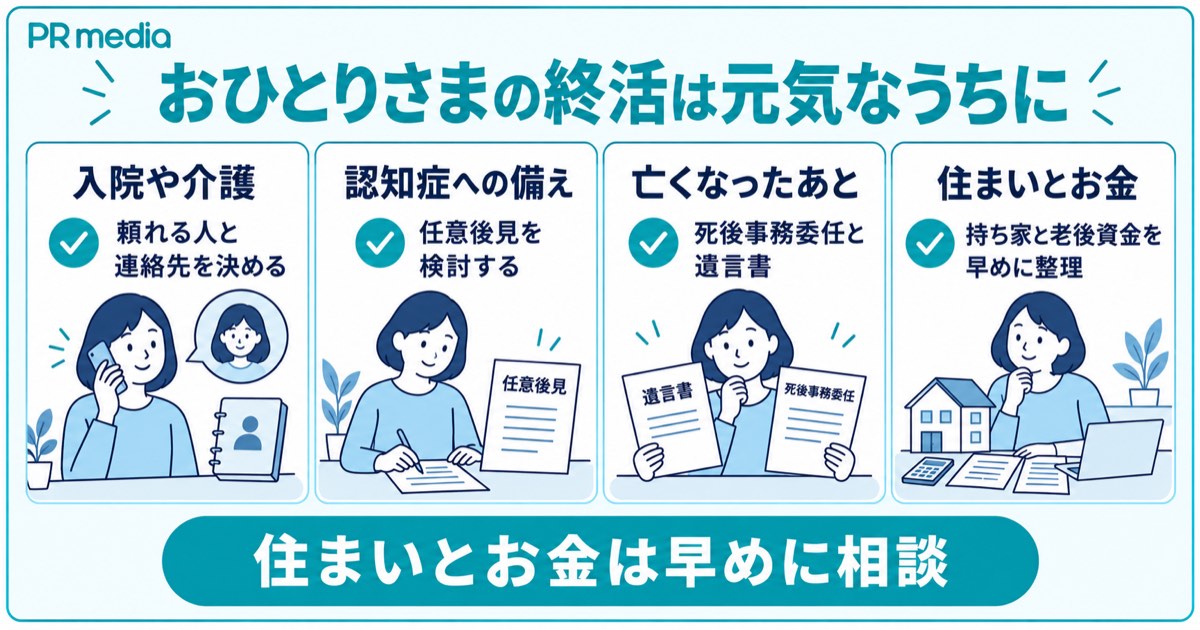
おひとりさまの終活では、入院や介護、亡くなったあとの手続きを誰に任せるか考えておく必要があります。特に各種契約の中には、判断能力があるうちでなければ準備できないものもあるため、元気な段階から少しずつ整理しておくのが大切です。
備えとしては、財産管理等委任契約・任意後見契約・死後事務委任契約・遺言書・身元保証サービスなどがあります。それぞれ役割や利用する時期が異なるため、すべてを一度に用意する必要はありません。自分の家族関係や財産、将来の希望に合わせて必要なものから検討するとよいでしょう。
また、持ち家を今後どうするか、老後資金をどのように確保するかは早めに考えておきたいテーマです。住み続ける・活用する・売却するなど複数の方法があり、適した対応は人によって異なります。
PR mediaでは、不動産の評価・活用・売却などを含め、住まいと資産について横断的に相談できます。
まだ方針が決まっていない段階でも、まずは1分程度のアンケートで現在の状況や気になっている点を整理するところから始めてみてはいかがでしょうか。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!