親の物忘れが増えてくると、暮らしの心配と一緒に、お金の管理をどうするかという不安が浮かんできます。認知症と診断されたあとに預金や実家がどのように扱われるのかは、調べ始めたばかりの方には見当がつきにくい部分です。
- 認知症になると、親の預金や実家がどうなるのかが分からない
- 家族が代わりに財産を管理する方法として、何があるのかを知りたい
- 親が元気なうちにできる備えを、順番に整理できるようになりたい
判断能力が下がってから動き始めると、選べる手段はかなり限られます。反対に元気なうちであれば、誰に何を任せるかを親自身が決められる制度も使えます。
仕組みを知らないまま時間が過ぎると、施設費用の支払いや実家の売却で足止めされることもあるため注意が必要です。
当メディアの調査では、親と相続について「話したことはまったくない」と答えた方が37.7%、「話題に出たことはあるが、深く話していない」が28.0%でした。あわせて6割を超えるご家庭で、踏み込んだ会話にはまだ至っていない実態がうかがえます(当メディア調査/2026年5月・親がご存命の人300名)。
読み終えるころには、わが家に何が起こりうるのか、そして今日から手をつけられる準備が見えてきます。
なお、本記事の制度に関する情報は2026年8月時点のものです。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
認知症になった親の財産はどうなるのか
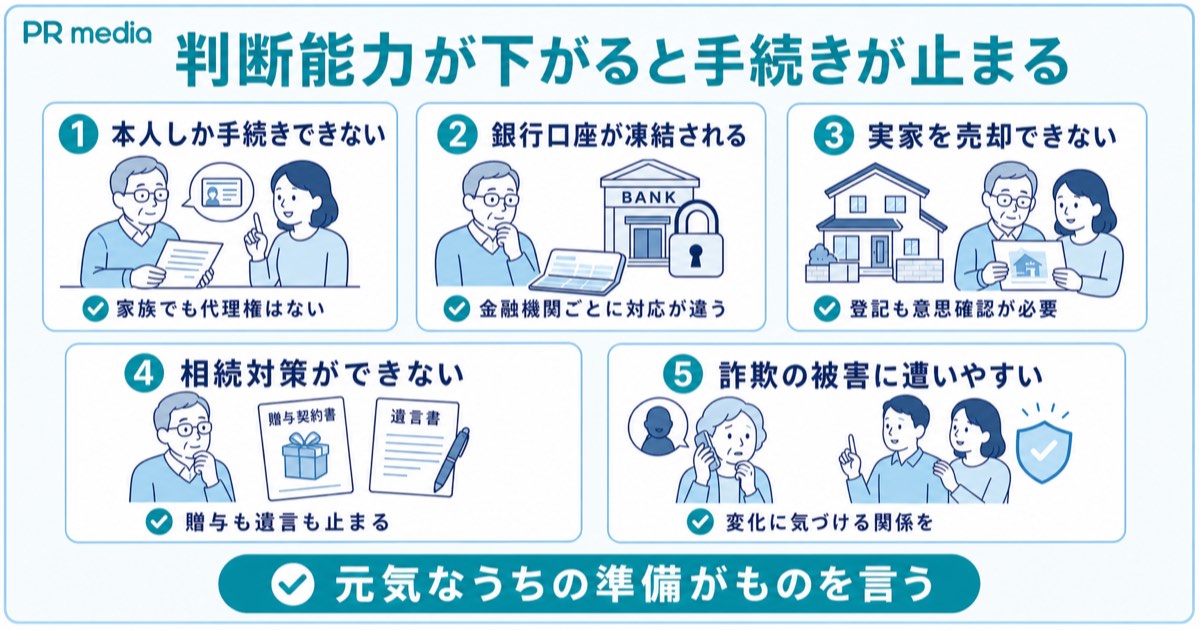
事前に準備をしていない場合、家族であっても認知症になってしまった親の財産を自由に動かすことは原則としてできません。この考え方は親に限らず、配偶者やおじ・おばの財産でも同じです。何が起こりうるのかを順に見ていきます。
判断能力が低下すると本人以外は手続きできなくなる
契約や財産の処分は、本人が内容を理解して自分で決めることが前提です。そのため判断能力が下がると、手続きが滞ることがあります。
本人でなければ進められない手続きには、次のようなものがあります。
- 預貯金の解約や、まとまった額の払い戻し
- 自宅など不動産の売却や賃貸借契約
- 生命保険の加入、内容の変更、解約
- 遺言書の作成や、生前贈与の契約
- 施設への入居契約や入院の手続き
ここで押さえておきたいのは、家族であることと、法律上の代理権を持っていることは別だという点です。代理権とは、本人に代わって契約などを行える法律上の資格を指します。
判断能力が十分でない状態で結ばれた契約は、あとから効力を否定されるおそれがあります。そのため金融機関や不動産会社は、本人の意思確認を慎重に行うのです(2026年8月時点)。
もっとも、認知症と診断されたからといって、直ちに判断能力がないと評価されるわけではありません。日本公証人連合会も、意思決定の能力は行為の内容によって相対的に判断されるという考え方を紹介しています(2026年8月時点)。
参考:日本公証人連合会「任意後見契約」
参考:裁判所「成年後見制度(後見・保佐・補助の)の概要を知りたい方へ」
銀行口座が凍結され預貯金を引き出せなくなる
認知症になった場合、銀行口座が凍結され、預貯金を引き出せなくなるケースも出てきます。ただし、銀行での取り扱いは、本人の状態を金融機関が把握したタイミングで変わります。段階ごとの違いを並べました。
| 本人の状態 | 銀行での主な取り扱い |
|---|---|
| 判断能力があり、本人が窓口に来られる | 通常どおり本人名義の手続きができる |
| 判断能力があるうちに代理人を届け出ている | 届け出た家族が、決められた範囲の取引をできる場合がある |
| 判断能力の低下を金融機関が把握した | 成年後見制度の利用を求められることが基本。対応は金融機関ごとに異なる |
全国銀行協会は2021年に、認知判断能力が低下したお客さまや代理の方との金融取引について、考え方をまとめた資料を公表しています。
成年後見制度の利用を求めることを基本としつつ、医療費や施設入居費など本人のための支払いに限って、限定的な対応を示した内容です。
ただしこの資料は、加盟する各行に一律の対応を求めるものではないと明記されています。実際の運用は金融機関によって差があるため、一律に凍結されるとも、一律に引き出せるとも決めつけられません。
年金の受取口座を兼ねているケースでは、生活費全体に影響が及びかねません(2026年8月時点)。
参考:一般社団法人全国銀行協会「金融取引の代理等に関する考え方等について」
自宅などの不動産を売却できなくなる
不動産の取引には本人の意思確認と登記手続きが伴うため、判断能力が下がると売却を進められなくなる場合があります。止まりやすいのは次の手続きです。
- 売買契約の締結と、所有権移転登記の申請
- 賃貸に出すための賃貸借契約
- リフォームや解体の請負契約
- 担保に入れるための抵当権の設定
施設の入居費用を実家の売却でまかなう計画を立てていた場合、この段階で資金の見通しが崩れることがあります。
成年後見制度を使えば後見人が売却を進められますが、本人が住んでいる、または住んでいた居住用不動産の処分には、家庭裁判所の許可が欠かせません。
許可が下りなければ売却は進められず、空き家のまま固定資産税や管理の手間が残ることもあります(2026年8月時点)。
参考:裁判所「成年後見制度(後見・保佐・補助の)の概要を知りたい方へ」
生前贈与や遺言などの相続対策ができなくなる
相続対策と呼ばれる手段の多くは、本人の意思表示によって成り立っているため、対策の実施が困難となります。判断能力が下がったあとの扱いを整理しました。
| 相続対策の手段 | 判断能力が低下したあとの扱い |
|---|---|
| 遺言書の作成・書き換え | 本人が内容を理解して作成する必要があり、難しくなる |
| 生前贈与 | 「あげる」「もらう」の合意が必要なため、成立しにくい |
| 生命保険の契約・受取人の変更 | 本人による手続きが前提となり、進められない場合がある |
| 不動産の名義や活用方法の見直し | 売却と同様に、本人の意思確認が必要になる |
暦年課税による生前贈与は、1年間に受け取った合計が110万円までなら贈与税がかかりません(2026年8月時点)。暦年課税とは、1月1日から12月31日までの1年単位で贈与税を計算する方式のことです。
年単位で少しずつ移していく手法は時間を必要とするため、判断能力が保たれている期間の長さが、そのまま選択肢の幅につながります。
なお、個別の税額計算は税理士の業務にあたるため、具体的な金額は専門家にご確認ください。
参考:国税庁「No.4402 贈与税がかかる場合」
生前贈与そのものの進め方や注意点については下記の記事にて詳しく解説しています。

詐欺や悪質な商法の被害に遭いやすくなる
契約内容の理解や、その場で断る判断が難しくなると、消費者トラブルに巻き込まれるリスクが高まります。家族の側でできる備えを挙げました。
- 通帳の動きや届く郵便物の変化に気づける関係を保っておく
- 大きな支払いの前には家族に一言相談する、と親子で決めておく
- 消費者ホットライン188という相談窓口があることを、親と一緒に確認しておく
- 地域包括支援センターなど、地域の見守りの仕組みを把握しておく
国民生活センターは、高齢者に多いトラブルの傾向や、周囲による見守りの重要性を継続して発信しています。
大切なのは、親を「だまされやすい人」として扱わないことです。監視ではなく、変化に気づける関係を保っておく、という向き合い方が現実的でしょう。
参考:国民生活センター「高齢者の消費者被害(テーマ別特集)」
見落とされやすいのが、年金の受取口座と生活費の引き落とし口座が同じになっているケースです。この口座の取り扱いが変わると、公共料金や介護保険料の支払いまで一度に止まってしまうおそれもあります。
対策として有効なのは、日常の支払いに使う口座と、まとまった資産を置いておく口座を分けておくことです。生活費用の口座には数か月分だけを残す運用にしておくと、万が一のときの影響を小さく抑えられます。親が元気なうちであれば、口座の整理は本人の手続きだけで完結します。
認知症の親の財産を管理する4つの方法
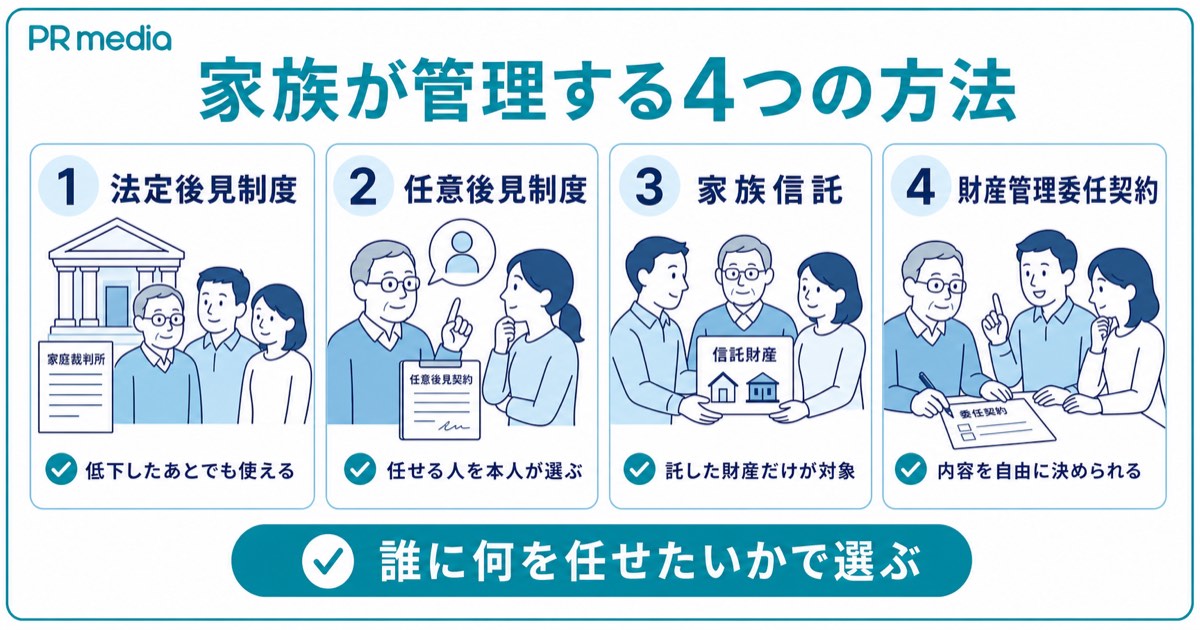
家族が親の財産を管理する方法は、大きく4つあります。使える時期も任せられる範囲も異なるため、全体像から確認していきましょう。
| 方法 | 利用できる時期 | 主にできること | 費用の目安 | 手続き先 |
|---|---|---|---|---|
| 法定後見制度 | 判断能力が低下したあと | 財産管理と身上保護の全般 | 申立て費用のほか、選任後は報酬が継続 | 家庭裁判所 |
| 任意後見制度 | 判断能力があるうちに契約 | 契約で決めた範囲の財産管理と身上保護 | 公正証書の作成費用、開始後は監督人の報酬 | 公証役場(開始時は家庭裁判所) |
| 家族信託 | 判断能力があるうちに契約 | 信託した財産の管理と処分 | 専門家報酬、公正証書費用、登記費用など | 専門家・公証役場・法務局 |
| 財産管理委任契約 | 判断能力があるうちに契約 | 契約で決めた範囲の事務の代行 | 契約書の作成費用など | 当事者間(公正証書にする場合は公証役場) |
表を見比べると、法定後見だけが「低下したあと」に使える方法だと分かります。残る3つは、親に判断能力があるうちでなければ契約できません。
どれが向いているかはご家庭の事情で変わるため、制度名から選ぶのではなく、任せたい相手と任せたい内容から逆算するほうが判断しやすくなります。
法定後見制度
法定後見制度は、判断能力が下がったあとに家庭裁判所へ申し立て、支援する人を選んでもらう仕組みです。特徴を4点にまとめました。
- 判断能力が低下したあとでも利用できる、数少ない方法
- 判断能力の程度に応じて、後見・保佐・補助の3類型に分かれる(2026年8月時点)
- 選ばれた後見人等は財産管理と身上保護(しんじょうほご)を担い、家庭裁判所に定期的に報告する
- 財産の使い道は、本人の利益になるかどうかが基準になる
身上保護とは、施設の入居契約や介護サービスの契約など、暮らしに関わる手続きを本人に代わって行うことを指します。身上監護と呼ばれることもあります。お金の管理だけでなく生活面まで支えられる点が、この制度の特徴です。
なお2026年6月17日に「民法等の一部を改正する法律」が成立し、同月24日に公布されました。
後見と保佐を廃止して補助に一元化する内容が含まれますが、施行は公布から2年6か月を超えない範囲とされており、2026年8月時点ではまだ運用が始まっていません。制度の姿は今後変わる見込みだと理解しておくとよいでしょう。
参考:裁判所「後見ポータルサイト」
参考:法務省民事局「「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について」
任意後見制度
任意後見制度では、支援してくれる人と任せる内容を、親自身が元気なうちに決めておきます。法定後見との違いを比較しました。
| 比較項目 | 任意後見制度 | 法定後見制度 |
|---|---|---|
| 契約・申立ての時期 | 判断能力があるうちに契約 | 判断能力が低下したあとに申立て |
| 支援する人 | 本人が事前に選べる | 家庭裁判所が選ぶ |
| 任せる内容 | 契約で決めた範囲 | 法律で定められた範囲 |
| 契約の方式 | 公正証書での作成が必要 | 契約ではなく家庭裁判所の審判 |
| 効力が生じるとき | 任意後見監督人が選任されたとき | 審判が確定したとき |
注意したいのは、契約を結んだだけでは効力が生じない点です。判断能力が下がったあとに家庭裁判所へ任意後見監督人の選任を申し立て、選任されて初めて後見が始まります。
監督人とは、任意後見人が契約どおりに仕事をしているかを確認する立場の人で、家庭裁判所が選び、報酬も発生します。
公正証書の作成手数料は1契約13,000円が基本で、枚数に応じた加算や、正本・謄本の作成費用などが別途かかります(2026年8月時点)。
参考:日本公証人連合会「Q22 任意後見契約公正証書を作成する費用は、いくらでしょうか」
参考:裁判所「後見ポータルサイト」
家族信託
家族信託は、信託法にもとづき、財産を持つ親が信頼できる家族に管理を任せる契約です。登場人物と役割を整理します。
| 立場 | 呼び方 | 役割 |
|---|---|---|
| 財産を託す人(多くは親) | 委託者 | 何を、誰に、どんな目的で任せるかを決める |
| 財産を預かる人(多くは子) | 受託者 | 契約に沿って財産を管理・処分し、記録を残す |
| 利益を受け取る人 | 受益者 | 財産から生じる利益を受け取る(当初は親であることが多い) |
ただし扱えるのは信託した財産に限られ、契約に入れていない預金や、あとから増えた財産は自動的には対象になりません。追加するには委託者本人の意思表示が必要なため、判断能力が低下したあとは手続きできない点に注意が必要です。
年金を受け取る権利そのものは、法律で譲り渡しが禁じられており信託できません。振り込まれたあとのお金は信託に加えられますが、判断能力が下がると本人が送金できず、口座に滞留しがちです。
この空白を埋めるため、任意後見契約や財産管理委任契約の併用、生活費を多めに信託しておく設計がとられます。
自由度が高い反面、契約内容の設計しだいで結果は大きく変わるでしょう。税務や登記も関わるため、次の見出しで扱う注意点まで含めて検討することをおすすめします。
参考:法務省「知って活用 信託制度」
財産管理委任契約
財産管理委任契約は、民法の委任契約を使って、身の回りの事務を家族などに任せる方法です。他の制度と比べたときの性格を挙げます。
- 本人と受任者の合意だけで始められ、開始時期も内容も自由に決められる
- 家庭裁判所や監督人が関与しないため、手続きの負担が軽い
- 判断能力があることが前提のため、低下したあとは効力の維持が難しくなる
- 監督する仕組みがなく、金融機関によっては取引に応じない場合がある
体力面の衰えで窓口へ行くのが難しい時期を支える契約、と考えると位置づけがつかみやすくなります。判断能力が下がったあとまではカバーできないため、任意後見契約とセットで結び、状況の変化に応じて役割を切り替える形も選択肢になるでしょう。
参考:日本公証人連合会「任意後見契約」
4つの制度は、どれか1つを選ばなければならないものではありません。実際には、財産管理委任契約と任意後見契約を組み合わせておき、判断能力の状態に合わせて役割を移していく形もよく用いられます。実家だけを家族信託に入れて、そのほかは任意後見でカバーするという整理も考えられるでしょう。
制度を探すのではなく、「誰に、何を、いつから」任せたいかを書き出すのがおすすめです。そのうえで、条件に合う制度を専門家と突き合わせていくと、比較の軸がぶれなくなります。
症状の進み具合によって選べる方法は変わる
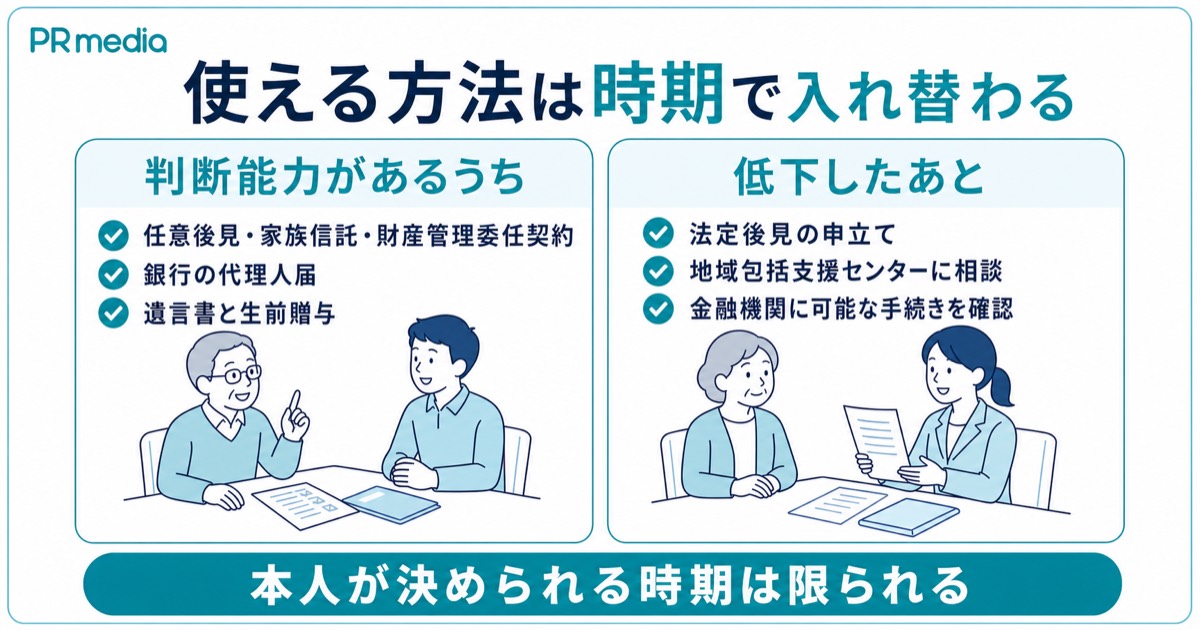
同じ4つの方法でも、親の状態によって使えるものが入れ替わります。ご自身の親に当てはめながら読み進めてください。
判断能力があるうちに選べる方法
判断能力がある場合、多くの選択肢を検討できます。何ができるかを一覧にしました。
| 手段 | 判断能力があるうち |
|---|---|
| 任意後見制度 | 契約できる |
| 家族信託 | 契約できる |
| 財産管理委任契約 | 契約できる |
| 銀行の代理人の届け出 | 手続きできる |
| 遺言書の作成、生前贈与 | できる |
| 法定後見制度 | 対象にならない |
一覧のうち、法定後見以外はすべて「本人が内容を理解して自分で決める」ことが前提です。つまり元気な時期にしか用意できない選択肢が、これだけ並んでいることになります。
親の希望を反映させやすいのもこの段階です。とはいえ本人にとっては気の重いテーマでもあるため、急かすような進め方は避けたいところです。
参考:日本公証人連合会「任意後見契約」
参考:厚生労働省「成年後見はやわかり」
判断能力が低下したあとに選べる方法
契約を前提とする手段が使えなくなるため、選択肢は絞られます。この段階でとれる行動を挙げました。
- かかりつけ医や地域包括支援センターに、現在の状況を相談する
- 医師の診断書をもとに、家庭裁判所へ法定後見の申立てを検討する
- 取引のある金融機関に、現時点で可能な手続きを確認する
- 申立ての進め方については、弁護士や司法書士に相談する
地域包括支援センターは、高齢者の暮らしに関する相談を無料で受け付けている市区町村の窓口です。どこに相談すればよいか分からないときの入口として活用できます。
大切なのは、ネット上の情報や体験談だけで自己判断しないことです。判断能力がどの程度かを決めるのは医師と家庭裁判所であり、程度によっては補助や保佐といった、本人の意思を残す形の制度を使える場合もあります。
参考:裁判所「成年後見制度(診断書・本人情報シート作成の手引き)」
参考:厚生労働省「介護サービス情報公開システム」
「認知症と診断された=もう何もできない」と考えて、相談をあきらめてしまう方がいらっしゃいます。実際には、診断名と法律上の判断能力の評価は別のものです。日常的な買い物はできるが大きな契約は難しい、といった中間の状態であれば、補助や保佐が候補になることもあります。
判断のもとになるのは、主治医が作成する診断書と、ふだんの生活の様子をまとめた「本人情報シート」という書類です。どちらも書式が裁判所のサイトで公開されています。受診の前に目を通しておくと、医師に伝えるべき情報を整理しやすくなります。
成年後見制度を利用するときの注意点
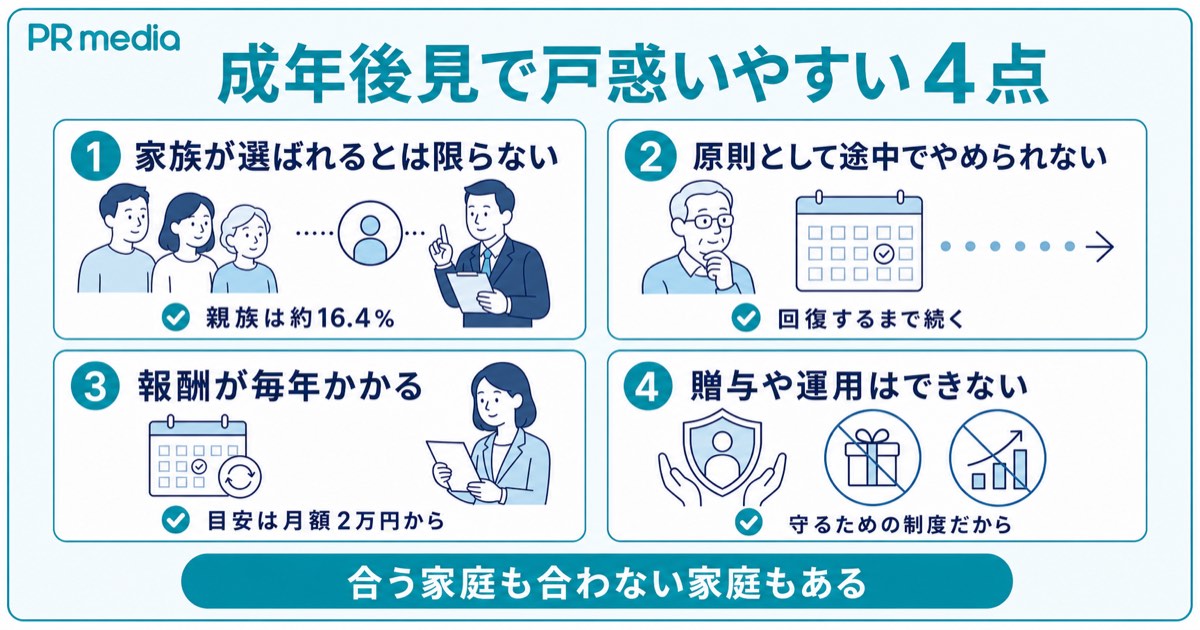
成年後見制度は判断能力が下がったあとの代表的な選択肢ですが、想像と違ったという声も生まれやすい仕組みです。事前に知っておきたい点を確認します。
家族が必ず後見人に選ばれるとは限らない
家族は、申立ての際に候補者として挙げることはできますが、誰を選ぶかを決めるのは家庭裁判所です。実際の選任結果を見てみましょう。
| 成年後見人等に選ばれた人 | 割合(令和7年1月〜12月) |
|---|---|
| 親族(配偶者・親・子・兄弟姉妹など) | 約16.4% |
| 親族以外(弁護士・司法書士・社会福祉士など) | 約83.6% |
数字が示すとおり、選ばれるのは親族以外が大半です。厚生労働省の解説では、本人に法律上または生活面での課題がある場合や、財産の管理が複雑で難しい場合について説明されています。
そのようなケースでは、弁護士・司法書士・社会福祉士などの専門職が選ばれることがあるとのことです。
裁判所も、申立書に候補者として書いた人が必ず選ばれるわけではないと案内しています。希望した人が選ばれなかったという理由では、不服を申し立てることもできません。
家族が選ばれる可能性がないわけではありませんが、そうとは限らない前提で検討したほうが、あとで戸惑わずに済みます。
引用:最高裁判所事務局家庭局「成年後見関係事件の概況(令和7年1月~12月)」
参考:厚生労働省「成年後見はやわかり」
参考:裁判所「成年後見制度(後見・保佐・補助の)の概要を知りたい方へ」
専門家への依頼先の選び方や費用の相場については下記の記事にて詳しく解説しています。

一度始めると原則として途中でやめられない
現行の制度では、利用を始めたあとの扱いに制約があります。現状と、改正法で示された方向性を並べました。
| 項目 | 現行制度(2026年8月時点) | 改正法で示された方向性(未施行) |
|---|---|---|
| 利用できる期間 | 保護の必要がなくなった場合を除き、原則として継続する | 必要な範囲と期間で利用できる仕組みへ |
| 類型 | 後見・保佐・補助の3類型 | 補助に一元化する方向 |
| 後見人の交代 | 正当な事由があり、家庭裁判所の許可を得た場合に限られる | 交代しやすくする方向で見直し |
裁判所の案内では、後見等が始まると、申立てのきっかけとなった手続きが片づいたあとも、本人の判断能力が回復するか本人が亡くなるまで続くとされています。
家族の意思や本人の希望で途中でやめることはできません。遺産分割協議の期間だけ利用するといった使い方も、現在はできない仕組みです。
この点については、2026年6月24日に公布された「民法等の一部を改正する法律」で見直しが盛り込まれました。ただし成年後見に関する部分の施行は公布から2年6か月を超えない範囲とされており、現時点ではまだ運用が始まっていません。
検討中の方は、現行のルールで判断しつつ、数年先には仕組みが変わりうる点も頭に置いておくとよいでしょう。
参考:法務省民事局「「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について」
参考:裁判所「成年後見制度(後見・保佐・補助の)の概要を知りたい方へ」
後見人への報酬が継続して発生する
専門職が後見人として選ばれた場合、その報酬は本人の財産から支払われます。金額の決まり方を整理しました。
- 報酬額は法律で決まっておらず、家庭裁判所が事案ごとに判断する
- 東京家庭裁判所が公表する目安では、通常の後見の仕事に対する報酬は月額2万円
- 管理する財産の額が大きい場合は、この金額が上乗せされる
- 特に難しい事情があったときは、月額の目安の50%の範囲内でさらに上乗せされることがある
- 親族が後見人になった場合、報酬を請求せず無報酬としている例もある
注目したいのは、この負担が毎年続くという点です。本人が亡くなるまで制度が続く現行の仕組みでは、期間が長くなるほど支払いも積み上がります。
ただし金額は事案ごとに変わるため、あらかじめ総額を見積もることはできません。ここでの数字はあくまで目安として受け止めてください。
参考:東京家庭裁判所「成年後見人等の報酬額のめやす」
財産を自由に運用・贈与できなくなる
後見人の役割は本人の財産を守ることにあります。開始後の扱いを、やりたいことごとに整理しました。
| やりたいこと | 後見開始後の扱い |
|---|---|
| 生活費・医療費・施設費の支払い | 本人のための支出として認められる |
| 相続税対策としての生前贈与 | 本人の財産が減るため、原則として難しい |
| 資産を増やすための投資や運用 | 財産を守ることが目的の制度のため、原則として難しい |
| 家族への貸付けや立て替えの精算 | 本人の利益にあたるかが問われる |
| 居住用不動産の売却 | 家庭裁判所の許可が必要になる |
表からうかがえるのは、相続対策を目的として成年後見制度を使うという発想は成り立たないということです。
制度の性格が、財産を増やすことではなく守ることに置かれているためです。相続を見据えた準備をしたいのであれば、判断能力があるうちに別の手段を検討する必要があります。
参考:東京家庭裁判所「成年後見制度(後見・保佐・補助)居住用不動産処分許可申し立て」
参考:厚生労働省「成年後見はやわかり」
成年後見制度は、申立てから利用開始までに意外と時間がかかる仕組みです。裁判所の案内では、申立てから審判までおおむね1か月から2か月程度とされ、追加の調査が必要になるとさらに期間が延びます。「来月には実家を売りたい」という状況では間に合わないこともあります。
ここまで読んで制度に不安を感じた方もいらっしゃるかもしれませんが、成年後見は本人の権利を守るために設けられた仕組みです。合うご家庭もあれば、合わないご家庭もあるという受け止め方が実情に近いでしょう。判断能力が下がったあとに残る数少ない手段でもあるため、否定的にとらえすぎる必要はありません。
家族信託を利用するときの注意点
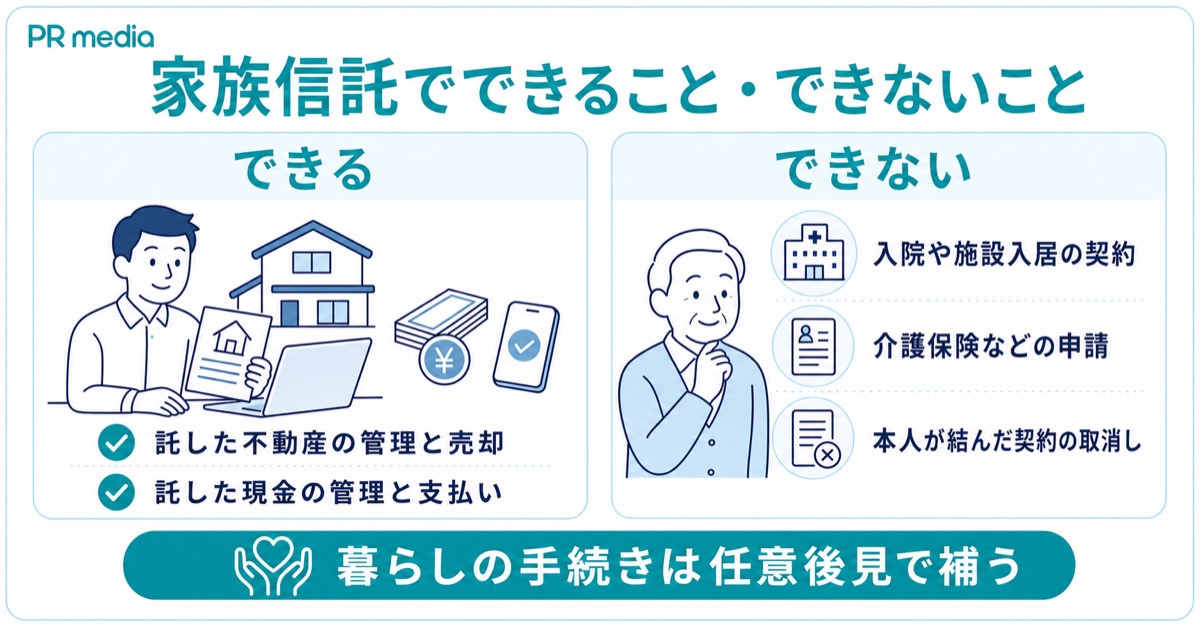
家族信託は柔軟な制度として紹介されることが多いですが、できないことや準備の負担もあります。過度な期待を持たないための材料を確認します。
対応できる専門家を探す必要がある
家族信託は契約書を作って終わりではなく、複数の手続きが連なります。用意が必要になるものを挙げました。
- 目的や範囲を定めた信託契約書(公正証書にする例が多い)
- 不動産を信託する場合の信託登記
- 信託した現金を、家族の自分のお金と分けて管理するための専用口座
- 税務上の取り扱いについての確認
この専用口座は「信託口口座(しんたくぐちこうざ)」と呼ばれます。開設できるかどうかや条件は金融機関ごとに異なり、対応していないところもあるため、事前の確認が欠かせません。
契約設計、登記、税務と守備範囲が広いため、実務経験のある専門家の関与が前提になります。費用は依頼先や財産の内容によって幅があるため、複数の窓口で確認しておくと判断材料が増えるでしょう。
参考:e-Gov法令検索「信託法」
参考:三井住友信託銀行「民事信託の信託口口座の解説について教えてください」
家族全員の理解と納得が欠かせない
受託者になる家族に、財産の管理権限が集まります。契約前に話し合っておきたいことを挙げました。
- 何のために信託するのか、という目的
- 誰が管理し、誰が利益を受け取るのか
- 管理の状況を、ほかの家族にどう共有するのか
- 親が亡くなったあと、信託した財産をどうするのか
この4点を共有しないまま契約を進めると、ほかのきょうだいから「なぜあの人だけが」という受け止め方をされることがあります。将来の相続でこじれる火種にもなりかねません。
受託者の側にも、帳簿の作成や財産状況の報告といった事務が継続して発生します。負担の大きさを本人が理解しているかどうかも、契約前に確かめておきたいところです。
入院や施設入居の契約は代われない
家族信託で任せられる範囲には、はっきりした線引きがあります。できることとできないことを分けました。
| やりたいこと | 家族信託での扱い |
|---|---|
| 信託した不動産の管理・売却 | できる |
| 信託した現金の管理・支払い | できる |
| 入院や施設入居の契約 | できない |
| 介護保険の申請などの手続き | できない |
| 本人が結んでしまった契約の取消し | できない |
できない側に並んでいるのは、いずれも身上保護の領域です。前に触れたとおり、住まいや医療、介護など暮らしに関わる手続きを本人に代わって行うことを指します。家族信託が扱うのはお金と財産であり、暮らしの手続きまでは含まれません。
この部分をカバーしたい場合は、任意後見契約を併用するといった組み合わせが検討されます。何を優先したいかによって答えは変わるため、家族の状況に沿って考えていくことになります。
参考:日本弁護士連合会「民事信託業務に関するガイドライン」
参考:厚生労働省「成年後見はやわかり」
参考:裁判所「成年後見制度(後見・保佐・補助の)の概要を知りたい方へ」
家族信託は財産の管理方法を決める仕組みであり、それ自体が相続税を軽くする制度ではありません。節税効果を前面に出した説明を見かけたときは、何がどう作用して税額が変わるのかを確認してみてください。税務上の判断は税理士の業務にあたるため、迷う場面では税理士に確認すると安心です。
もう1点、契約後に増えた財産は信託の対象になりません。定期的に財産の内容を見直し、必要に応じて契約を追加するという運用まで含めて設計しておくと、時間が経ってから困る場面を減らせます。
親が元気なうちにやっておきたいこと
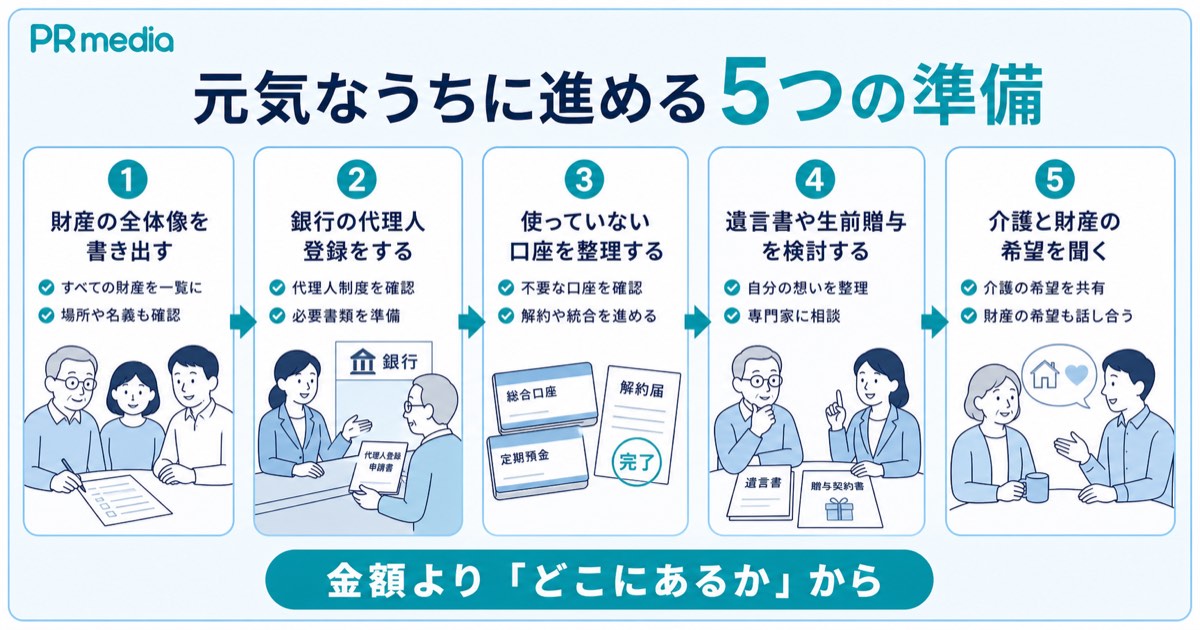
制度を選ぶ前の段階でも、家族でできる準備はあります。負担の軽いものから順に並べましたので、とりかかれそうなところから見てください。
親の財産の全体像を把握しておく
金額を細かく聞き出す必要はありません。どこに何があるかが分かれば、ほとんどの場面で役に立ちます。
| 財産の種類 | 書き出しておきたい内容 |
|---|---|
| 預貯金 | 金融機関名と支店名(残高までは必須ではない) |
| 不動産 | 実家などの所在地、権利証や固定資産税の通知書の保管場所 |
| 保険 | 保険会社名、証券の保管場所、受取人 |
| 有価証券 | 証券会社名 |
| デジタル資産 | ネット銀行やネット証券の有無、サブスクリプションの契約 |
| 負債 | 住宅ローンや借入れの有無 |
当メディアの調査では、親の相続財産を把握できていない方に「特に把握できていない、または存在を知らない」と感じる資産を尋ねたところ、預貯金(銀行口座の数や残高)が73.0%で最多でした。
生命保険・医療保険・個人年金が44.0%、有価証券が27.0%、不動産が22.5%と続いています(当メディア調査/2026年5月・親がご存命で親の相続財産を把握できていない人200名)。
もっとも身近に思える預貯金でさえ、全体像がつかめていないご家庭が多いことが読み取れます。金額から入ると親が身構えてしまうこともあるため、「どこにあるか」を先に埋めていく進め方が現実的でしょう。
市販のエンディングノートは項目があらかじめ整理されているので、書き出しの手がかりになります。
銀行の代理人登録を済ませておく
多くの金融機関には、家族をあらかじめ代理人として届け出ておく仕組みがあります。窓口で確かめておきたい点を挙げました。
- 代理人として届け出られる家族の範囲
- 代理人ができる取引の範囲(入出金だけか、定期預金の解約まで含むか)
- 手続きに必要な書類と、本人の来店が必要かどうか
- 本人の判断能力が低下したあと、届け出がどう扱われるか
名称は代理人届、代理人カードなど金融機関によってさまざまで、対象となる取引の範囲も一律ではありません。日常の入出金には対応していても、投資商品の取引までは含まれないこともあります。
共通しているのは、本人に判断能力があるうちでなければ手続きできないという点です。年金の受取口座がある金融機関から確認していくと、生活に直結する部分を先に固められます。
参考:一般社団法人全国銀行協会「金融取引の代理等に関する考え方等について」
使っていない口座やカードを整理する
契約の数が多いほど、あとの手続きは家族の負担になります。進めやすい順番を並べました。
- 使っていない口座を洗い出す
- それぞれの口座に引き落としが残っていないかを確認する
- 公共料金などの引き落とし先を、1つか2つの口座にまとめる
- 使っていないクレジットカードや有料サービスを解約する
- 残した口座と契約を一覧にして、家族と共有する
この作業は、判断能力があるうちなら本人の手続きだけで完結します。相続が発生したあとにも同じ整理が必要になるため、いま片づけておけば将来の負担を先取りして減らせます。
特に注意したいのが、通帳も郵便物も届かないネット銀行やサブスクリプションです。家族が存在に気づきにくいため、一覧に項目として立てておく価値があります。
遺言書の作成や生前贈与を検討する
遺言書と生前贈与は、いずれも本人に判断能力があるうちにしか進められません。遺言の主な方式を比べました。
| 方式 | 作成方法 | 保管場所 | 家庭裁判所の検認 |
|---|---|---|---|
| 自筆証書遺言 | 本人が手書きで作成する | 自宅など | 必要 |
| 自筆証書遺言+保管制度 | 本人が手書きで作成する | 法務局 | 不要 |
| 公正証書遺言 | 公証人が作成する | 公証役場 | 不要 |
検認とは、相続が始まったあとに家庭裁判所で遺言書の内容と状態を確認する手続きです。法務局の保管制度を使えばこの手続きが不要になり、紛失や書き換えの心配も抑えられます。
保管の申請にかかる手数料は1件3,900円です(2026年8月時点)。
生前贈与については、暦年課税の基礎控除が年110万円と定められています(2026年8月時点)。ただし個別の税額計算や有利不利の判断は税理士の業務にあたるため、金額の試算は専門家にお任せください。
なお2026年6月に公布された改正法には、遺言の押印を任意とすることや、パソコンなどで作成したデータを法務局が保管する新しい方式の創設も含まれています。
こちらも施行はこれからのため、当面は現行のルールで準備を進める形になるでしょう。
参考:法務省「自筆証書遺言書保管制度について」
引用:法務省「自筆証書遺言書保管制度の手数料一覧」
引用:国税庁「No.4402 贈与税がかかる場合」
生前贈与と相続のどちらを選ぶかで迷ったときは下記の記事にて詳しく解説しています。

介護や財産についての希望を聞いておく
制度の話に入る前に、親自身がどうしたいかを聞いておくと、あとの判断が楽になります。聞いておきたい内容を挙げました。
- 介護が必要になったとき、どこで暮らしたいか
- 実家をこの先どうしたいか(住み続ける、貸す、売る)
- 費用をどの財産からまかなうつもりか
- 財産の管理を誰に任せたいと考えているか
この4点が分かっていれば、家族が代わりに決めなければならない場面でも迷いが減ります。切り出すきっかけとしては、帰省したときや、親戚の相続を見聞きしたタイミングが自然でしょう。
伝え方としては、「財産を教えてほしい」よりも「困らないようにしておきたい」という入り方のほうが、話が続きやすくなります。一度で全部を聞き出そうとせず、何度かに分けて進める姿勢も大切です。
実家の現在の価値について、把握していない方が少なからずいらっしゃいます。購入時の価格や固定資産税の通知書の金額と、実際に売れる金額は一致しません。実家が財産の中心を占めるご家庭では、この数字が分からないままだと、費用の見通しも立てられません。
価値を知るだけであれば、売却を決めていなくても不動産会社に確認できます。数字が入った状態で家族会議に臨むと、実家をどうするかという話が具体的に進みます。
認知症の親の財産管理で迷ったらPR mediaへ無料相談
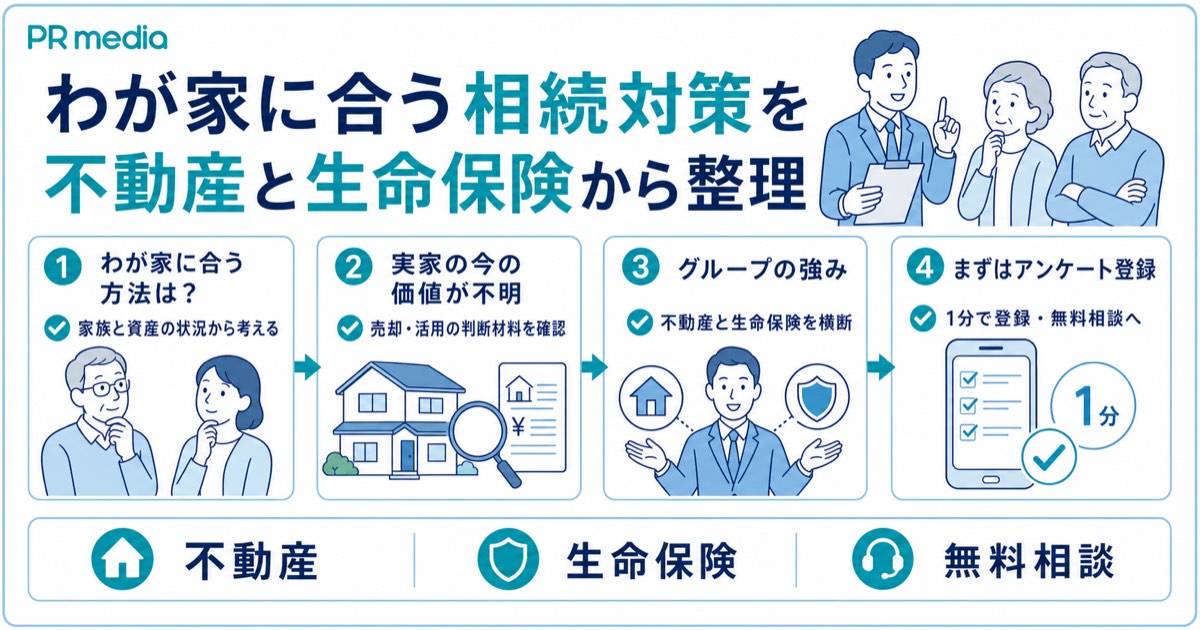
制度を自分で調べても、わが家にどれが合うのかまでは判断しにくいものです。PR mediaでは、財産の内容を一緒に整理する無料相談を用意しています。
| 相談したいこと | 対応の方向性 |
|---|---|
| 実家の今の価値を知りたい | 不動産の評価と活用方法の整理 |
| 実家をこの先どうするか決めたい | 売却、賃貸、リースバック、空き家買取などの選択肢を比較 |
| 保険も含めて全体を見直したい | 生命保険を含めた財産全体の棚卸し |
| 相続を見据えた準備を進めたい | グループ各社の領域を横断した検討 |
| 後見の申立てや信託契約書の作成をしたい | 弁護士・司法書士の領域のため、専門家をご案内 |
表のとおり、法律上の手続きそのものは専門資格者の領域です。PR mediaが担うのは、その手前にある「わが家の財産に何があるか」を見える形にする部分だと考えてください。
認知症で凍結されて困る代表格は、実家などの不動産です。PR mediaはグループとして、不動産の評価・活用・売却・リースバック・空き家買取から、生命保険や生前贈与までを横断して相談できる体制を備えています。
親の財産をどう守り、どう引き継ぐかまでをまとめて整理できる点が特徴です。
特定の制度や手法をおすすめすることはありません。いきなり面談を求める形でもなく、1分程度のアンケート登録から始められる仕組みです。相談は無料で、全国どこからでも利用できます。
相談の前に用意しておくと話が早いのが、財産のおおまかな内訳です。預貯金のある金融機関、実家の所在地、加入している保険、そのほかの不動産の有無。この4点をメモしておくだけで、その場で確認できる範囲が大きく変わります。
金額が正確でなくても構いません。空欄が残っていても問題ないので、分かる範囲で書き出したものをお持ちください。何が分からないかがはっきりすることにも、意味があります。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
認知症の親の財産管理に関するよくある質問
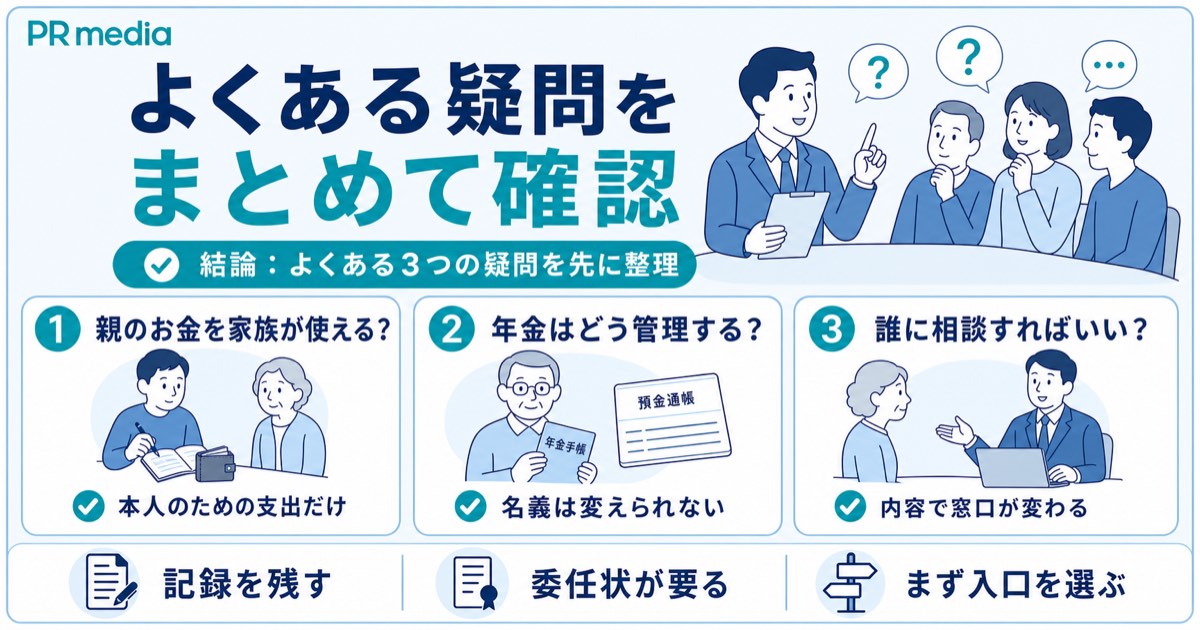
最後に、認知症の親の財産管理について寄せられる疑問へ、簡潔にお答えします。
参考:裁判所「後見ポータルサイト」
参考:日本年金機構「年金相談や手続きを代理人に委任するとき」
参考:日本年金機構「成年後見人による年金の受取機関・口座名義の変更手続き」
参考:厚生労働省「成年後見はやわかり」
まとめ:認知症の親の財産管理は、元気なうちの備えがいちばん効く
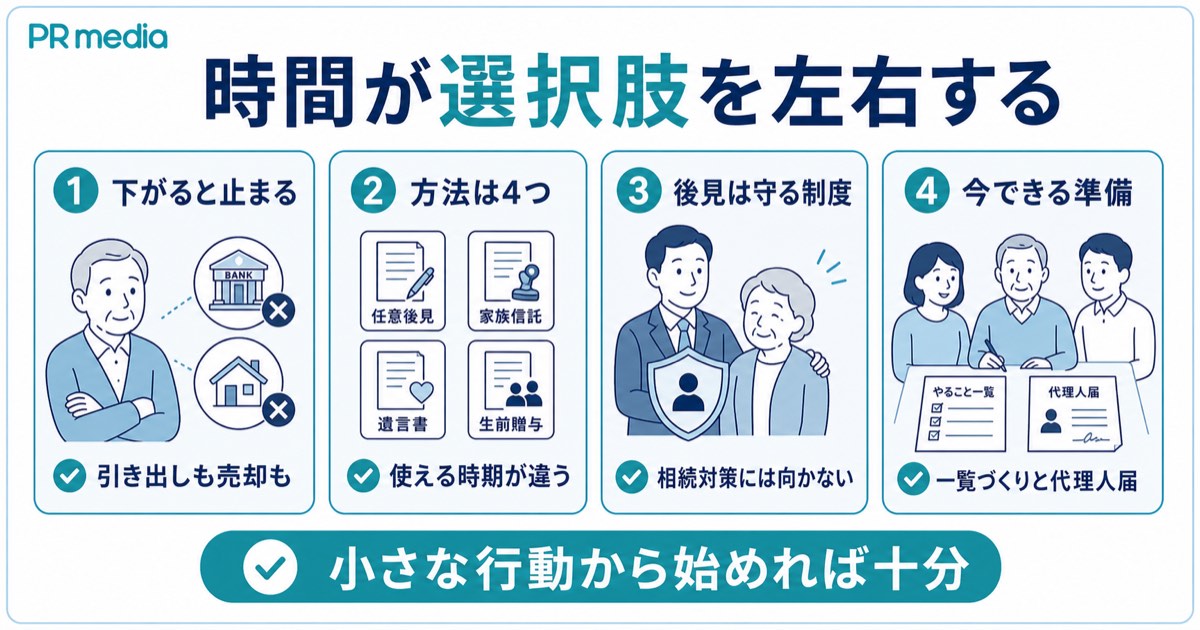
ここまでの内容を振り返りながら、次に何をすればよいかを整理しましょう。
- 判断能力が下がると、家族でも預貯金の引き出しや実家の売却を進められなくなる場合がある
- 財産を管理する方法は4つあり、使える時期がそれぞれ違う
- 判断能力があるうちは選択肢が広く、低下したあとは法定後見が中心になる
- 成年後見は制度の性格上、相続対策を目的とした使い方には向かない
- 財産の一覧づくりや代理人の届け出は、親が元気なうちだけできる準備
5つを並べると、時間そのものが選択肢を左右していることが分かります。制度を決めることよりも、わが家に何があるかを見える形にしておくほうが、実際には役立つ場面が多いはずです。
当メディアの調査では、実家の今後に向けてこれまでに実際に行ったことを尋ねたところ、「特に何もしていない」と答えた方が79.3%にのぼりました(当メディア調査/2026年6月・親が持ち家の人300名)。
多くのご家庭がまだ動けていない実態がうかがえます。裏を返せば、財産の一覧をつくる、代理人の届け出を確認するといった小さな行動でも、早めに済ませておく意味は小さくありません。
どの方法が合うかは家族の状況によって変わります。ひとりで抱え込まず、気になった段階でご相談ください。
なお本記事の制度に関する情報は2026年8月時点のものです。制度は改正されますので、実際に判断される際は最新の情報をあわせてご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!