親名義の銀行口座を、そのまま自分の名義に変えられるのか。相続について調べ始めた方が、早い段階でぶつかる疑問のひとつです。
- 親の銀行口座を、そのまま自分の名義に変えられるのかが分からない
- 親が元気なうちと、相続が発生したあとの、どちらで手続きすべきかを知りたい
- 贈与税と相続税のどちらがかかるのか、見当をつけられるようになりたい
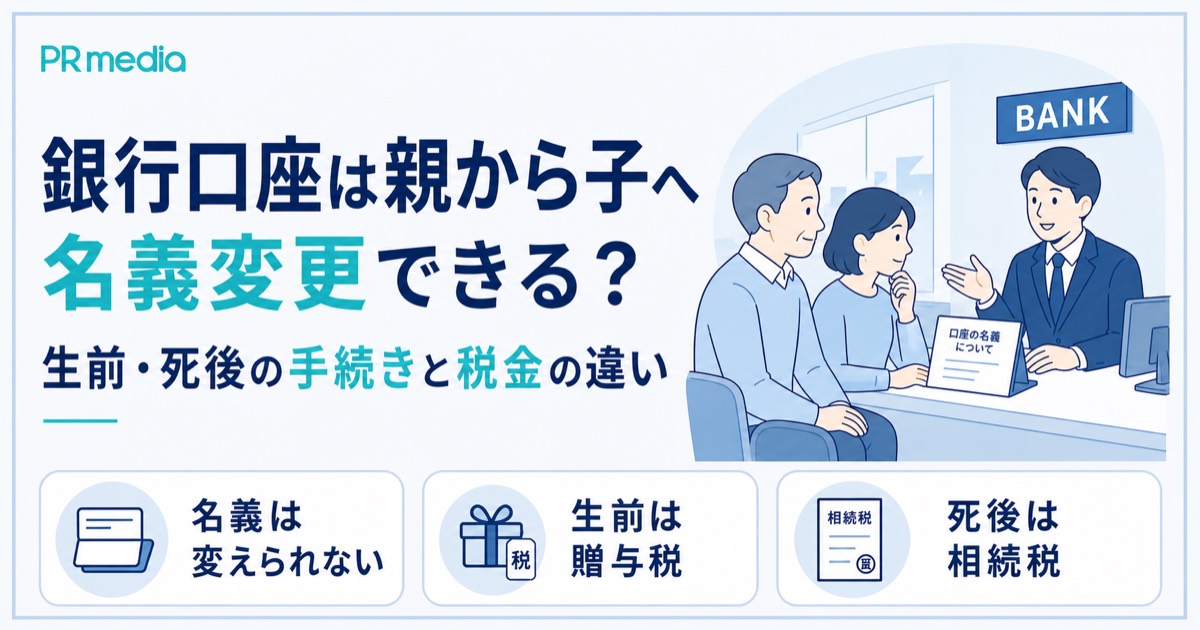
結論からお伝えすると、銀行口座は名義だけを書き換えることができません。実際には子ども名義の口座へお金を移し、親の口座を解約するという形になります。
しかも、親が元気なうちに動くのか、相続が発生してから動くのかで、必要な書類もかかる税金の種類も違ってきます。
この違いを知らないまま進めてしまうと、贈与税の申告漏れや、移したお金が名義預金と判断されるといったつまずきが起こることもあります。
反対に、両者の違いをつかんでおけば、ご自身の家庭にどちらが合いそうかを落ち着いて検討可能です。
当メディアの調査で、親の財産のうち「特に把握できていない(または存在を知らない)」と感じるものを聞いたところ、預貯金(銀行口座の数・残高)が73.0%で最多でした。親の口座のことが分からないまま気にかかっている方は、決して少数派ではないという実態がうかがえます(当メディア調査/2026年5月・親がご存命の人200名)。
読み終えるころには、ご自身の場合はどちらで進めればよさそうか、そして誰に相談すればよいかが見えてきます。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
銀行口座は親から子へ名義変更できるのか
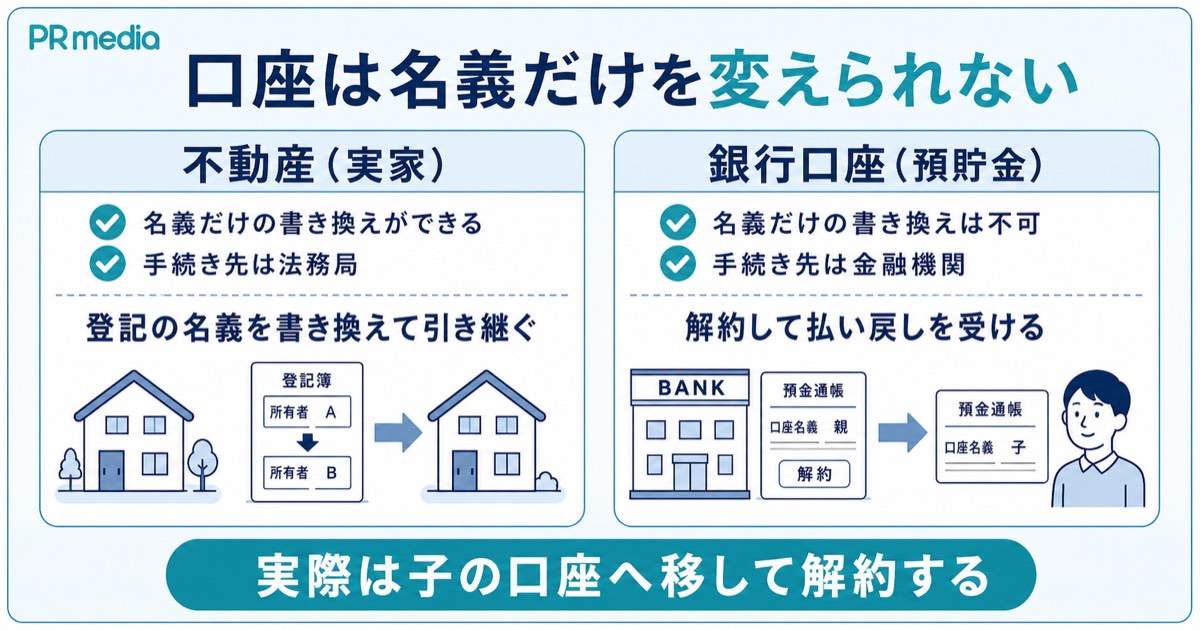
銀行口座の引き継ぎは、不動産や自動車の名義変更とは仕組みが異なります。ここでは「名義を変えられるのか」という疑問にお答えしながら、実際には何が起きるのかを整理します。
口座の名義そのものは変更できない
親名義の預金口座について、名義人だけを子へ書き換えるという扱いは、原則として認められていません。同じ財産でも、実家などの不動産とは引き継ぎ方の仕組みが違うからです。
| 観点 | 不動産(実家の土地・建物) | 銀行口座(預貯金) |
|---|---|---|
| 引き継ぎ方 | 登記の名義を書き換えて引き継ぐ | 解約して払い戻しを受ける形が一般的 |
| 名義だけの書き換え | できる | 原則としてできない |
| 手続きをする先 | 法務局 | 取引のある金融機関 |
不動産は登記の名義を書き換えれば引き継げますが、預金口座は同じようにいきません。口座は名義人と金融機関が結んだ契約そのものであり、契約する相手を途中で入れ替えるという扱いにならないためです。
窓口で「名義変更をしたい」と伝えると話がかみ合わないことがあるため、何をしたいのかを具体的に伝えると案内がスムーズに進みます。
参考:全国銀行協会「預金相続の手続の流れ」
参考:全国銀行協会「預金相続の手続きに必要な書類」
参考:法務局「法定相続情報証明制度について(相続登記の申請)」
実際は「子の口座へ移して親の口座を解約する」形になる
では、実際には何が行われるのでしょうか。親が元気なうちと相続が発生したあとでは手続きの入り口は異なりますが、お金の動きだけを見ると共通点があります。
具体的な流れは、次の2つのルートです。
- 親が元気なうちに口座を解約
- 親が亡くなった後に口座を解約
どちらのルートでも、最終的にお金は親の口座から子の口座へ移り、親の口座が解約される点は共通しています。異なるのは、そのお金の移動を税金の世界で「贈与」と見るか「相続」と見るかという点です。
この違いによって必要書類や課される税金が枝分かれしていきます。ご自身が今どちらのルートにいるのかを意識しながら読み進めていただくと、理解がぐっとスムーズになります。
参考:全国銀行協会「預金相続の手続の流れ」
生前か死後かで手続きが大きく変わる
2つのルートは、税金の種類だけでなく、手続きに関わる人や書類の量も違います。主な違いは以下のとおりです。
| 観点 | 親が元気なうちに移す | 相続が発生したあとに移す |
|---|---|---|
| かかる税金 | 贈与税 | 相続税 |
| 税金がかからない枠 | 年110万円(暦年課税・受け取る人ごと) | 3,000万円+600万円×法定相続人の数 |
| 主な必要書類 | 贈与契約書、振込の記録 | 戸籍謄本一式、遺言書または遺産分割協議書、印鑑証明書など |
| 手続きに関わる人 | 親と子(当事者どうし) | 相続人全員と金融機関 |
| 手続きの負担 | 比較的軽い | 書類が多く、時間もかかりやすい |
表を見比べると、税金がかからない枠の大きさと手続きの重さは、いわば「あちらを立てればこちらが立たず」の関係にあることが分かります。非課税枠が大きいルートは手続きが重くなり、逆に手続きが軽いルートは非課税枠が小さくなる、という関係になっているのです(2026年8月時点)。
どちらが向いているかは財産の額や家族の状況によって変わります。以降の章で、それぞれの流れと税金を順に確認していきましょう。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4152 相続税の計算」
ご相談の場でよくあるのが、窓口へ行ったものの「名義変更はできません」と言われ、そこで話が止まってしまうケースです。伝え方を少し変えるだけで、案内される内容は変わります。
親御さんがご存命なら「親の口座から自分の口座へ振り込みたい」、相続が発生したあとなら「相続の手続きをしたい」と伝えると相談がスムーズに進みます。
親の生前に預金を子へ移す手続き
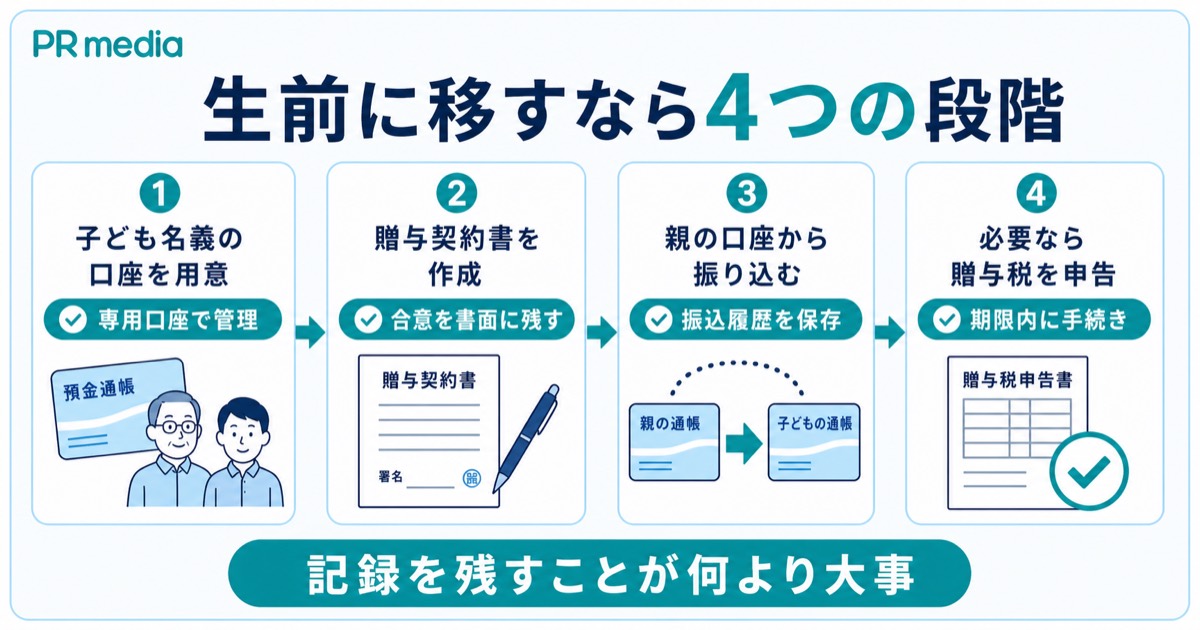
親御さんが元気なうちに預金を移す場合は、贈与として扱われます。手続き自体は相続発生後より簡単ですが、記録を残しておくことが欠かせません。4つのステップで確認します。
STEP1 子ども名義の口座を用意する
最初に行うのは、受け取る側である子ども自身が管理する口座を用意することです。すでに持っている口座を使っても構いませんが、次の条件を満たしているかを確認しておきましょう。
- 子ども本人が申し込み、本人が管理している口座であること
- 通帳・印鑑・キャッシュカードを子ども本人が保管していること
- 子ども自身が、いつでも自由に引き出せる状態であること
- 親が代わりに記帳や入出金の管理をしていないこと
この4点が大切なのは、条件を満たしていない口座に入金しても、贈与として認められない場合があるためです。
国税庁は、口座の名義に関わらず、実質的に親の財産と認められる預貯金は相続税の対象になるとしています。贈与の履歴を追いやすくするために、贈与専用の口座を新しくつくっておくという方法もあります。
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6 被相続人以外の名義の財産(預貯金)」
参考:国税庁「相続税の申告書作成時の誤りやすい事例集」
STEP2 贈与契約書を作成する
贈与は、渡す側と受け取る側の双方が合意することで成立します。法律上は口約束でも成立しますが、書面がないと合意があった事実を後から示しにくくなるため、贈与契約書を作成するのが無難です。契約書には、次の項目を盛り込みます。
- 贈与する人(親)と受け取る人(子)の氏名・住所
- 贈与する日付
- 贈与する金額
- 渡す方法(振込・振込先の口座)
- 双方の署名と押印
贈与契約書に決まった書式はなく、手書きで作成しても法的に有効です。
また、国税庁によれば、毎年そのつど契約を結んで実行していれば、各年の合計が110万円以下なら贈与税はかかりません。
一方で「毎年100万円を10年間渡す」とあらかじめ約束していた場合は、約束した年にまとめて贈与を受けたものとして課税されます。総額を先に決めてしまわず、贈与のたびに1枚ずつ契約書を残しておくのが安全です。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6」
STEP3 親の口座から子の口座へ振り込む
実際にお金を動かす段階です。渡し方は現金の手渡しと銀行振込のどちらでも可能ですが、後々の確認しやすさには大きな差が出ます。
| 確認したい点 | 現金の手渡し | 銀行振込 |
|---|---|---|
| いつ渡したかの記録 | 残らない | 両方の通帳に日付が残る |
| いくら渡したかの記録 | 残らない | 両方の通帳に金額が残る |
| 誰から誰へ渡ったかの記録 | 残らない | 口座名義で確認できる |
| 贈与契約書との照合 | しにくい | 日付と金額を突き合わせられる |
表のとおり、振込であれば渡した側と受け取った側の双方に記録が残ります。贈与契約書に記載する日付と実際の振込日をそろえておくと、いつ何が行われたのかを一連の流れとしてスムーズに説明できるので安心です。
振り込んだあとの通帳と印鑑は子ども本人が保管し、親が預かったままにしないよう気をつけてください。
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6 被相続人以外の名義の財産(預貯金)」
参考:国税庁「No.4402 贈与税がかかる場合」
STEP4 必要に応じて贈与税を申告する
暦年課税では、1月1日から12月31日までの1年間に受け取った財産の合計から110万円を差し引いた残りに対して贈与税がかかります。受け取った金額によって、申告が必要かどうかは次のように分かれます。
| 1年間に受け取った合計額 | 贈与税 | 申告 |
|---|---|---|
| 110万円以下 | かからない | 不要 |
| 110万円を超える | かかる | 必要(翌年2月1日から3月15日まで) |
| 相続時精算課税を選ぶ場合 | 別の計算になる | 相続時精算課税選択届出書の提出が必要 |
申告と納税を行うのは、財産を渡した親ではなく受け取った子どもです(2026年8月時点)。見落とされやすいのは、110万円の枠が「渡す人ごと」ではなく「受け取る人ごと」に判定されるという点です。
父と母からそれぞれ110万円ずつ受け取ると合計220万円となり、110万円を超えた分が課税の対象になります。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
参考:国税庁「No.4429 贈与税の申告と納税」
生前贈与そのものの仕組みや注意点については下記の記事にて詳しく解説しています。

「毎年110万円ずつ渡すと最初から決めているので安心です」とお考えの方が、実は多くいらっしゃいます。気をつけたいのは、あらかじめ総額を約束していると受け取られる形にしないことです。
1年ごとに契約を結び直していれば110万円以下の贈与に税金はかかりませんが、「10年で1,000万円渡す」と先に決めた場合は、約束した年にまとめて課税されます。贈与のたびに区切る運用にしておきましょう。個別の税額計算は税理士の業務にあたるため、金額が大きくなりそうなときは早めに専門家へご相談ください。
親の死後に預金を子へ移す手続き
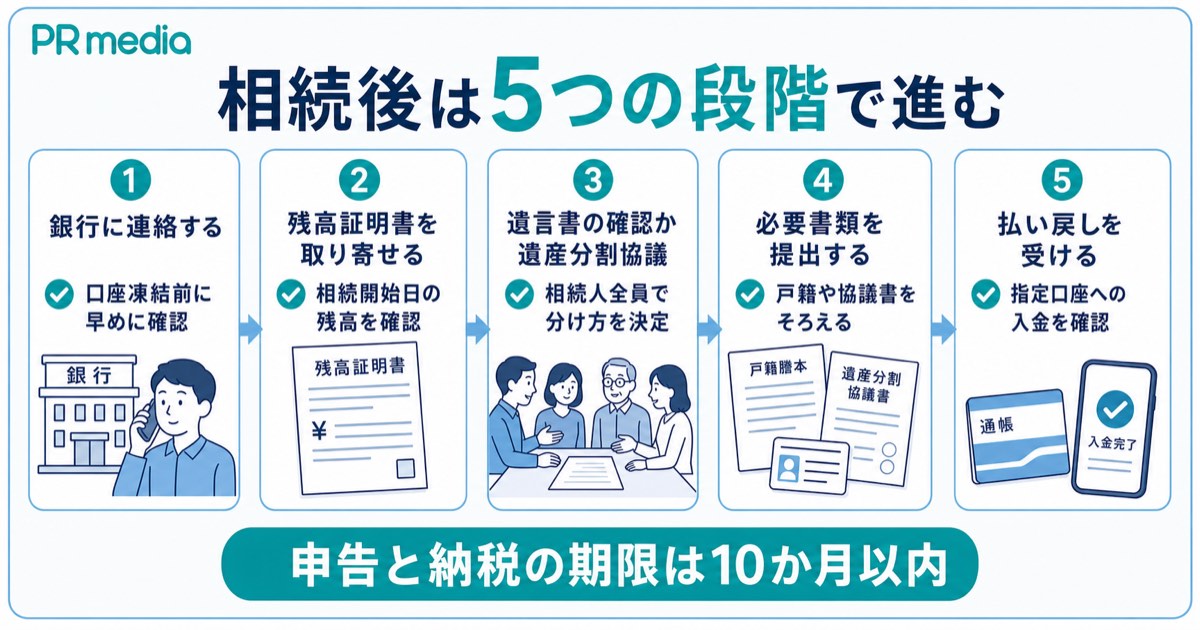
相続が発生したあとの流れは、生前と比べて書類が多く、関わる人も増えます。全体像をつかんでおくと落ち着いて進められるため、5つのステップに分けて確認していきましょう。
STEP1 銀行に連絡する
相続が発生したら、取引のある金融機関へ連絡します。連絡の際に伝える内容と、あわせて確認しておきたい内容を整理しました。
- 名義人が亡くなったことと、亡くなった日
- 連絡している人と名義人との関係
- 取引のある支店や口座番号
- 相続手続きに必要な書類の案内
金融機関へ連絡すると、その口座での入出金は原則として制限されます。いわゆる口座の凍結ですが、これは相続人全員の財産を守るための仕組みです。
そのため、必要な手続きを進めれば口座の凍結は解除されます。金融機関は死亡届の情報を自動で受け取るわけではないため、連絡のタイミングは、次に説明する準備とあわせて考えると進めやすくなります。
参考:全国銀行協会「預金相続の手続の流れ」
参考:三菱UFJ銀行「口座名義人の死亡後に必要な銀行の相続手続きとは?」
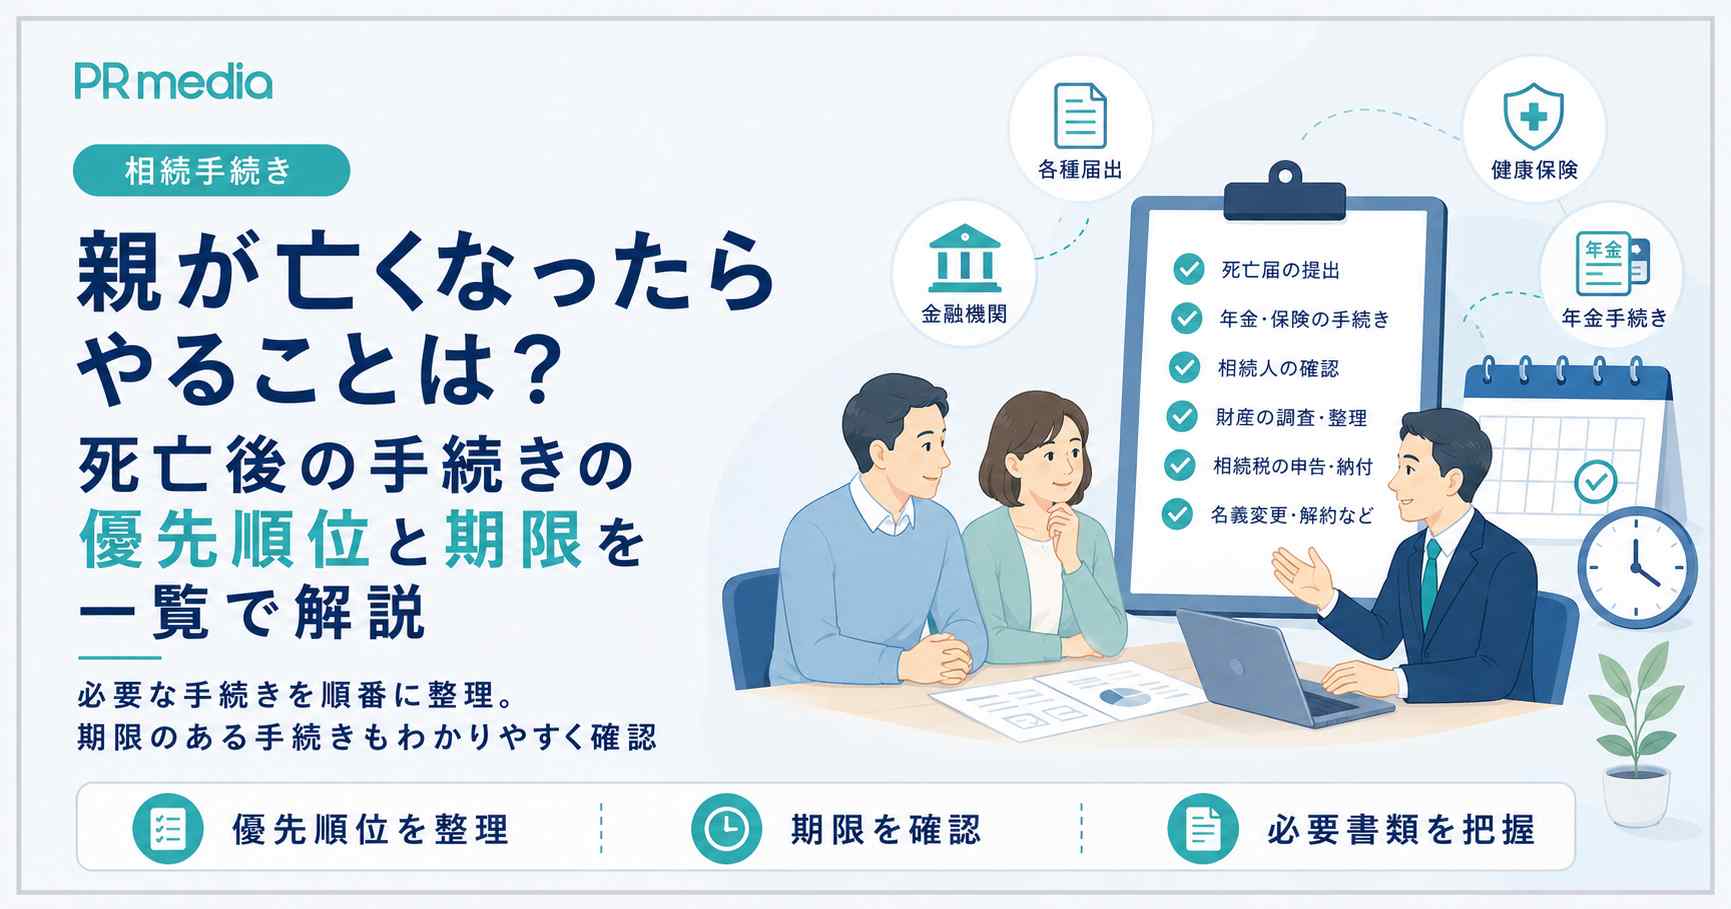
亡くなった後の手続き全体の優先順位と期限については下記の記事にて詳しく解説しています。
STEP2 残高証明書を取り寄せる
残高証明書とは、指定した日の時点で口座にいくら残っていたかを金融機関が証明する書類です。財産の一覧表作成や相続税申告のために使用されます。取り寄せる際のポイントを整理しました。
- 相続人など権利のある方であれば、そのうち1人の依頼で発行してもらえる
- 請求には、亡くなったことが確認できる戸籍謄本や、依頼する方の印鑑証明書などが必要
- 発行には所定の手数料がかかり、受け取りまで2週間程度かかる場合もある
この書類は、誰がいくら受け取るかを決める話し合いの土台になります。相続人全員の足並みがそろっていなくても請求できるため、話し合いに先立って用意しておくことも可能です。
必要書類や手数料、発行までの日数は金融機関によって違うため、取引先の金融機関でご確認ください。取引先が複数ある場合は、同じ時期にまとめて依頼しておくと手間が減ります。
参考:みずほ銀行「相続預金の残高証明書の発行」
参考:全国銀行協会「預金相続の手続の流れ」
STEP3 遺言書を確認し、なければ遺産分割協議をする
預金を誰が引き継ぐかを決める段階です。遺言書がある場合は、その種類によって家庭裁判所での確認(検認)が必要かどうかが分かれます。
| 遺言書の種類 | 家庭裁判所の検認 |
|---|---|
| 公正証書遺言 | 不要 |
| 自筆証書遺言(法務局の保管制度を利用したもの) | 不要 |
| 自筆証書遺言(自宅などで保管していたもの) | 必要 |
検認とは、遺言書の内容や状態を家庭裁判所が確認する手続きのことです。遺言書が見当たらない場合は、相続人全員で話し合い(遺産分割協議)を行い、その結果を遺産分割協議書にまとめます。
ここで知っておくと役に立つのが、法務局の法定相続情報証明制度です。戸籍謄本の束を一度提出すると、誰が相続人かを1枚にまとめた証明書(法定相続情報一覧図の写し)を必要な枚数だけ無料で受け取れます。
この仕組みを使えば、金融機関ごとに戸籍を出し直す手間を省けます。
参考:法務局「法定相続情報証明制度について」
参考:全国銀行協会「預金相続の手続きに必要な書類」
STEP4 必要書類をそろえて銀行に提出する
必要な書類は、遺言書や遺産分割協議書があるかどうかで変わります。代表的な3つのケースを比べます。
| 必要書類 | 遺言書がある | 遺産分割協議書がある | どちらもない |
|---|---|---|---|
| 金融機関所定の相続手続書類 | ○ | ○ | ○ |
| 遺言書(自筆証書は検認済みのもの) | ○ | ― | ― |
| 遺産分割協議書(相続人全員の署名・実印) | ― | ○ | ― |
| 亡くなった方の戸籍謄本 | 死亡が確認できるもの | 出生から死亡まで連続したもの | 出生から死亡まで連続したもの |
| 相続人全員の戸籍謄本 | ― | ○ | ○ |
| 印鑑証明書 | 預金を相続する方 | 相続人全員 | 相続人全員 |
表はあくまで一般的な例です。相続の内容や金融機関によって求められる書類は異なるため、取引先の金融機関で必ずご確認ください(2026年8月時点)。
負担が大きいのは、出生から亡くなるまで連続した戸籍謄本を集める部分です。STEP3で触れた証明書(法定相続情報一覧図の写し)を用意しておけば、この束の提出を省ける場合があります。
参考:全国銀行協会「預金相続の手続きに必要な書類」
参考:全国銀行協会「預金相続の手続の流れ」
参考:法務局「法定相続情報証明制度について」
STEP5 払い戻しを受けて子の口座に入金する
書類の確認が終わると、いよいよ払い戻しの段階に進みます。この場面で押さえておきたい点をまとめました。
- 親の口座は原則として解約され、名義変更ではなく払い戻しという形になる
- 払い戻し先には、相続人の代表者の口座を指定するのが一般的
- 書類の提出から入金まで、数週間かかる場合がある
- 相続税の申告と納税の期限は、相続の開始があったことを知った日の翌日から10か月以内
ここで、記事の冒頭でお伝えした「名義変更ではなく預け替えになる」という形が実際に完了します。相続税の申告が必要になりそうなご家庭では、10か月という期限から逆算して動くと余裕を持って進められます(2026年8月時点)。
書類集めに1か月以上かかることも珍しくないため、早めに着手しておくと安心です。
相続手続きでもっとも時間をとられるのが、戸籍謄本の収集です。亡くなった方の戸籍は、結婚や転籍、戸籍法の改正によって複数にまたがっていることがほとんどで、そろえるだけで数週間から1か月以上かかる例もあります。
取引のある金融機関が複数ある場合は、先に法定相続情報一覧図の写しを取得しておくと、全体の負担が目に見えて軽くなります。
生前と死後でかかる税金の違い
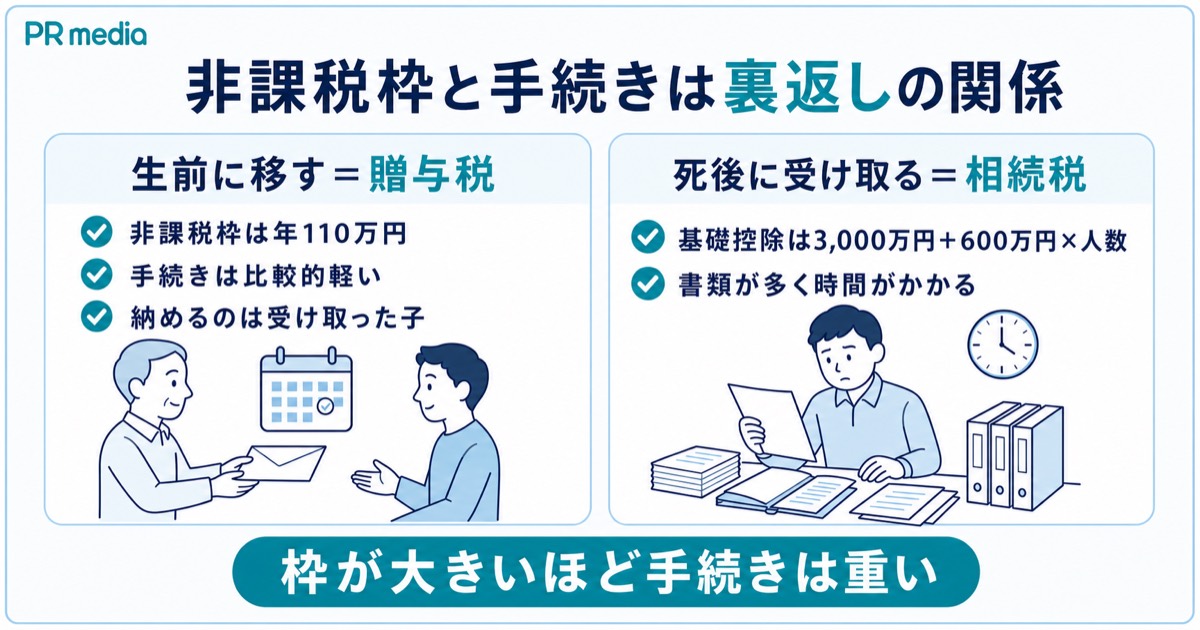
同じお金の移動でも、親が元気なうちなら贈与税、相続が発生してからなら相続税と、かかる税金が変わります。それぞれの仕組みを、順を追って見ていきましょう。
生前に移すと贈与税の対象になる
親が元気なうちに預金を子へ移すと、それは贈与にあたります。贈与税を考えるうえで、押さえておきたい前提は次の4点です。
- 贈与税を納めるのは、財産を渡した親ではなく受け取った子ども
- 課税の方法には「暦年課税」と「相続時精算課税」の2種類がある
- 特別な手続きをしなければ、暦年課税が適用される
- 課税される金額が大きくなるほど、税率は段階的に上がっていく
暦年課税とは、1月1日から12月31日までの1年間に受け取った金額をもとに計算する、標準の方法です。納税するのが受け取った側だという点に注意が必要です。
贈与税はまとまった金額を一度に移すと税率が上がりやすい設計になっているため、金額が大きくなりそうな場合は事前の確認が欠かせません。
ただし、これだけを理由に「生前は不利」と決めつける必要はなく、財産全体を見て判断していくことになります。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
年間110万円までは贈与税がかからない
暦年課税では、1年間に受け取った合計が110万円以下であれば贈与税はかからず、申告も不要です。ただし、相続が発生すると、それ以前に受けた贈与の一部が相続財産に加算されます。
| 相続が発生した日 | 相続財産に加算される贈与の範囲 |
|---|---|
| 2026年12月31日以前 | 相続開始前3年以内 |
| 2027年1月1日から2030年12月31日まで | 2024年1月1日から相続開始日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
この加算の期間は2024年(令和6年)の改正で最長7年へ延長されましたが、表のとおり段階的に移行する設計です(2026年8月時点)。加算の対象となる期間内であれば、110万円以下で贈与税がかからなかった分も加算されます。
なお、延長された部分(相続開始前3年を超え7年以内)については、その合計額から100万円を差し引いた金額が加算対象となります。この100万円は毎年使える枠ではなく、延長された期間の合計に対する枠です。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
参考:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
死後に受け取ると相続税の対象になる
亡くなった後に預金を引き継ぐ場合は、相続税の仕組みで扱われます。相続税には「基礎控除」という非課税のラインがあり、その金額は法定相続人の数によって決まります。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
- 法定相続人が1人なら3,600万円
- 法定相続人が2人なら4,200万円
- 法定相続人が3人なら4,800万円
- 法定相続人が4人なら5,400万円
遺産の総額がこの金額に収まるご家庭であれば、相続税の申告も納税も原則として必要ありません(2026年8月時点)。
ただし注意したいのは、判定の対象になるのが預貯金だけではないという点です。実家などの不動産、生命保険金のうち「500万円×法定相続人の数」を超える部分、さらに加算対象期間内に受けた暦年課税の贈与なども合計して判断します。
預金だけなら基礎控除に収まりそうに見えても、実家を加えると超えてしまうケースは珍しくありません。
なお、小規模宅地等の特例などを使った結果として税額が0円になる場合は、申告そのものは必要になります。
参考:国税庁「No.4152 相続税の計算」
参考:国税庁「No.4114 相続税の課税対象になる死亡保険金」
参考:国税庁「No.4205 相続税の申告と納税」
相続時精算課税を選ぶという方法もある
まとまった金額を早めに移したい場合の選択肢として、相続時精算課税という制度があります。暦年課税との違いを並べます。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 使える控除 | 基礎控除 年110万円 | 特別控除 累計2,500万円+基礎控除 年110万円 |
| 使える人 | 制限なし | 渡す側は60歳以上の父母・祖父母、受け取る側は18歳以上の子・孫 |
| 手続き | 届出は不要(110万円を超えたときは申告) | 相続時精算課税選択届出書の提出が必要 |
| 相続時の扱い | 加算の対象となる期間内の贈与を加算 | 年110万円を超えた分を贈与時の価額で加算 |
| 注意点 | 加算の対象期間が最長7年へ段階的に延長 | 選択後は同じ人からの贈与を暦年課税に戻せない |
特別控除とは、累計で2,500万円に達するまで贈与税がかからないという枠のことです。2024年(令和6年)1月1日以後の贈与からは、これに加えて年110万円の基礎控除も設けられ、この枠に収まる贈与は相続財産に加算されなくなりました(2026年8月時点)。
ただし、特別控除を使って移した分は、相続が起きたときに贈与した時点の価額で相続財産に加算されます。
いったん選ぶと同じ人からの贈与を暦年課税へ戻せない点もあわせて、選択を検討する段階で税理士など専門家に相談しておくと安心です。
参考:国税庁「No.4103 相続時精算課税の選択」
参考:国税庁「No.4409 贈与税の計算(相続時精算課税の選択をした場合)」
参考:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
見落とされがちな点の一つが、納税時の現金の準備です。財産の大部分が実家などの不動産で、預金が少ないご家庭では、相続税がかかると分かっても支払うお金が手元にないという状況が起こり得ます。
預金をどう移すかを考えるときは、税額の大小だけでなく、納税分の現金を残せているかという視点もあわせて確認しておきたいところです。
名義変更が「名義預金」とみなされる場合がある
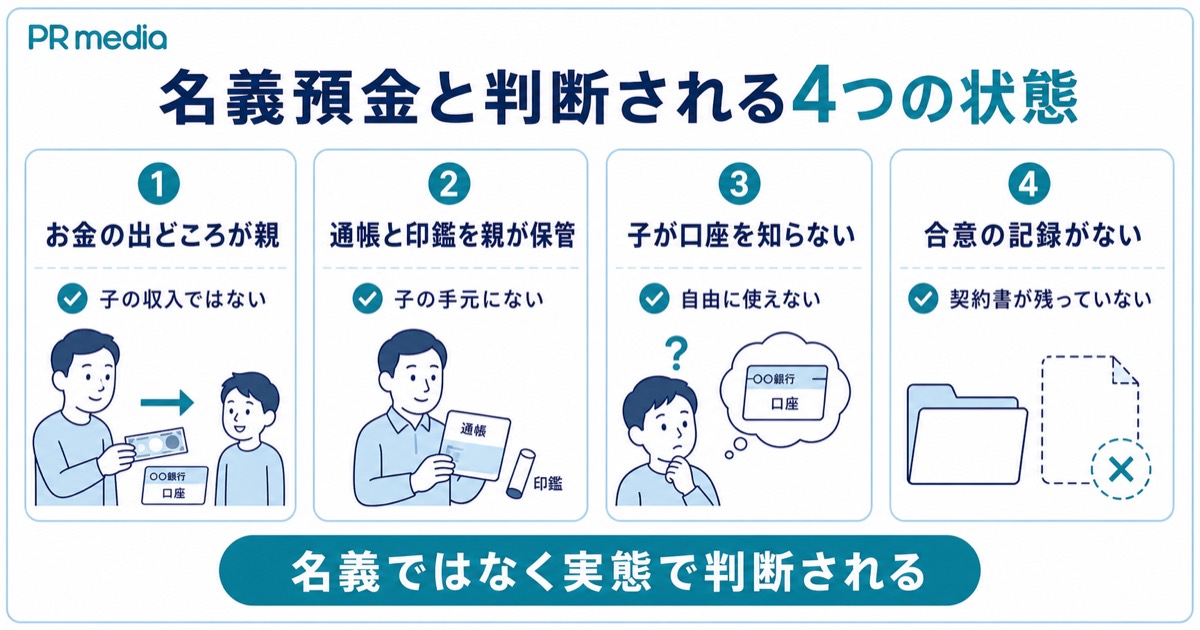
子ども名義の口座へ移しただけでは、贈与として認められないことがあります。相続税の申告で見落とされやすい部分なので、判断のポイントを確認します。
名義預金とは
名義預金とは、口座の名義は子どもや孫であっても、実質的には親の財産と認められる預金のことです。次のような要素から総合的に判断されます。
- 預け入れたお金の出どころが、親の収入や財産である
- 通帳・印鑑・キャッシュカードを親が管理している
- 子どもが口座の存在を知らない、または自由に使えない
- 贈与の合意があったことを示す記録が残っていない
国税庁は、相続税の申告で誤りやすい事例のひとつとして、亡くなった方以外の名義になっている預貯金を挙げています。誰の名義かではなく、誰のお金でどう管理されていたかで判断されるという考え方です。
隠すつもりがなくても結果として申告漏れにつながることがあるため、心当たりのある方は早めに整理しておくと安心できます。
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6 被相続人以外の名義の財産(預貯金)」
参考:国税庁「No.4402 贈与税がかかる場合」
名義預金と判断されやすいケース
どのような状態だと名義預金と判断されやすいのでしょうか。反対に贈与と認められやすい状態と比較すると、違いがはっきりします。
| 確認したい点 | 名義預金と判断されやすい | 贈与と認められやすい |
|---|---|---|
| お金の出どころ | 親の収入や財産 | 親から子へ贈与されたもの |
| 通帳・印鑑の保管 | 親が保管している | 子ども本人が保管している |
| 口座の存在 | 子どもが知らない | 子どもが把握している |
| 入出金の操作 | 親が行っている | 子ども本人が行っている |
| 合意の記録 | 何も残っていない | 贈与契約書と振込記録がある |
典型的なのは、親が孫や子の名義で口座をつくって毎年入金しているものの、通帳も印鑑も親が持ったままというケースです。悪意がなくても、また子どものためを思って始めたことであっても、結果として名義預金と判断される場合があります。
最終的には個別の事情をふまえて判断されるため、迷ったときは税理士に確認してみてください。
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6 被相続人以外の名義の財産(預貯金)」
参考:国税庁「No.4429 贈与税の申告と納税」
名義預金とみなされないためのポイント
ここまでの内容を裏返すと、実務でできる備えが見えてきます。押さえておきたいのは次の3点です。
- 贈与のたびに贈与契約書を作成し、双方が署名・押印する
- 手渡しではなく振込にして、両方の通帳に記録を残す
- 通帳・印鑑・キャッシュカードは、子ども本人が保管する
いずれも、生前贈与の手続きとして紹介したSTEP1からSTEP4をていねいに実行すれば自然と満たされる内容です。これらをそろえれば必ず認められると断言できるものではありませんが、贈与の事実を説明しやすくなるのは確かです。
すでに移してしまった預金がある場合も、いまから記録を整えておくことに意味があります。
参考:国税庁「相続税の申告書作成時の誤りやすい事例集 事例6 被相続人以外の名義の財産(預貯金)」
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4429 贈与税の申告と納税」
「現金を少しずつ渡していたつもりが、通帳も印鑑も親御さんが管理したままだった」という事例をよく伺います。この状態では贈与が成立していないと判断され、親御さんの財産として扱われる可能性があるため要注意です。
契約書を残し、受け取る側の口座で管理する形に切り替えておくと、後の確認がぐんと楽になります。
親から子へ預金を移すときの注意点
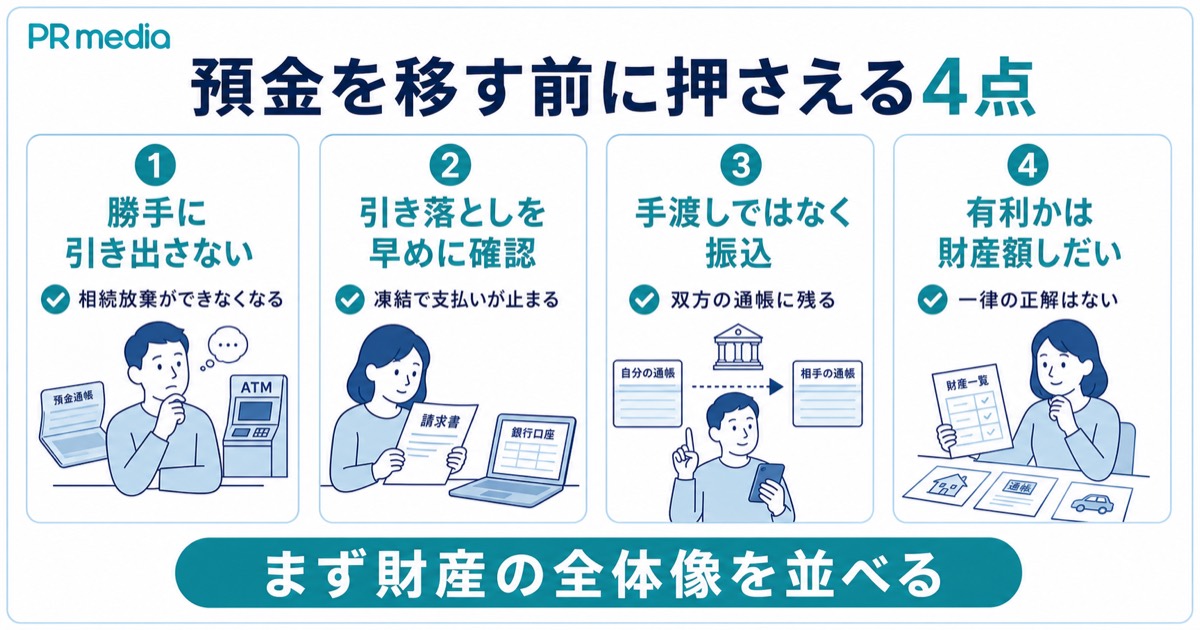
手続きの前後で気をつけておきたい点をまとめました。あらかじめ知っておくだけで避けられるつまずきもあるため、ご自身の状況に照らしながら確認してみてください。
親が亡くなったあとに勝手に引き出さない
相続が発生したあと、手元にあるキャッシュカードで預金を引き出してしまう例があります。悪気なく行われることも多いのですが、次のようなリスクを伴います。
- ほかの相続人に知らせずに引き出すと、話し合いがこじれやすくなる
- 引き出したお金を使ってしまうと、相続放棄ができなくなる場合がある
- 引き出した現金も、相続財産として相続税の対象に含まれる
相続人であっても、自分ひとりの判断で自由に動かせるお金ではありません。とはいえ、葬儀費用など当面の資金が必要になる場面はあります。
そうしたときのために、遺産分割の前でも一定の範囲で払い戻しを受けられる制度が用意されています。詳しくは、後半のよくある質問をご確認ください。
引き落としのある口座は早めに手続きする
親の口座が凍結されると、そこから自動で引き落とされていた支払いは止まります。どのようなお金が動いているかを、事前に洗い出しておきましょう。
| 種類 | 具体例 | 対応の目安 |
|---|---|---|
| 引き落とし | 電気・ガス・水道、通信費、保険料、クレジットカード | 各契約先へ連絡し、支払い方法を変更する |
| 定期的な入金 | 年金、家賃収入、配当金 | 支給元や入金元へ連絡し、手続きを確認する |
| 自動送金・積立 | 定期積立、家族への送金 | 停止の要否を金融機関に確認する |
滞納の通知が届いてから気づくというのは、よくあるパターンです。金融機関へ連絡する前に直近の通帳を開き、毎月の入出金を一覧にしておくと、対応すべき先が一目で分かります。
実家の水道光熱費など、しばらく契約を続ける必要があるものは、支払い方法の切り替え先も同時に決めておくと二度手間になりません。
手渡しではなく振込で記録を残す
生前贈与の手順でも触れましたが、注意点としてあらためて整理します。記録を残すうえで意識したいのは次の4点です。
- 手渡しの現金は、いつ・いくら・誰から誰へ渡ったのかを示す記録が残らない
- 振込であれば、渡した側と受け取った側の双方の通帳に記録が残る
- ATMからの現金入金ではなく、親名義の口座からの振込にする
- 記録は数年後に見返す可能性があるため、通帳は繰り越し分も保管しておく
3つ目は見落とされやすいところです。親から現金を受け取って子どもがATMで入金すると、通帳には入金の記録しか残らず、お金の出どころを説明しにくくなります。
金額の大小に関わらず、口座から口座へ動かす習慣にしておくと、後から振り返るときに困りません。
生前と死後のどちらが有利かは財産額によって変わる
どちらを選ぶべきかという問いに、一律の答えはありません。判断の材料になるのは、次の3つの視点です。
- 財産の額:基礎控除(3,000万円+600万円×法定相続人の数)を超えそうかどうか
- 財産の種類:預貯金だけか、実家などの不動産も含むか
- 目的:早めに渡したいのか、納税分の現金を残したいのか、もめないようにしたいのか
同じ金額を一度に移す前提であれば、基礎控除の大きい相続のほうが負担は軽くなりやすい傾向があります。
反対に、財産の総額が基礎控除を大きく超えるご家庭では、贈与税を負担してでも生前に移したほうが全体では軽くなる場合もあります(2026年8月時点)。いずれにしても、親御さんと話しておかないと財産の全体像はつかめません。
当メディアの調査で、これまでに親と「相続」について話し合ったことがあるかを聞きました。「話したことはまったくない」が37.7%、「話題に出たことはあるが、深く話していない」が28.0%です。合わせて6割を超える方が、踏み込んだ話にまでは至っていない様子がうかがえます(当メディア調査/2026年5月・親がご存命の人300名)。
通帳の保管場所や取引先の金融機関を確認するといった、身近なところからの会話でも十分に意味があります。
生前贈与と相続のどちらを選ぶかで迷ったときは下記の記事にて詳しく解説しています。

話を切り出しにくいときは、「相続」という言葉を使わずに始めるのがおすすめです。「通帳ってどこにしまってある?」「引き落としはどの銀行にまとめてる?」といった生活まわりの確認から入ってみてください。
親御さんも身構えずに答えてくれることが多いようです。取引先の金融機関を把握しておくだけでも、いざというときの負担は大きく変わります。
銀行口座の名義変更で迷ったらPR mediaへ無料相談
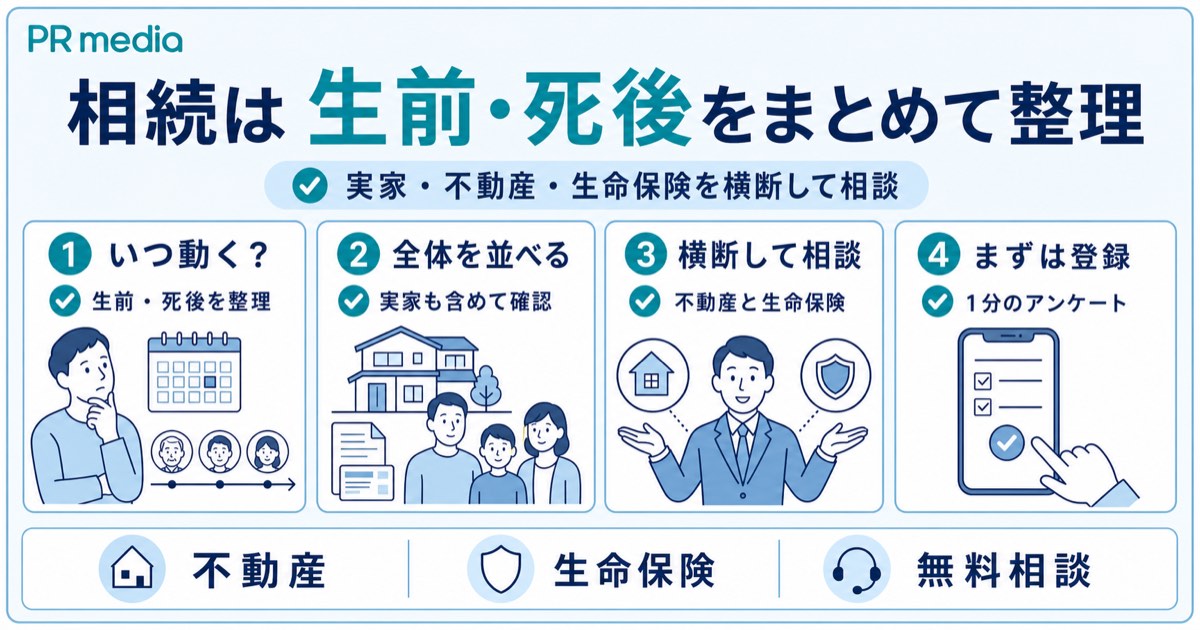
預金の引き継ぎ方は、実家をどうするかという話と切り離せません。PR mediaでは、ご家庭の財産全体を一緒に整理する無料相談をご用意しています。
預金だけでなく実家の不動産もまとめて整理できる
調べ始めると、預金の話のはずが実家の扱いにも行き当たるという方は少なくありません。PR mediaで相談できる範囲を整理しました。
| 領域 | 相談できる内容 |
|---|---|
| 相続全体 | 引き継ぐ財産の洗い出し、生前と相続発生後のどちらで動くかの整理 |
| 不動産 | 実家などの評価・活用・売却・リースバック・空き家買取 |
| 保険 | 生命保険を使った納税資金の準備、受取人の考え方 |
| 渡し方の検討 | 選択肢の整理(特定の手法をおすすめするものではありません) |
| 相談料 | 無料 |
預金だけを切り離して考えると、実家の評価額が加わったときに前提が変わってしまうことがあります。財産をまとめて並べたうえで検討できる点が、PR mediaに相談していただくメリットです。
なお、個別の税額計算や相続手続きの代行は税理士・司法書士の業務にあたるため、必要に応じて各分野の専門家と連携する形をとっています。
1分のアンケート登録から相談できる
いきなり面談を申し込むのは気が重いという方のために、短いアンケートへの登録からご案内しています。登録の流れは次のとおりです。
- 所要時間は1分程度
- 親御さんの財産の状況について、当てはまるものを選ぶだけ
- 相談料は無料
- その場で契約や購入を求めるものではありません
選択式のアンケートに答えていくうちに、ご自身の家庭で何が分かっていて何が分かっていないのかが整理されていきます。預金の場所も実家の扱いも決まっていないという段階で構いません。
気になることが出てきたタイミングで、アンケート登録からご相談ください。
相談前にご用意いただくと話が早く進むのが、財産のおおまかな内訳です。「取引のある金融機関」「実家の所在地」「加入している保険」の3点をメモしておくだけで、その場で確認できる範囲が大きく広がります。
金額は正確でなくても構いません。分かる範囲でお持ちください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
銀行口座の名義変更に関するよくある質問
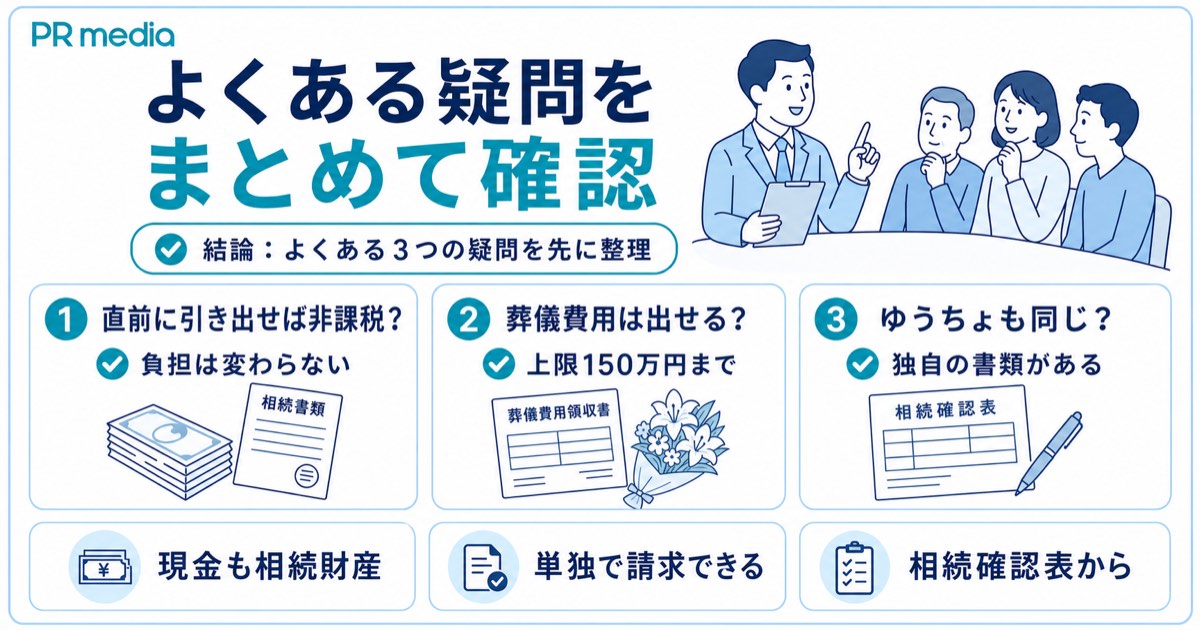
最後に、銀行口座の名義変更について寄せられることの多い疑問に、簡潔にお答えします。
参考:国税庁「No.4105 相続税がかかる財産」
参考:法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」
参考:ゆうちょ銀行「相続手続き」
参考:ゆうちょ銀行「ゆうちょ銀行の相続手続き」
まとめ:銀行口座の名義変更は、生前と死後の違いを知って早めに相談を
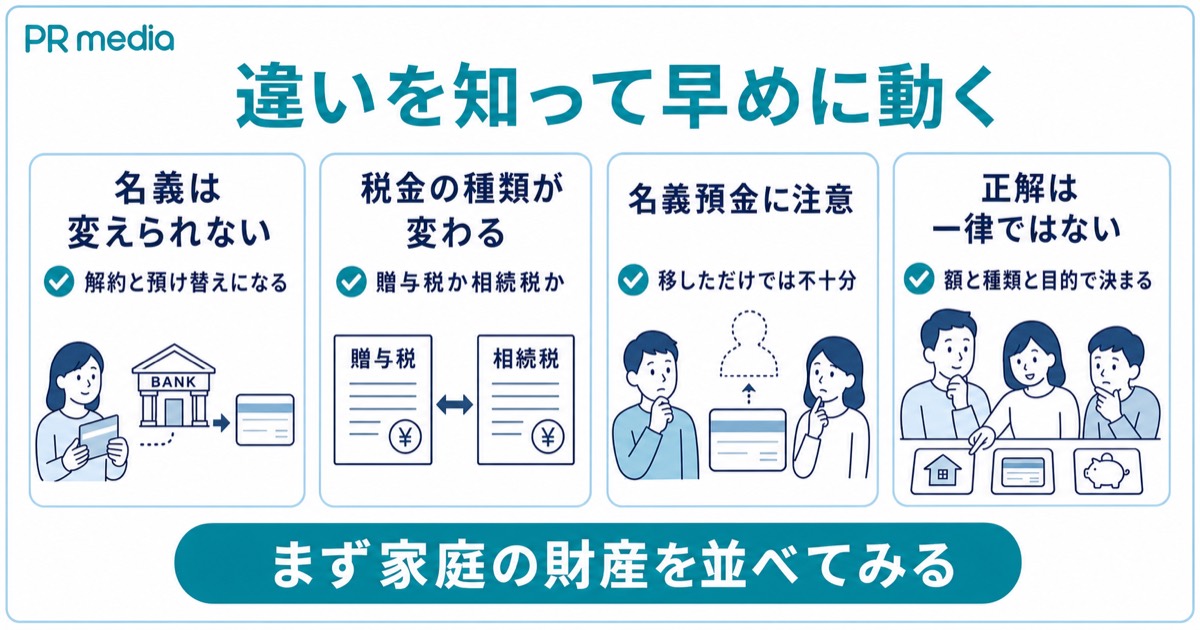
ここまでの内容を振り返りながら、次に何をすればよいかを整理していきましょう。押さえておきたいのは4点です。
- 銀行口座は名義だけを変えることができず、解約と預け替えという形になるのが一般的
- 親が元気なうちに移せば贈与税、相続が発生してから受け取れば相続税と、扱いが変わる
- 子ども名義に移しただけでは、名義預金と判断される場合がある
- どちらが合うかは財産の額・種類・目的で変わり、一律の正解はない
4点に共通しているのは、ご自身の家庭の財産を並べてみないと判断できないという点です。預金の金額、実家の評価、加入している保険。これらを書き出す作業は、ご家族だけでも進められます。
手が止まったところから専門家に見てもらうと、確認できる範囲が一気に広がります。
当メディアの調査では、親御さんに「やっておいてほしい」と感じる終活として、預貯金・口座(通帳)の整理・一覧化を挙げた方が56.7%と最多でした。その一方で、終活について親や家族と「話したことはない」という方も50.3%にのぼります。必要性は感じていても、行動にまでは移せていない方が多いようです(当メディア調査/2026年6月・親がご存命の人300名)。
裏を返せば、いまから少しずつ整理を始めておくだけでも、いざというときの負担はかなり変わってくるといえます。
預金の引き継ぎ方に迷ったときは、実家の不動産も含めてPR mediaへご相談ください。1分のアンケート登録から、ご自身の状況を一緒に整理していけます。
なお、本記事の税制に関する情報は2026年8月時点のものです。制度は改正されますので、実際に判断される際は最新の情報をご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!