親御さんから住宅の頭金や生活費を援助してもらうとき、税金の扱いが気になる方は少なくありません。
家族の間のやりとりだから問題ないと考えていても、受け取った金額によっては贈与税の対象になります。
贈与税に関してこんな疑問をお持ちではありませんか。
- 親子の間でお金を渡すだけでも、贈与税がかかるのかが分からない
- 申告しなかった場合に、税務署へどのように伝わるのかを知りたい
- これから親の援助をどう受ければよいのか、見当をつけられるようになりたい
贈与税は、財産を受け取った側が申告して納める税金です。
仕組みを知らないまま資金のやりとりを重ねると、後の相続の場面で申告漏れを指摘され、本来の税額に加えた負担が生じるおそれがあります。
反対に、税金がかからない範囲や特例を理解しておけば、ご家族の希望に沿った渡し方を落ち着いて検討できます。
当メディアの調査では、相続税が「いくらの遺産からかかるか」について、「まったく知らない」と答えた方が53.0%、「なんとなく聞いたことはある(金額は曖昧)」が37.3%でした。合わせて9割の方が、目安の金額までは把握できていません(当メディア調査/2026年6月・親がご存命の人300名)。
分からないところから調べ始めるのは、めずらしいことではないようです。
この記事を読み終えるころには、これから親子間でお金や不動産をどう渡せばよいかの方向性がつかめ、誰に相談すればよいかも見えてきます。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
親子間のお金のやりとりでも贈与税はかかる
親子の間であっても、財産を無償で受け取れば贈与税の対象になります。税務署に把握されるケースやペナルティに入る前に、どのようなときに課税されるのかという前提を確認します。
贈与税とは
贈与税とは、個人が財産をもらったときにかかる税金です。
- 財産をもらった人に対してかかる(法人からもらった場合は所得税の対象)
- 課税方法には「暦年課税」と「相続時精算課税」の2種類がある
- 自分が保険料を負担していない生命保険金を受け取った場合なども、贈与とみなされることがある
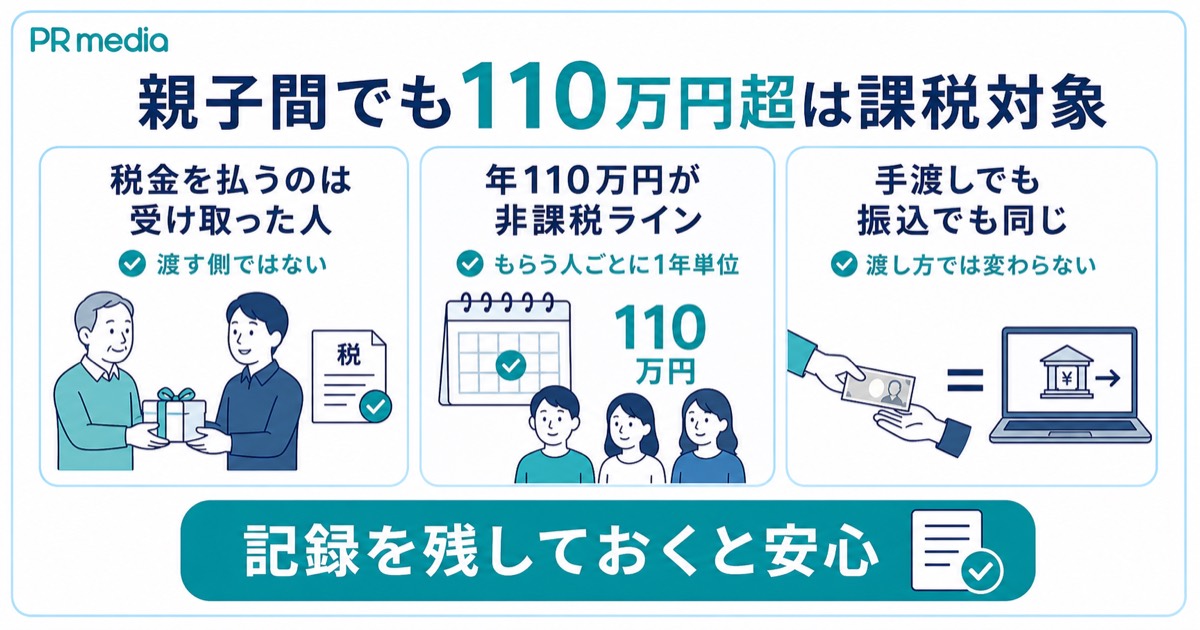
押さえておきたいのは、贈与税が「渡した人」ではなく「受け取った人」を対象とする税金だという点です。
親から資金援助を受ける立場の方にとっては、この税金は自分に直接関わるものです。そう意識しておくと、この先の説明がぐっと理解しやすくなります。
参考:金融広報中央委員会「10.贈与税はどんなときにかかるか」
参考:国税庁「財産をもらったとき」
参考:国税庁「No.4402 贈与税がかかる場合」
親子間でも年間110万円を超えると贈与税がかかる
贈与税のうち暦年課税では、1年間に受け取った財産の合計額から110万円を差し引いた残りに対して贈与税がかかります。
この110万円を基礎控除といい、一定額まで税金がかからない非課税のラインを指します。
| 1年間に受け取った合計額 | 贈与税 | 申告 |
|---|---|---|
| 110万円以下 | かからない | 不要 |
| 110万円を超える | かかる | 必要(翌年2月1日から3月15日まで) |
110万円の非課税枠は、「もらう人ひとりにつき、1年間でいくらまで」という形で計算します。
父と母からそれぞれ110万円を受け取ると合計220万円になり、超えた分が課税対象です。申告と納税を行うのは受け取った子の側なので、援助を受ける立場の方こそ知っておきたい部分です。
引用:国税庁「No.4402 贈与税がかかる場合」
引用:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
生前贈与を使った相続税対策の全体像は、下記の記事で詳しく解説しています。

現金手渡しでも口座振込でも扱いは変わらない
手渡しでも振込でも、贈与税がかかるかどうかの判断は変わりません。というのも、贈与税は「渡し方」ではなく、「財産をタダで受け取った」という事実そのものに対して課される税金だからです。
- 渡し方によって、贈与税がかかるかどうかが変わるわけではない
- 贈与は「あげます」「もらいます」という双方の合意によって成立する
- 合意や記録が残っていないと、後から贈与の成立を説明しにくくなる
記録が残っていないことと、課税されないことは別の話です。振込の履歴や贈与契約書といった記録は、税務署へ説明するための材料になります。
同時に、誰がいくら受け取ったのかをご家族の間ではっきりさせる役割も果たします。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:e-Gov法令検索「民法(第549条)」
ご質問で多いのが、「毎月の仕送りにも贈与税がかかるのか」というものです。生活費や教育費として必要な都度受け取るものは、通常必要と認められる範囲であれば対象外とされています。
ただし受け取った分を使わずに預金へ回すと、扱いが変わることがあります。何に使ったかを意識しておくと、後の説明がしやすくなります。
親子間の贈与を申告しないと税務署にばれる主なケース
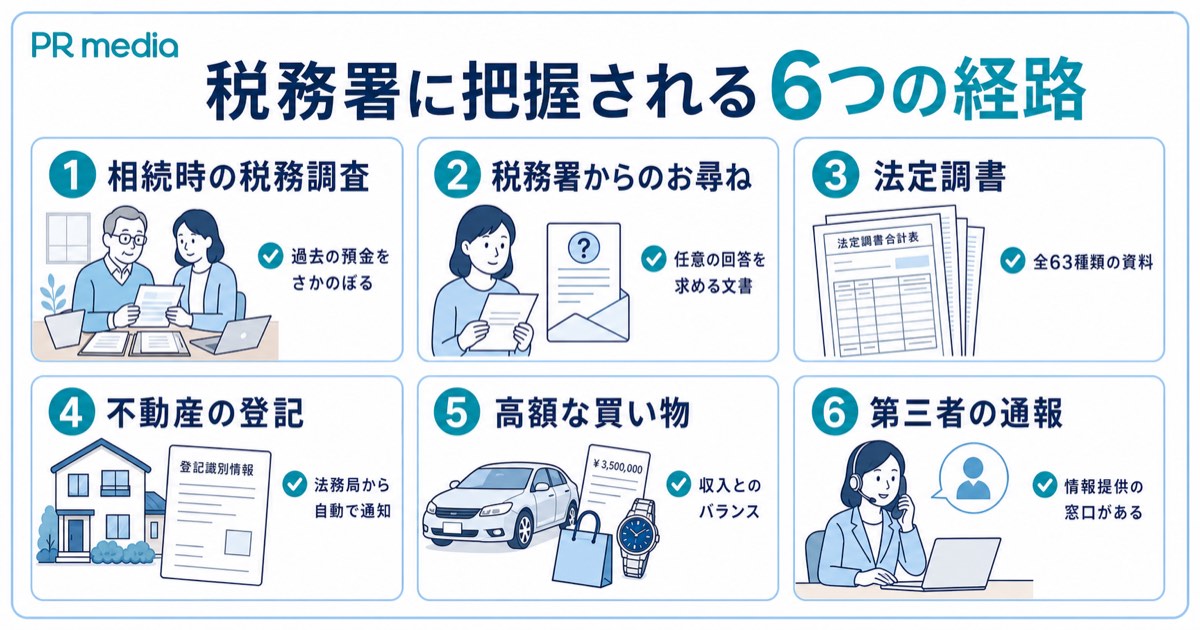
税務署は、金融機関などから届く資料や不動産の登記情報をもとに、個人の資産や収入の状況を把握できる立場にあります。ここでは、親子間の贈与が税務署に把握される代表的な場面を見ていきます。
相続が発生したときの税務調査で把握される
親子間の贈与が確認されるきっかけとして多いのが、親の相続が発生したあとに行われる税務調査です。国税庁が公表している税務調査の実績を整理しました。
| 項目 | 相続税 | 贈与税 |
|---|---|---|
| 実地調査の件数 | 9,512件 | 2,778件 |
| 申告漏れなどが見つかった件数 | 7,826件 | 2,582件 |
| 追徴税額の合計 | 824億円 | 123億円 |
| 1件あたりの追徴税額 | 867万円 | 443万円 |
国税庁「令和6事務年度における相続税の調査等の状況」より筆者作成
追徴税額とは、不足していた本来の税額と加算税などを合わせた金額です。贈与税の調査では、申告漏れなどが見つかった件数のうち83.4%が無申告でした。
財産の内訳を見ると、現金や預貯金などが62.9%を占めています。相続の手続きでは過去の預金の動きをさかのぼって確認する場面があり、そこで生前のやりとりが把握されることがあります。
引用:国税庁「令和6事務年度における相続税の調査等の状況」
税務署から「お尋ね」の文書が届く
「お尋ね」とは、申告が必要かどうかなどを確かめるために、税務署が任意の回答を求める文書です。調査そのものではないため、届いた時点で税額が決まるわけではありません。
- 相続が発生したあとに届く「相続税についてのお尋ね」(相続税の申告要否検討表が同封される)
- 不動産を取得したあとに届く「お買いになった資産の買入価額などについてのお尋ね」
- 後者では、購入資金をどのように用意したかを記入して返送する
回答の内容から、親からの資金援助が確認されることはあります。記入に迷う部分があれば、返送する前に専門家へ相談しておくと落ち着いて対応できます。
参考:国税庁「令和6事務年度における相続税の調査等の状況」
法定調書からお金の動きが把握される
法定調書とは、税務署への提出が法律で義務づけられている資料のことです。金融機関や保険会社、不動産を買った側などが提出します。
- 生命保険契約等の一時金の支払調書
- 不動産等の譲受けの対価の支払調書
- 株式等の譲渡の対価等の支払調書
国税庁によると、法定調書は現在63種類あります。税務署はこうした資料を通じて資産の動きをつかめる立場にあります。
個人の口座が常に見られているわけではありませんが、大きな金額が動く場面では記録が残ると考えておくとよいでしょう。
参考:国税庁「No.7401 法定調書の種類」
参考:国税庁「No.7442「不動産等の譲受けの対価の支払調書」の提出範囲等」
不動産の名義変更(登記)から把握される
不動産の登記情報は法務局から税務署へ自動的に通知される仕組みになっているため、親から子へ名義を変更すると、その事実は税務署にも伝わります。
その結果、税務署から贈与とみなされ、「お尋ね」と呼ばれる確認文書が届く場合があります。
| ケース | 贈与税の扱い |
|---|---|
| 対価を支払わずに名義を変えた | 原則として贈与にあたる |
| 時価より著しく低い価格で譲り受けた | 差額が贈与とみなされることがある |
| 親の資金で購入し、出した割合と登記の持分が異なる | その差の部分が贈与とみなされることがある |
持分とは、1つの不動産を複数人で持つときの取り分の割合のことです。親の援助で住宅を購入するなら、資金を出した割合に合わせて持分を登記しておくと扱いがはっきりします。
契約を結ぶ前に、誰がいくら出すのかと持分の決め方をあわせて話し合っておくことが大切です。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:e-Gov法令検索「相続税法(第7条・第9条)」
不動産を生前贈与する際の税金や手続きは、下記の記事で詳しく解説しています。

収入に見合わない高額な買い物から把握される
これまでの収入に比べて高額な支出、具体的には住宅や車など大きな出費があると、その資金の出どころについて確認を受けることがあります。チェックされやすいのは次の点です。
- 自己資金が、これまでの収入と釣り合っているか
- 借入金の額と収入のバランスがとれているか
- 資産を売却した代金の申告が正しく行われているか
- 資金の援助を受けた場合に、贈与税の申告が行われているか
援助を受けること自体が問題になるわけではありません。その援助が贈与なのか、貸し借りなのか、共有持分に対応するものなのかがはっきりしていれば、確認を受けても落ち着いて説明できます。
第三者の通報やSNSの投稿から発覚する
国税庁は、課税や徴収の漏れに関する情報提供を受け付ける窓口を設けています。提供の方法は複数あります。
- 国税庁ホームページの情報提供フォーム
- 郵送による情報提供
- 電話による情報提供
- 国税局や税務署での面接
情報が寄せられたからといって、ただちに調査が行われるわけではありません。それでも資料の一つとして扱われる可能性はあります。
投稿の内容を気にするよりも、正しく申告しておくほうが気持ちはずっと楽になります。
参考:国税庁「課税・徴収漏れに関する情報の提供」
国税庁が公表している調査事例には、相続が発生する前に、親名義の口座から相続人やその家族名義の口座へ預金を移していたケースが挙げられています。
名義を分けたとしても、資金の出どころと管理の実態から判断されます。口座を分ける前に、贈与として成立させる手順を押さえておきましょう。
親子間の贈与の申告漏れが判明したときのペナルティ
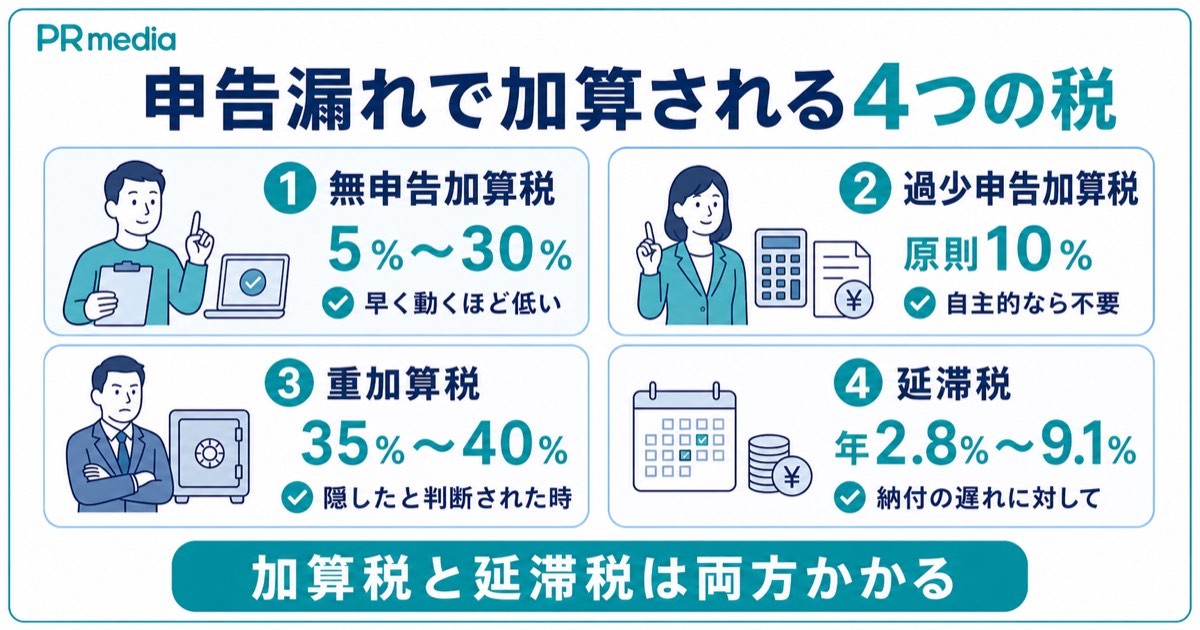
申告漏れが判明すると、本来の贈与税に加えて税金がかかるおそれがあります。どれが何に対するものなのかを知っておくと、慌てずに対応できます。以下の割合は2026年8月時点のものです。
無申告加算税
期限までに申告しなかったこと自体に対してかかる税金です。期限を過ぎてから提出する申告を期限後申告といい、そのタイミングによって割合が変わります。
| 申告のタイミング | 割合 |
|---|---|
| 調査の通知を受ける前に、自分から期限後申告をした | 5% |
| 調査の通知を受けたあと、調査で指摘される前に申告した | 50万円までは10%/50万円超300万円までは15%/300万円超は25% |
| 調査で指摘されたあとに申告した、または税額を決められた | 50万円までは15%/50万円超300万円までは20%/300万円超は30% |
表から読み取れるのは、自分から早く動くほど割合が低く抑えられる仕組みだという点です。
申告期限から1か月以内に自主的に申告するなど一定の要件を満たす場合には、課されないこともあります。
引用:国税庁「No.2024 確定申告を忘れたとき」
過少申告加算税
申告はしたものの、納めた税額が本来より少なかった場合にかかる税金です。少なかった分を申告し直すことを修正申告といいます。
- 原則は10%
- 期限内に申告した税額と50万円のいずれか多い金額を超える部分は15%
- 調査の通知を受ける前に、自分から修正申告をした場合は課されない
- 調査の通知後、指摘される前に修正申告をした場合は5%(上記の15%にあたる部分は10%)
110万円をわずかに超えていた、財産の評価額の計算が違っていたなど、あとから気づくことはよくあります。早い段階で自分から直せば、負担が軽くなる場合があります。
引用:国税庁 「加算税制度(国税通則法)の概要」
重加算税
事実を隠したり、事実と異なる内容に見せかけたりしたと判断された場合に、加算税に代えて課されるものです。
- 過少申告に代えて課される場合は35%
- 無申告に代えて課される場合は40%
- 過去5年以内に無申告加算税などを課されたことがある場合は、さらに10%が加算される
うっかり忘れていた場合と、意図的に隠していた場合とでは扱いが分かれます。悪質と判断されたときには、刑事罰の対象になることもあります。
過去の記録に不安があるときほど、隠さずに事実を出す方向で進めるほうが安全です。
引用:国税庁 「加算税制度(国税通則法)の概要」
延滞税
納付が遅れた期間に応じてかかる、利息にあたる税金です。納期限からの経過期間によって割合が分かれます。
| 期間 | 割合(2026年) |
|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% |
| 2か月を経過した日以後 | 年9.1% |
延滞税の割合は毎年見直されます。上記は2026年(令和8年)1月1日から12月31日までの割合です。
本来の贈与税を先に納めておけば、その後は延滞税が積み上がりません。お金の準備と書類の準備は分けて考えると動きやすくなります。
引用:国税庁「No.9205 延滞税について」
ご相談で尋ねられることの一つが、「加算税と延滞税はどちらか一方なのか」という点です。加算税は申告の内容に対するもの、延滞税は納付の遅れに対するもので、性質が異なるため、原則として両方が発生します。
ただし延滞税がかかるのは本税だけで、加算税に上乗せされることはありません。納める見込みの金額が分かった段階で本来の税額だけでも納めておけば、その納めた分について延滞税の増加は止まります。
どの年分への納付かを明示する必要があるため、方法は事前に税務署へご確認ください。
贈与税の時効は原則6年
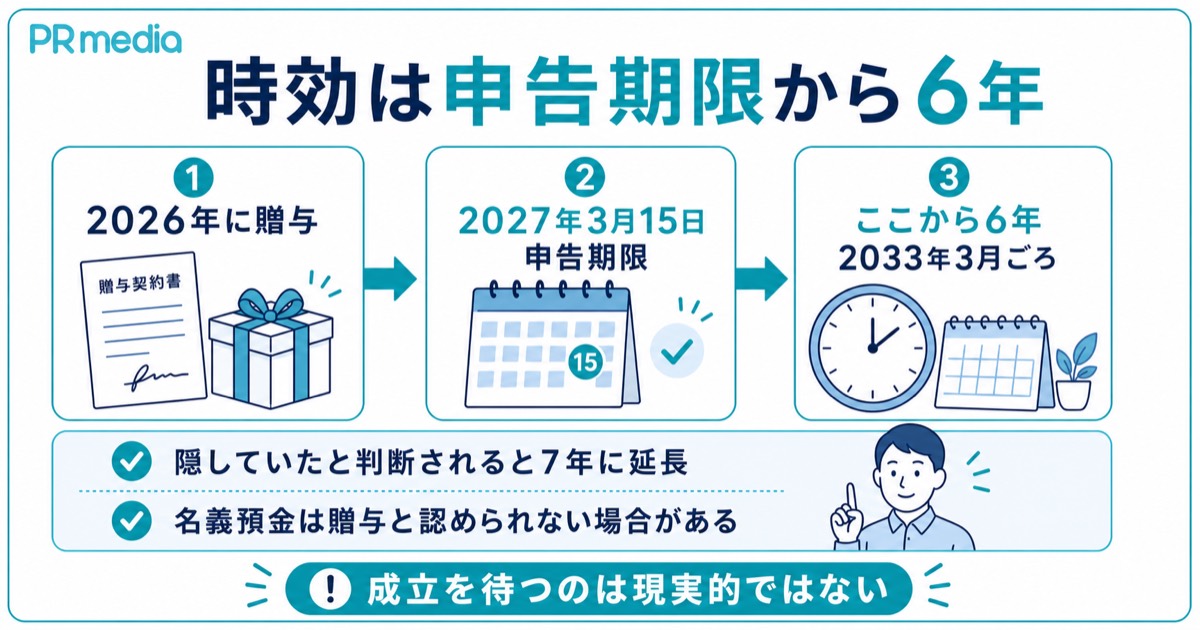
贈与税には、税務署が課税の手続きを行える期間の上限が定められています。原則は6年ですが、時効が成立するケースはほとんど見られません。
時効を数え始めるタイミング
数え始めるのは贈与を受けた日ではなく、その贈与にかかる申告期限です。2026年に贈与を受けた場合の流れを整理しました。
| 項目 | 内容 |
|---|---|
| 贈与を受けた時期 | 2026年中 |
| 贈与税の申告期限 | 2027年3月15日 |
| 税務署が手続きを行える期間 | 申告期限から6年を経過する日まで(2033年3月ごろ) |
誤解が多いのは、贈与を受けた日から数えると考えてしまう点です。実際には申告期限を起点とするため、想定より1年ほど後ろにずれます。
この期間は法律上「除斥期間」と呼ばれ、税務署が税額を決めたり直したりできる期間を指します。
参考:e-Gov法令検索「相続税法(贈与税についての更正、決定等の期間制限の特則)」
時効が成立するケースはほとんどない
贈与税の時効は原則6年ですが、意図的に隠していたと判断された場合は7年に延びます。
さらに、実際に期間の満了を待てる場面は限られているため、時効の成立を期待するのは現実的ではありません。具体的には、次のような事情から時効が成立しにくくなっています。
- 法律上「偽りその他不正の行為」にあたると判断された場合、期間は6年から7年に延長される
- 贈与そのものが成立していないと判断されると、相続時に親の財産として扱われることがある
- 相続をきっかけに、過去の預金の動きまでさかのぼって確認される場面がある
気になるやりとりがあるなら、内容をはっきりさせて早めに相談したほうが、結果として負担が小さくなる場合もあります。
参考:e-Gov法令検索「相続税法(贈与税についての更正、決定等の期間制限の特則)」
参考:国税庁「令和6事務年度における相続税の調査等の状況」
名義預金は贈与と認められない場合がある
子ども名義の口座に親がお金を入れていただけでは、贈与が成立していないと判断されることがあります。こうした預金を名義預金といいます。
| 見られる点 | 贈与として認められやすい状態 | 名義預金と判断されやすい状態 |
|---|---|---|
| 資金を出した人 | 受け取る側が自分の収入から出している | 親が出している |
| 通帳や印鑑の管理 | 受け取った子が管理している | 親が管理している |
| 受け取る側の認識 | 贈与を受けたことを知っている | 知らされていない |
| お金の使いみち | 自由に使える状態にある | 引き出せない状態にある |
国税庁も、名義にかかわらず、資金を出した人が管理していた預貯金は相続税の対象になるという考え方を示しています。
渡すときは双方の合意を残し、受け取った側が実際に使える状態にしておくことが大切です。
引用:国税庁「【誤りやすい事例⑥】被相続人以外の名義の財産(預貯金)」
「子ども名義の口座に毎年110万円ずつ入れているので問題ない」というお話を伺うことがあります。ただ、通帳も印鑑も親御さんが持ったままだと、贈与が成立しておらず、名義にかかわらず親御さんの財産とみなされる可能性があります。
口座を子ども自身に管理してもらう、その都度の贈与契約書を残すといった形にしておくと、後の説明がスムーズです。
なお贈与が成立していても、一定の期間内に受けた贈与は相続財産に加算されます。この期間は最長7年へ延びましたが、相続開始日が2026年12月31日以前の場合は相続開始前3年以内が対象です。段階的に移行していく点も含めて、あわせて確認しておくと安心です。
親子間の贈与の申告漏れに気づいたときの対処法
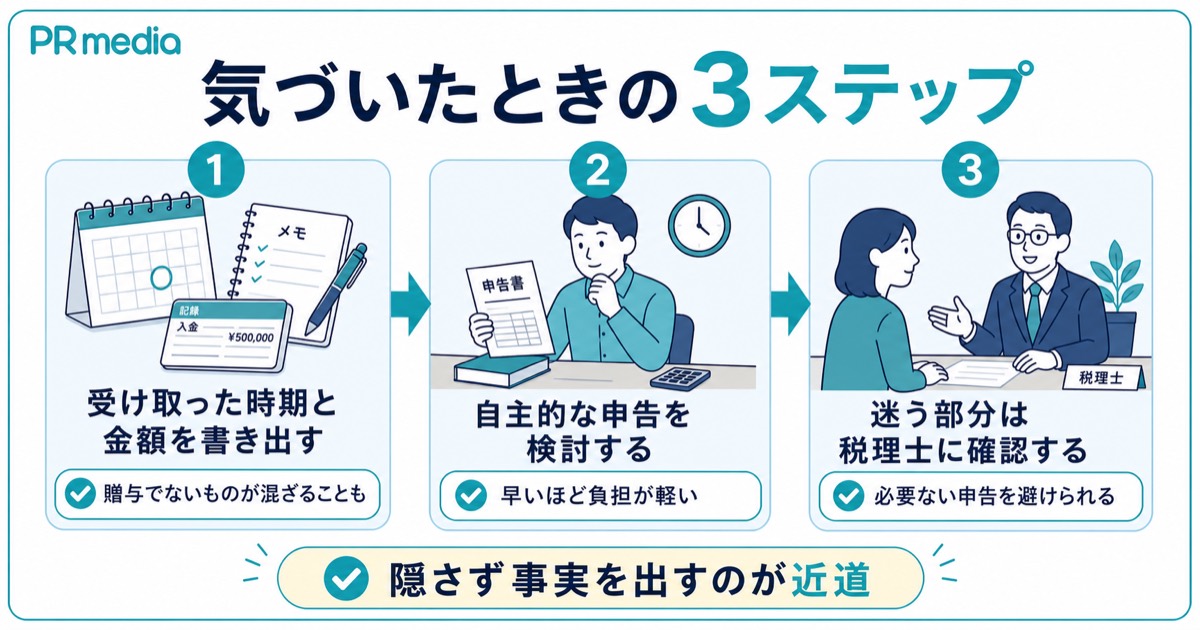
過去のやりとりが贈与にあたるかもしれないと気づいたときは、順番に確認していけば落ち着いて対応できます。隠す方向ではなく、事実をはっきりさせる方向で進めていきましょう。
受け取った時期と金額を書き出す
判断を進める前に、まずは事実を整理することで全体像が見えてきます。次の4点を確認しておきましょう。
- いつ、いくら受け取ったか
- 現金か振込か、記録は残っているか
- 何に使ったか(生活費、学費、住宅資金など)
- 返済しているか、返済の約束があったか
書き出してみると、実は贈与にあたらないものが含まれているケースもあります。
たとえば、生活費や教育費として必要な都度受け取ったお金や、返済の実態がある貸し借りは、贈与とは扱いが異なるためです。
参考:国税庁「No.4405 贈与税がかからない場合」
参考:国税庁「No.4420 親から金銭を借りた場合」
贈与にあたる場合は早めの自主的な申告を検討する
申告漏れがあると分かった場合、税務署の調査を受ける前に、自分から申告するほど負担は軽くなります。先ほどの無申告加算税の表を再確認します。
| 対応のタイミング | 無申告加算税の割合の目安 |
|---|---|
| 調査の通知前に、自分から期限後申告をする | 5% |
| 調査の通知後、指摘される前に申告する | 10%から25% |
| 調査で指摘されたあとに申告する | 15%から30% |
割合の差は決して小さくありません。延滞税も、納付が遅れた期間に応じて増えていくからです。
気づいた段階で動くことが、結果として負担を小さくすることにつながります。
出典:国税庁「No.2024 確定申告を忘れたとき」
判断に迷う部分は専門家に確認する
申告が必要かどうかの判断や税額の計算は、税理士の業務です。税理士に相談しておきたいのは次のような点です。
- 受け取ったものが贈与にあたるかどうかの判断
- 過去の分について、期限後申告や修正申告が必要かどうか
- 不動産が絡む場合の評価額の確認
自分だけで結論を出そうとすると、必要のない申告をしてしまうことがあります。書き出した内容を持って、まずは専門家に相談してみてください。
その場で確認できる範囲が広がり、相続全体の見通しもあわせて聞いておけば、次の動きを決めやすくなります。
参考:国税庁「B1-27 相続税及び贈与税の更正の請求手続」
専門家への依頼を検討している方は、下記の記事もあわせてご覧ください。

申告漏れに気づいたとき、記録をつくり直そうとされる方がいらっしゃいます。帳簿や領収書の改ざん、虚偽・架空の書類の作成は「隠蔽・仮装」にあたり、過少申告加算税に代えて35%(無申告の場合は40%)の重加算税の対象になるおそれがあります。
一方、記録が残っていない場合も、分かる範囲を正直に書き出し、税務署の調査の事前通知を受ける前に自主的に修正申告をすれば、過少申告加算税はかかりません。早めにご相談ください。
親子間で贈与税をかけずに財産を渡す方法
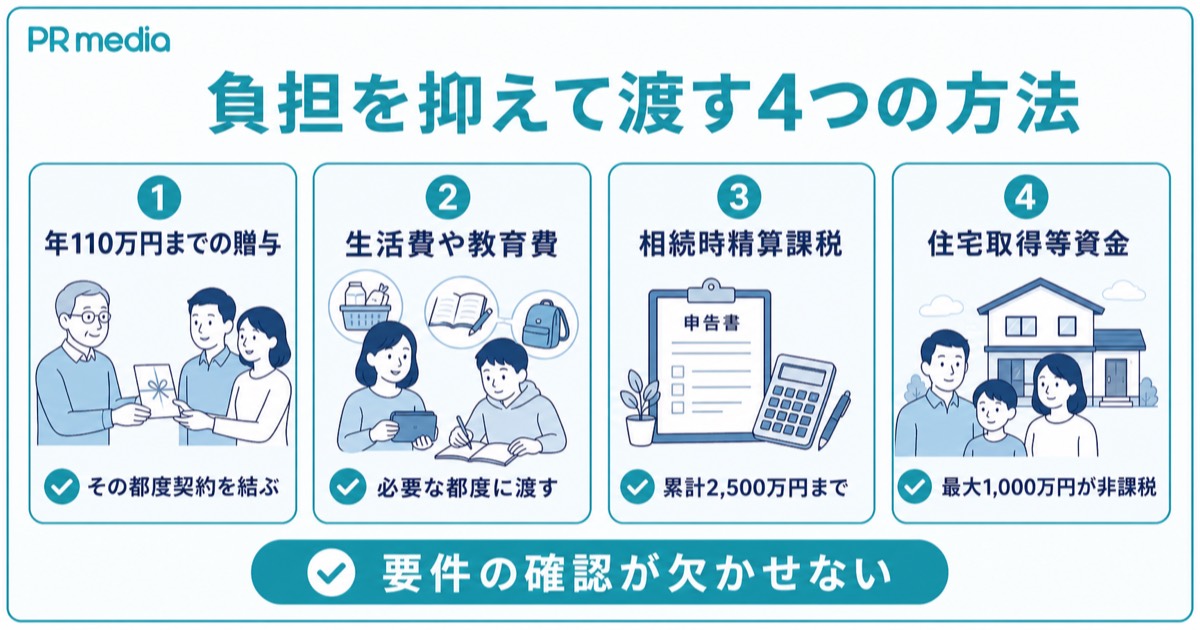
ここからは、負担を抑えて財産を渡す方法を見ていきます。いずれも要件が定められているため、使えるかどうかは事前の確認が欠かせません。
もっとも、渡し方をご家族で話し合えている方は多くないようです。
当メディアの調査では、これまでにご両親と相続について「話したことはまったくない」が37.7%、「話題に出たことはあるが、深く話していない」が28.0%でした。合わせて6割以上が、具体的な話し合いには至っていません(当メディア調査/2026年5月・親がご存命の人300名)。
制度を知ることと、わが家でどう使うかを決めることの間には、まだ距離があるのかもしれません。
年間110万円までの範囲で贈与する(暦年課税)
1年間に受け取る合計を110万円以内に収めれば、贈与税はかからず申告も不要です。使ううえで押さえておきたい点を挙げます。
- 110万円の枠は、受け取る人ごとに1年単位で数える
- 「毎年100万円を10年間渡す」と最初に約束すると、約束した年にまとめて贈与を受けたものとして扱われる
- 相続が発生すると、一定期間内に受けた贈与は相続財産に加算される
国税庁は、その都度贈与の契約を結び、各年の合計が110万円以下であれば贈与税はかからないとしています。総額をあらかじめ決めてしまうと扱いが変わるため、渡すかどうかはその年ごとに決める形が無難です。
また、相続財産に加算される期間は、2024年(令和6年)1月1日以後の贈与から最長7年へと延びました。ただし相続開始日が2026年12月31日以前の場合は、相続開始前3年以内が対象です。時間に余裕をもって進めるほど、選べる幅は広がります。(2026年8月時点)
参考:国税庁「No.4402 贈与税がかかる場合(毎年、基礎控除額以下の贈与を受けた場合)」
参考:国税庁「No.4155 相続税の税率」
生活費や教育費として必要な都度渡す
親など、生活の面倒をみる義務がある家族から生活費や教育費として受け取ったもののうち、通常必要と認められるものは贈与税の対象になりません。渡し方による違いを比べてみましょう。
| 渡し方 | 贈与税の扱い |
|---|---|
| 必要な都度、生活費や学費として渡す | 対象にならない |
| 受け取った分を使わずに預金へ回す | 対象になり得る |
| 受け取った分で株式や不動産を購入する | 対象になり得る |
分かれ目になるのは、受け取ったお金がその用途に使われたかどうかです。仕送りや学費の援助は、必要な時期に必要な額を渡す形にしておくと扱いがはっきりします。
まとめて渡して手元に残った分は、判断が変わる可能性があります。
国税庁「No.4405 贈与税がかからない場合」
相続時精算課税制度を利用する
60歳以上の父母や祖父母から18歳以上の子や孫へ贈与する場合に選べる制度です。暦年課税との違いを並べてみましょう。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 非課税枠 | 年110万円 | 累計2,500万円+年110万円 |
| 使える人 | 制限なし | 渡す側は60歳以上の父母・祖父母、受け取る側は18歳以上の子・孫 |
| 手続き | 110万円を超えたときに申告 | 「相続時精算課税選択届出書」の提出が必要 |
| 相続時の扱い | 加算対象期間内の贈与を相続財産に加算 | 年110万円を超えた分を贈与時の価額で加算 |
| 注意点 | 加算対象期間が最長7年へ延長された | 選択後は同じ人からの贈与を暦年課税に戻せない |
まとまった財産を早めに渡したい場合に向いた制度です。一方で、一度選ぶと同じ人からの贈与について暦年課税へ戻せません。
年齢は贈与を受けた年の1月1日時点で判定するため、どちらが合うかは財産の内容とあわせて検討しましょう。
参考:国税庁「No.4103 相続時精算課税の選択」
住宅取得等資金など非課税の特例を利用する
父母や祖父母から住宅の取得資金を受け取る場合、一定額まで贈与税がかからない制度があります。非課税となる限度額は住宅の種類で分かれます。
| 住宅の種類 | 非課税限度額 |
|---|---|
| 省エネ等住宅(省エネルギー性能などが一定の基準を満たす住宅) | 1,000万円 |
| それ以外の住宅 | 500万円 |
対象となるのは、2024年1月1日から2026年12月31日までに受けた贈与です(2026年8月時点)。
床面積や住み始める時期など要件が細かく定められており、納める税額がゼロになる場合でも期限内の申告が求められます。住宅の購入を考えているなら、契約の前に使えるかどうかを調べておきましょう。
特例は、あとから「使えるはずだった」と気づいても取り戻せません。たとえば、住宅資金の援助では、資金を受け取る時期と契約や着工の時期がずれて、要件を満たさなくなるケースがあります。
あるいは、相続時精算課税制度は、一度選択すると暦年課税に戻せなくなるため注意が必要です。お金を動かす前に、どの制度を使うのかを決めておくと選択肢を残せます。
親子間の贈与で迷ったらPR mediaへ無料相談
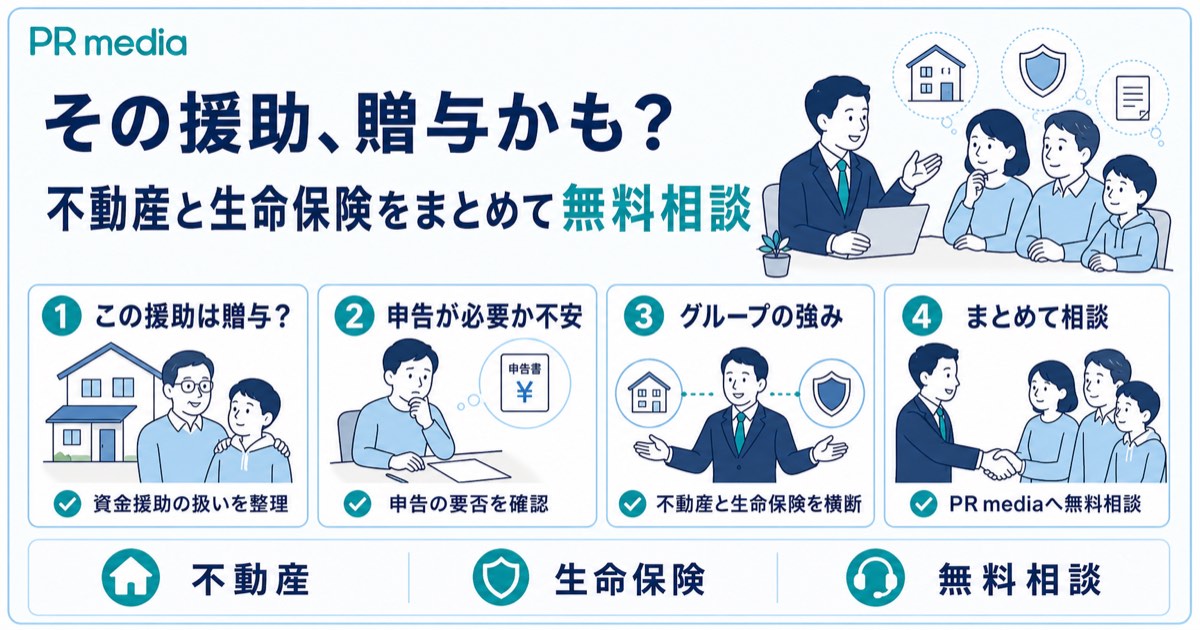
親からの援助が贈与にあたるのか、これからどう渡せばよいのか。判断に迷う部分が出てきたら、ご家庭の状況を洗い出すところから始められます。
当メディアの調査では、相続税についてこれまでに「特に何もしていない」と答えた方が72.0%、「調べたことはあるが対策まではしていない」が23.7%でした。具体的に対策や相談をした方は4.3%にとどまります(当メディア調査/2026年5月・親がご存命の人300名)。
多くの方がまだ動けていない状況がうかがえるだけに、いま手をつけておく意味はありそうです。PR mediaで相談できる内容と特徴をまとめました。
| 項目 | 内容 |
|---|---|
| 相談できること | 相続全体の見通し、不動産の評価・活用・売却・リースバック、生命保険を使った備え、生前贈与を含めた渡し方の検討 |
| 強み | グループとして不動産と生命保険の両面を扱い、渡し方を横断的に検討できる |
| 相談料 | 無料 |
| 対応エリア | 全国 |
PR mediaでは、特定の方法をおすすめするのではなく、ご家庭の財産に合う渡し方を一緒に考える形で相談を受け付けています。
個別の税額計算や申告は税理士の業務にあたるため、必要に応じて専門家と連携します。
相続が気になり始めた方、これから親の財産を受け取る予定のある方も対象です。1分ほどで終わるアンケートの登録から、気軽に始めていただけます。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
相談の前に用意しておくと話が早いのは、財産のおおまかな内訳です。預貯金のおよその残高、実家の所在地、加入している保険、これまでに親から受けた援助の時期と金額。
この4点をメモしておくだけで、その場で確認できる範囲が変わります。金額が正確でなくても構いません。
親子間の贈与と贈与税に関するよくある質問
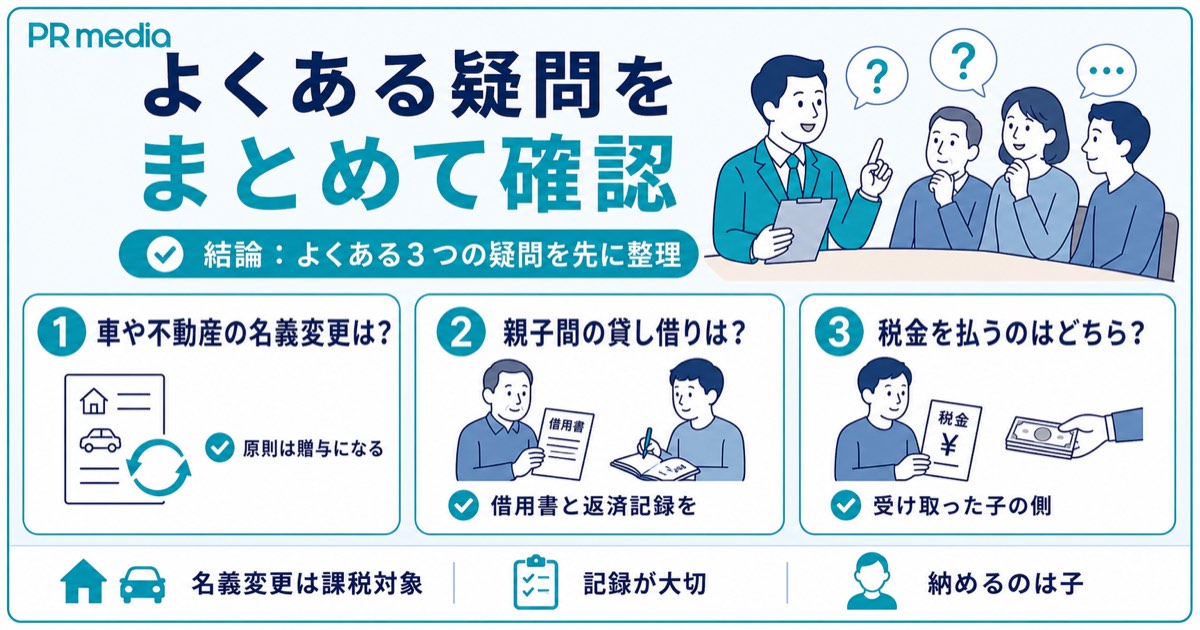
親子間の贈与について、相談の場で寄せられることの多い質問をまとめました。
参考:国税庁「No.4402 贈与税がかかる場合」
参考:国税庁「No.4420 親から金銭を借りた場合」
まとめ:親子間の贈与は正しく申告して、早めに相談を
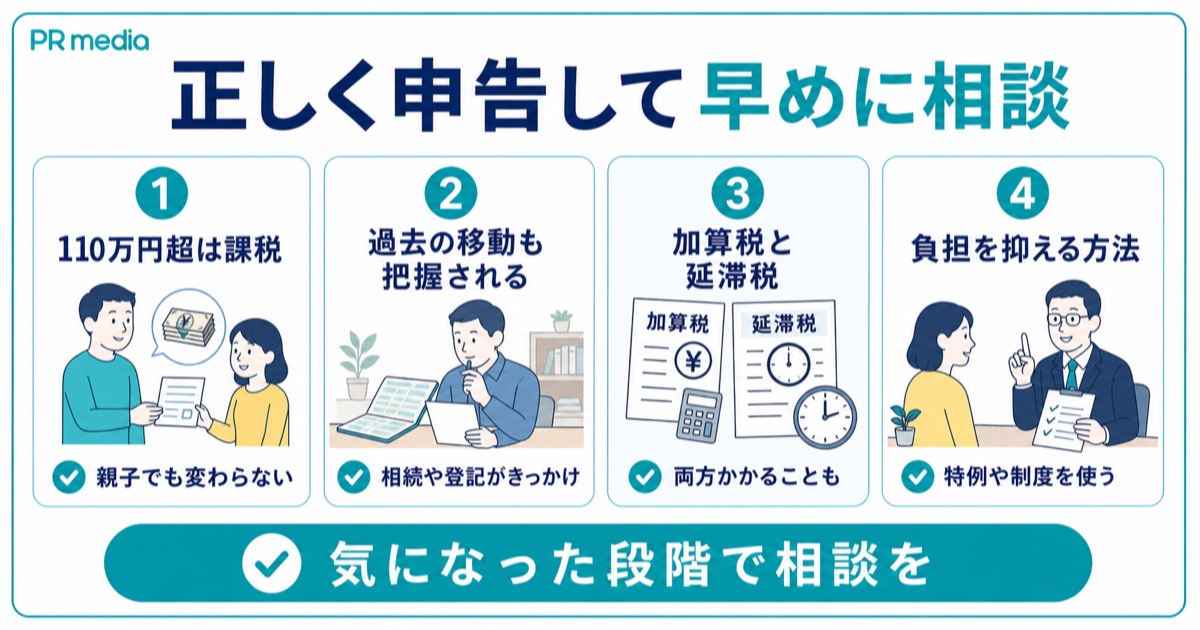
親子間の贈与は、相続をきっかけに税務署へ把握されることがあります。記事の内容を振り返りながら、次に何をすればよいかを確認しましょう。
- 親子の間でも、1年間に受け取った合計が110万円を超えれば贈与税の対象になる
- 相続時の調査や法定調書、登記の情報などから、過去の資金移動が把握されることがある
- 申告漏れが判明すると、本来の贈与税に加えて加算税や延滞税がかかるおそれがある
- 暦年課税や生活費・教育費の扱い、相続時精算課税、住宅取得等資金の特例など、負担を抑える方法もある
4点を踏まえると、期間の満了を待つより、正しく申告して渡し方を整えるほうが現実的だと分かります。
どの方法が合うかは、財産の内容やご家族の状況によって変わります。ご自身だけで結論を出そうとせず、気になった段階でPR mediaの無料相談を活用してみてください。
なお、本記事の税制に関する情報は2026年8月時点のものです。制度は改正されますので、実際に判断される際は最新の情報をご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!