親が亡くなったあと、「銀行口座はいつ凍結されるのか」と戸惑う方は少なくありません。普段の生活費や公共料金の引き落としに使っていた口座であれば、その後の支払いも気になるところです。
- 口座はいつ凍結されるのか
- 凍結後も引き落としは続くのか
- 当面のお金が必要な場合はどうすればよいのか
しかし、慌てて預金を引き出す必要はありません。銀行口座の預金は相続財産に含まれるため、自己判断で動かすと相続手続きに影響するおそれがあります。
一方、生活費や葬儀費用などで資金が必要な場合には、遺産分割前でも一定額を払い戻せる制度を利用できます。
本記事では、親が亡くなったあとの銀行口座の扱いや、口座凍結後の影響を解説します。あわせて、避けたい行動や仮払い制度、手続きに必要な書類についてもまとめてみました。
本記事を読むことで、親の銀行口座について何から確認すればよいかを把握し、相続手続きを落ち着いて進めやすくなるでしょう。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
親が亡くなると銀行口座はどうなるのか
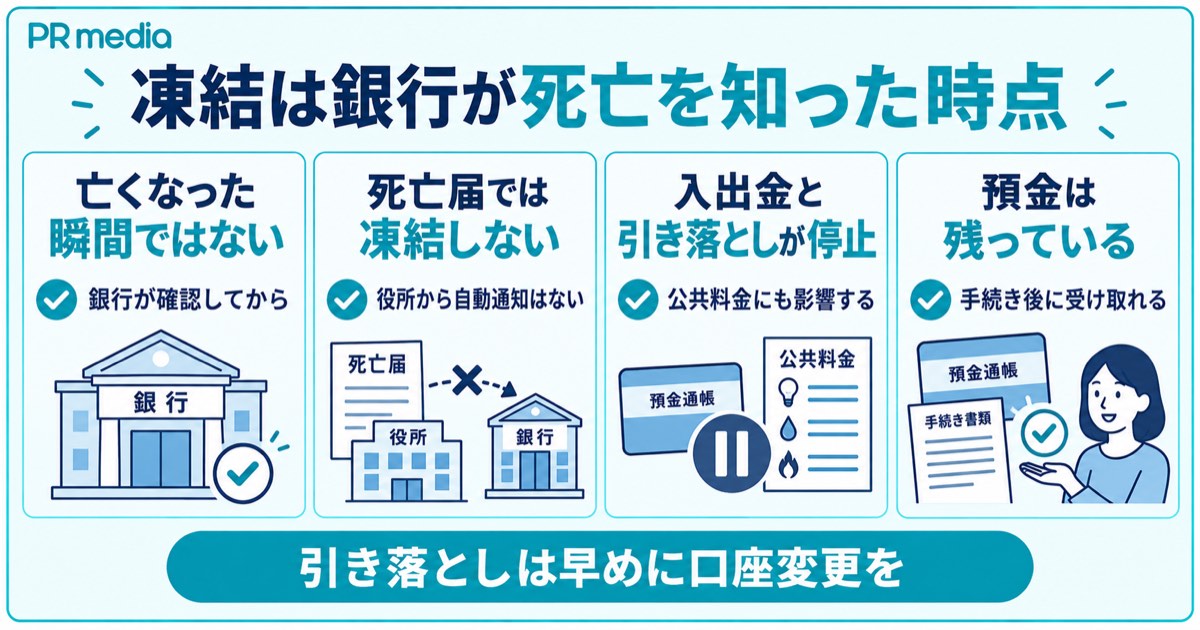
親が亡くなっても、銀行口座がその瞬間に使えなくなるわけではありません。銀行が名義人の死亡を確認すると、原則として入出金などが停止されます。
一般に、この状態が「口座凍結」と呼ばれます。
銀行が亡くなったことを知った時点で口座は凍結される
口座凍結は、相続財産である預金を保護するために行われる措置です。家族からの連絡や相続手続きの申出などを通じて、銀行が名義人の死亡を把握すると利用が制限されます。
例えば、三井住友銀行でも、死亡の事実を確認した後に入出金を停止すると案内しています。銀行が死亡を知るきっかけとして、主に次のような場面があります。
- 家族から連絡した
- 相続手続きを申し出た
- 銀行が死亡の事実を確認した
口座が凍結される基準になるのは、銀行が死亡の事実を確認した時点です。具体的な連絡方法やその後の流れは、取引先の金融機関で確認してください。
参考:三井住友銀行「【相続】口座名義人が死亡しました。どのような手続が必要ですか?」
役所に死亡届を出しただけでは凍結されない
誤解されやすい点ですが、役所に死亡届を提出しただけで、銀行口座が自動的に凍結されるわけではありません。死亡届の情報が銀行へ自動通知される仕組みではないためです。
以下の表にて、口座凍結までの関係を整理しました。
| 状況 | 銀行口座への影響 |
|---|---|
| 役所へ死亡届を提出した | それだけで自動的に凍結されるわけではない |
| 銀行が死亡の事実を確認した | 原則として入出金が停止される |
よって、「役所へ死亡届を出した瞬間に口座が凍結される」という理解は正確ではありません。銀行側が死亡を確認した後に、口座の利用が制限されるのが一般的です。
凍結されると入出金や引き落としができなくなる
口座が凍結されると、原則として預金の引き出しや振り込みなどができなくなります。公共料金やクレジットカード代などの口座振替にも影響するため注意が必要です。
具体的には、以下のような取引が原則できなくなります。
- 口座への入金
- 預金の引き出し
- 振り込みの受け取り
- 公共料金の引き落とし
- クレジットカード代の引き落とし
公共料金などを対象の口座から支払っていた場合は、契約先への連絡が必要です。支払いが止まるのを防ぐため、必要に応じて引き落とし口座の変更を進めましょう。
なお、具体的な取扱いは金融機関や取引内容によっても異なります。利用していた銀行の案内も確認してください。
口座のお金がなくなるわけではない
口座が凍結されても、預金そのものがなくなるわけではありません。凍結は、相続財産を保全するために入出金などを停止する対応です。
凍結後の預金について、押さえておきたい点を整理しました。
- 預金自体は残っている
- 相続財産として扱われる
- 所定の相続手続きが必要になる
- 手続き後に払戻しなどを受けられる
「口座が凍結されたら預金を受け取れなくなる」と考える必要はありません。必要な相続手続きを行い、金融機関の案内に沿って払戻しなどを進めます。
親が亡くなったあとに銀行口座でやってはいけないこと
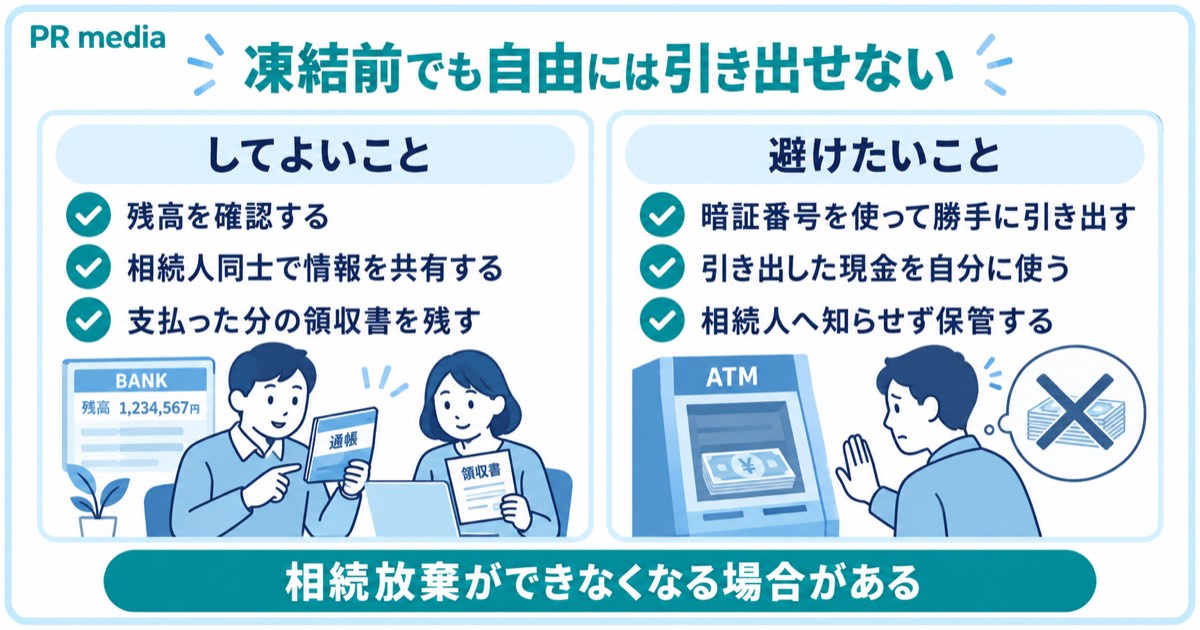
銀行が死亡の事実を把握する前であれば、ATMなどを操作できる場合があるのは事実です。しかし、口座が使える状態だからといって、預金を自由に引き出してよいわけではありません。
凍結前に慌てて動かさず、相続人同士で状況を共有しながら対応しましょう。
暗証番号を知っていても勝手に引き出さない
キャッシュカードの暗証番号を知っていても、自己判断で預金を引き出すのは避けてください。暗証番号を知っていても、預金を自由に取得できる権利が生じるわけではないためです。
特に、次のような目的での引き出しには注意が必要です。
- 自分の生活費に使う
- 財産を先に確保する
- 相続人へ知らせず保管する
- 凍結を避けるために全額を引き出す
預金を自己判断で動かすと、後の遺産分割で使途の説明を求められるおそれがあります。暗証番号が分かっていても、亡くなった方の相続財産として扱うことが大切です。
引き出したお金も相続財産に含まれる
親が亡くなった時点で口座にあった預金は、相続財産として扱われます。凍結前に現金として引き出しても、その人が自由に使えるお金になるわけではありません。
もし預金を引き出した場合は、次の情報を記録しておくことがリスク回避につながります。
- 金額
- 引き出した日
- 現金の保管場所
- 使用した場合の目的
- ほかの相続人への共有内容
なお、「先に引き出した人のものになる」と考えないようにしましょう。遺産分割が終わるまでは、ほかの相続財産とあわせて扱いを検討しなければなりません。
引き出すと相続放棄ができなくなる場合がある
相続放棄を検討している場合は、預金の引き出しや使用を特に慎重に判断してください。
相続財産を処分したと判断されると、「単純承認」が成立するおそれがあります。単純承認とは、預金などの財産だけでなく、借金などの債務も含めて相続することです。
預金の取り扱いについて、特に注意したい行為を整理しました。
| 行為 | 注意点 |
|---|---|
| 預金残高を確認する | まずは財産の確認にとどめる |
| 預金を引き出す | 自己判断では行わない |
| 引き出した預金を使う | 相続放棄に影響するおそれがある |
重要なのは、引き出した後にそのお金をどのように扱ったかです。
民法では、相続財産の全部または一部を処分した場合、原則として単純承認したものとみなされます。一方、財産を維持するための「保存行為」などは例外です。
そのため、親の預金を自分のために使った場合と、財産を保護するため引き出した場合とでは扱いが異なります。
ただし、引き出した理由を客観的に説明するのは簡単ではありません。相続放棄を検討している場合は、自己判断で預金を動かす前に弁護士に相談しましょう。
やむを得ず使った分は領収書を残しておく
領収書があれば親の預金を自由に使えるわけではありませんが、すでに葬儀費用などの支払いに充てた場合は、後から確認できるよう記録を残しておきます。
保管しておきたいものは、次のとおりです。
- 領収書
- 請求書
- 振込明細
- 支払った日付と金額の記録
- 何のために支払ったか分かる資料
ほかの相続人にも金額や使途を共有しておけば、遺産分割時に経緯を確認しやすくなります。
ただし、葬儀費用などに使った場合でも、相続放棄への影響は個別に判断されます。相続放棄を検討している段階では、預金を使う前に弁護士へ確認するのが適切です。
生活費や葬儀費用が必要なときは「仮払い制度」を使う
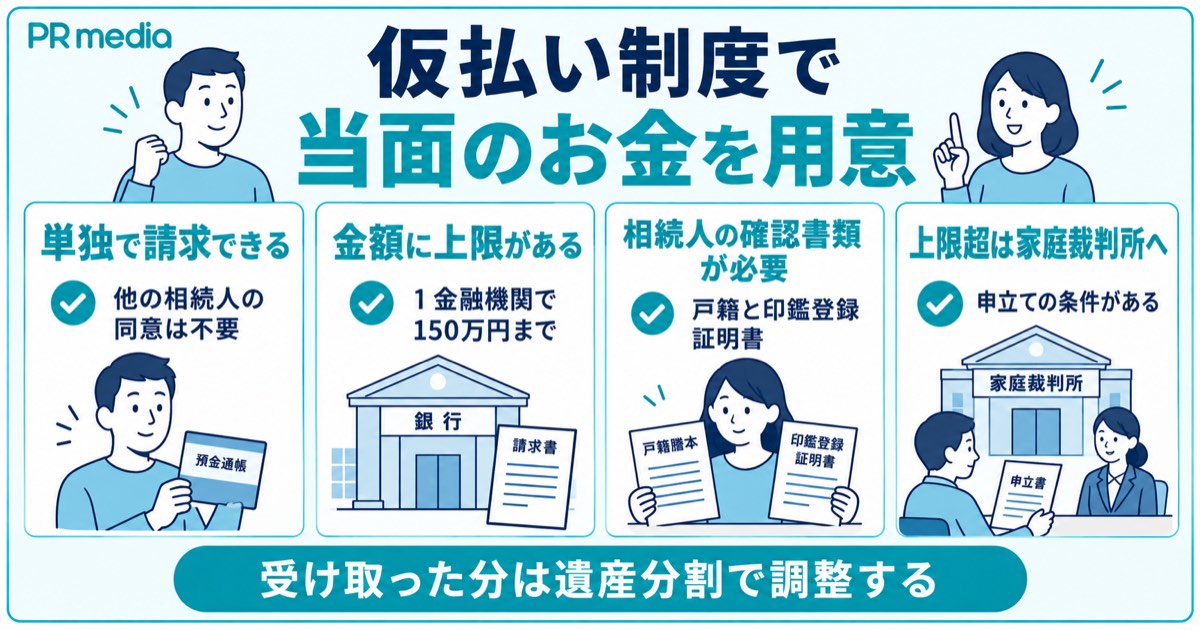
遺産分割が終わる前でも、生活費や葬儀費用などでお金が必要になる場合があります。そのような場面では、「遺産分割前の相続預金の払戻し制度」の利用を検討します。
一般に「仮払い制度」と呼ばれる仕組みです。銀行へ直接請求する方法と、家庭裁判所を利用する方法があります。
※2026年9月時点の情報です。
仮払い制度とは
仮払い制度は、遺産分割が終わる前でも、相続人が一定額の預貯金を単独で払い戻せる仕組みです。相続法改正により、2019年7月から利用できるようになりました。
制度を利用できる場面として、例えば次のような支出が考えられます。
- 生活費
- 葬儀費用
- 医療費などの支払い
- 親が残した債務の支払い
通常、遺産分割前の預貯金は相続人全員で扱う必要があります。一方、仮払い制度では法律で定められた範囲なら、ほかの相続人の同意を得ずに銀行へ払戻しを請求可能です。
ただし、自由に預金を引き出せる制度ではありません。利用できる金額には上限があり、相続人であることを確認する書類なども必要です。
参考:法務省「相続された預貯金債権の払戻しを認める制度について」
引き出せる金額の上限
銀行へ直接請求できる金額は、法律で計算方法が決められています。計算式は次のとおりです。
相続開始時の預貯金額 × 1/3 × 払戻しを受ける相続人の法定相続分
「法定相続分」とは、民法で定められた相続割合です。例えば、配偶者と子1人が相続人なら、それぞれの法定相続分は原則2分の1となります。
仮に預金が600万円で、払戻しを求める相続人の法定相続分が2分の1なら、次の計算です。
600万円 × 1/3 × 1/2=100万円
この場合は、100万円まで単独で払戻しを請求できます。ただし、もう一つ上限があります。
| 上限 | 内容 |
|---|---|
| 計算上の上限 | 預貯金額×1/3×法定相続分 |
| 金融機関ごとの上限 | 同一の金融機関につき相続人1人150万円まで |
例えば、同じ銀行に複数の口座があっても、銀行へ直接請求できる金額は相続人1人につき合計150万円が上限です。口座ごとに150万円ではありません。
なお、計算式や150万円の上限が銀行ごとに変わるわけではありません。必要書類や受付方法などは異なるため、取引先の金融機関で確認してください。
参考:法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」
手続きに必要な書類
仮払い制度を利用する際は、払戻しを求める人が相続人であることや、法定相続分を確認するための書類が必要です。
具体例の1つとして、三井住友銀行では、主に次の書類を案内しています。
- 銀行所定の書類
- 預金の通帳や証書など
- 払戻しを受ける相続人の印鑑登録証明書
- 相続人を確認できる戸籍謄本または戸籍抄本
- 亡くなった方の出生から亡くなるまでの戸籍謄本
なお、必要書類や有効期限などは金融機関によって若干異なります。追加書類を求められる場合もあるため、手続きを始める前に取引先へ確認しましょう。
参考:三井住友銀行「【相続】遺産分割前の相続預金の払戻し制度を利用する際の必要書類を知りたい」
上限を超える場合は家庭裁判所の判断が必要
銀行へ直接請求できる上限を超える金額が、遺産分割前に必要になる場合もあります。その際は、家庭裁判所へ「預貯金の仮分割の仮処分」を申し立てる方法があります。
銀行へ直接請求する方法との違いを整理しました。
| 方法 | 主な特徴 |
|---|---|
| 銀行へ直接請求 | 法律で定められた範囲なら、相続人が単独で請求できる |
| 家庭裁判所を利用 | 裁判所の判断を受けて、必要な預貯金の払戻しを求める |
ただし、150万円を超えるお金が必要なら、必ず家庭裁判所へ申し立てるわけではありません。相続人全員で遺産分割について合意できる場面では、通常の相続手続きを進めたほうが手間も時間もかけずに済むケースもあるでしょう。
仮払い制度には、銀行へ直接請求する方法と、家庭裁判所の判断を受ける方法があります。両者は単に「150万円以下か、超えるか」だけで使い分ける制度ではありません。
家庭裁判所を利用する場合、遺産分割の調停や審判が申し立てられていることなど条件があります。高額な葬儀費用などが必要だからといって、自動的に利用できるわけではありません。
どの方法が適しているか判断に迷う場合は、取引先の金融機関や弁護士に相談してください。
仮払いで受け取った預金は遺産分割でどう扱われる?
仮払い制度で受け取った預金は、相続財産とは別にもらえるお金ではありません。払い戻された金額は、その相続人が遺産の一部を取得したものとして扱われます。
仮払いを受けた後は、次の点を押さえておいてください。
- 払戻しを受けた金額を記録する
- ほかの相続人にも金額を共有する
- 最終的な遺産分割では仮払い分も含めて調整する
仮払いを受けたからといって、その金額が最終的な取得分に上乗せされるわけではありません。後の遺産分割では、すでに受け取った金額も踏まえて各相続人の取得分を決めます。
親の銀行口座の相続手続きの流れ
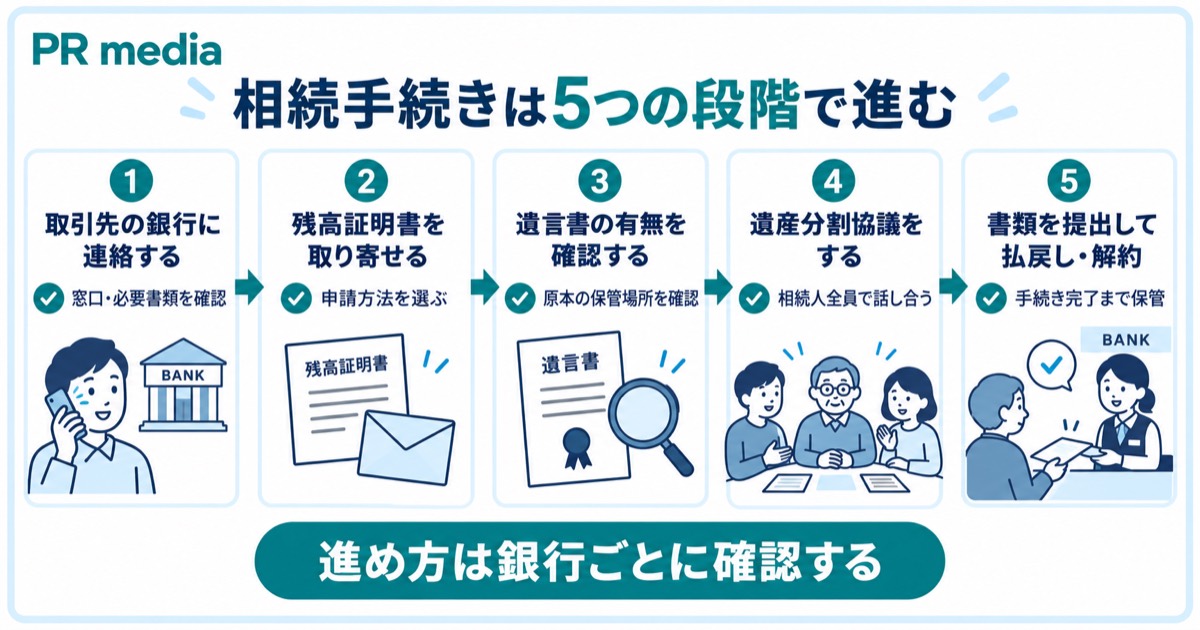
親の銀行口座を引き継ぐ際は、取引先の金融機関ごとに相続手続きを行います。必要書類や受付方法は銀行によって異なりますが、一般的な流れは次のとおりです。
STEP1 取引先の銀行に連絡する
まずは、親が利用していた銀行へ相続が発生した旨を連絡します。Webや電話、店舗の窓口など、受付方法は金融機関によってさまざまです。
連絡する前に、次の情報を分かる範囲で整理しておくとよいでしょう。
- 親の氏名
- 口座番号
- 親との続柄
- 口座の支店名
- 連絡する人の氏名や連絡先
例えば、三菱UFJ銀行では、「相続発生の連絡→必要書類の準備→書類提出→払戻し等」を案内しています。銀行への連絡後、具体的な進め方は取引先の金融機関で確認してください。
参考:三菱UFJ銀行「三菱UFJ銀行での相続手続のご案内」
STEP2 残高証明書を取り寄せる
次に、必要に応じて「残高証明書」を取り寄せます。残高証明書は、指定した時点の預金残高を銀行が証明する書類です。
相続では、主に次の目的で利用します。
- 親の預金額を把握する
- 遺産分割の資料にする
- 相続財産の全体像を確認する
- 相続税申告が必要な場合の資料にする
相続財産を整理する際は、相続開始日時点の残高を確認することが重要です。
残高証明書の請求方法や手数料についても、金融機関によって異なります。また、すべてのケースで取得が必要とは限らないため、利用目的も含めて銀行へ確認しましょう。
STEP3 遺言書の有無を確認する
預金を誰が引き継ぐか決める前に、遺言書が残されていないか確認します。遺言書に預金の承継先が指定されていると、その内容が銀行での手続きに影響するためです。
主な確認先として、次のものがあります。
- 自宅などで保管されている遺言書
- 法務局に保管された自筆証書遺言
- 公証役場で作成された公正証書遺言
自宅などから自筆証書遺言が見つかった場合は、扱いにも注意が必要です。公正証書遺言や法務局で保管された自筆証書遺言を除き、原則として家庭裁判所の「検認」を受けます。
封印された遺言書は、自分で開封せずに手続きを進めてください。検認とは、遺言書の状態や内容を確認して偽造・変造を防ぐための手続きです。
STEP4 遺産分割協議をする
遺言書で預金の引き継ぎ方が決められていない場合などは、相続人同士で遺産分割協議を行います。遺産分割協議とは、相続財産を誰がどのように引き継ぐかを話し合う手続きです。
銀行預金については、例えば次の点を決めます。
- 誰が預金を引き継ぐか
- それぞれが受け取る金額
- 他の財産とどのように調整するか
- 払戻しを受ける口座をどうするか
原則として、遺産分割協議には相続人全員が参加しなければなりません。合意した内容を「遺産分割協議書」にまとめることで、銀行の相続手続きでも利用できるようになります。

STEP5 必要書類を提出して払い戻し・解約する
預金を引き継ぐ人が決まったら、銀行へ必要書類を提出します。内容に問題がなければ、払戻しや解約などの相続手続きを進められます。
一般的に提出を求められる書類は、次のとおりです。
- 遺言書
- 戸籍謄本
- 印鑑登録証明書
- 遺産分割協議書
- 銀行所定の相続届
- 通帳やキャッシュカード
ただし、必要な書類は遺言書や遺産分割協議書の有無によって変わります。詳しくは次の見出しを参考にしてください。
なお、相続手続きが必ず「口座を解約して払戻しを受ける」形になるとは限りません。例えば、みずほ銀行では、必要書類の提出後に「解約払戻し」または「相続人への名義変更」を行うと案内しています。
金融機関や預金商品の種類によって取扱いが異なるため、銀行から案内された方法に沿って進めましょう。
参考:みずほ銀行「被相続人の口座から引き出すにはどうしたらいいですか。」
銀行口座の相続手続きに必要な書類
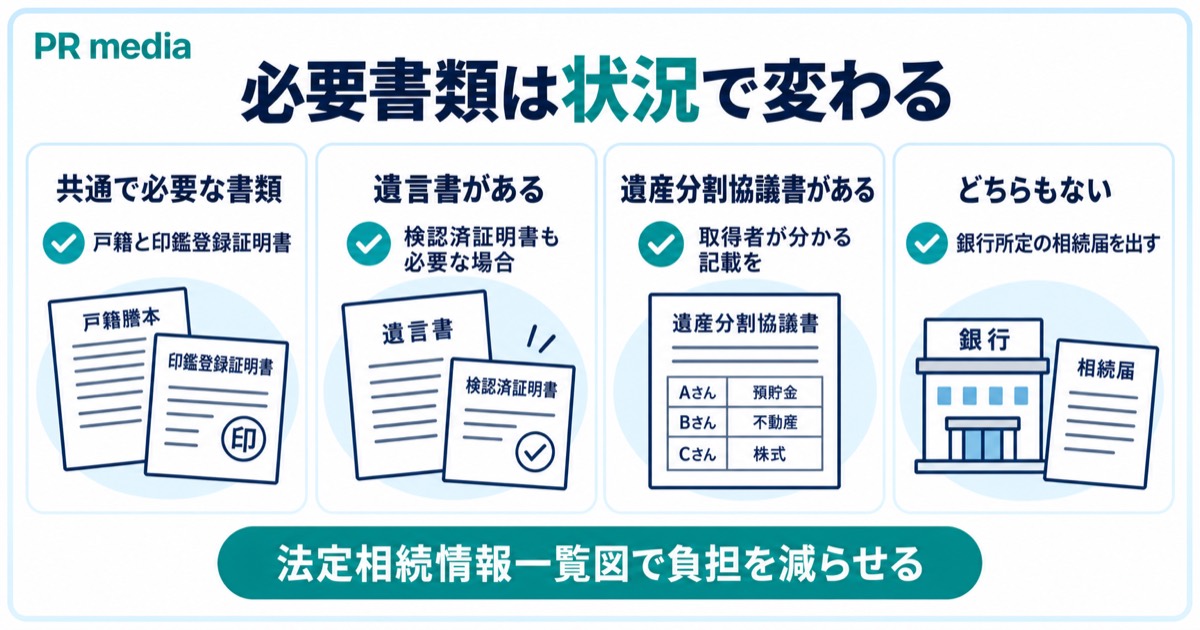
銀行口座の相続手続きでは共通書類はあるものの、遺言書や遺産分割協議書の有無によって必要書類が変わります。また、同じ状況でも金融機関によって提出を求められる書類は一律ではない点に注意が必要です。
| 状況 | 共通書類に加えて必要になる主な書類 |
|---|---|
| 遺言書がある | 遺言書・検認済証明書 |
| 遺言書がなく遺産分割協議書がある | 遺産分割協議書 |
| どちらもない | 銀行所定の相続届 |
共通して必要になる書類
銀行口座の相続手続きでは、共通して戸籍関係の書類などを求められます。共通して必要になる主な書類は、以下のとおりです。
- 印鑑登録証明書
- 銀行所定の相続関係書類
- 戸籍謄本などの戸籍関係書類
- 通帳やキャッシュカード(手元にある場合)
相続人が複数いるケースでは、親の出生から亡くなるまでの連続した戸籍を求められる場合があります。戸籍をたどることで、配偶者や子など法定相続人の範囲を確認できるためです。
遺言書がある場合
遺言書がある場合は、共通して必要になる書類に加え、遺言書の提出が必要です。遺言書の検認が必要なケースでは、裁判所が発行した「検認済証明書」も求められます。
前述のとおり、自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所の検認が必要です。一方、公正証書遺言や法務局で保管された自筆証書遺言は、検認は必要ありません。
遺言書がなく遺産分割協議書がある場合
遺言書がなく、相続人全員で遺産分割協議を終えている場合は、共通して必要になる書類に加えて「遺産分割協議書」が必要です。
協議書には、対象の銀行預金を誰が取得するのか分かるように記載しておく必要があります。
遺言書も遺産分割協議書もない場合
遺言書も遺産分割協議書もない場合は、共通して必要になる書類に加え、銀行所定の相続届などを提出するのが一般的です。
金融機関によっては、法定相続人全員の署名や実印による押印を求められます。具体的な書式や提出方法は、取引先の銀行で確認してください。
法定相続情報一覧図があると手続きが楽になる
複数の銀行で相続手続きをする場合は、「法定相続情報一覧図」を利用すると書類を準備する負担を減らせます。
法定相続情報一覧図とは、親と法定相続人の関係などを一覧にした図です。戸籍などを法務局へ提出すると、登記官の確認を受けた一覧図の写しを取得できます。
- 複数の銀行で相続手続きを進めやすい
- 戸籍謄本の束に代えて提出できる場合がある
- 預金の払戻し以外の相続手続きにも利用できる
ただし、遺産分割協議書や印鑑登録証明書などまで不要になる制度ではありません。利用できる書類や追加で必要となる資料は、提出先の金融機関で確認してください。
参考:法務局「「法定相続情報証明制度」について」
親が元気なうちにしておきたい備え
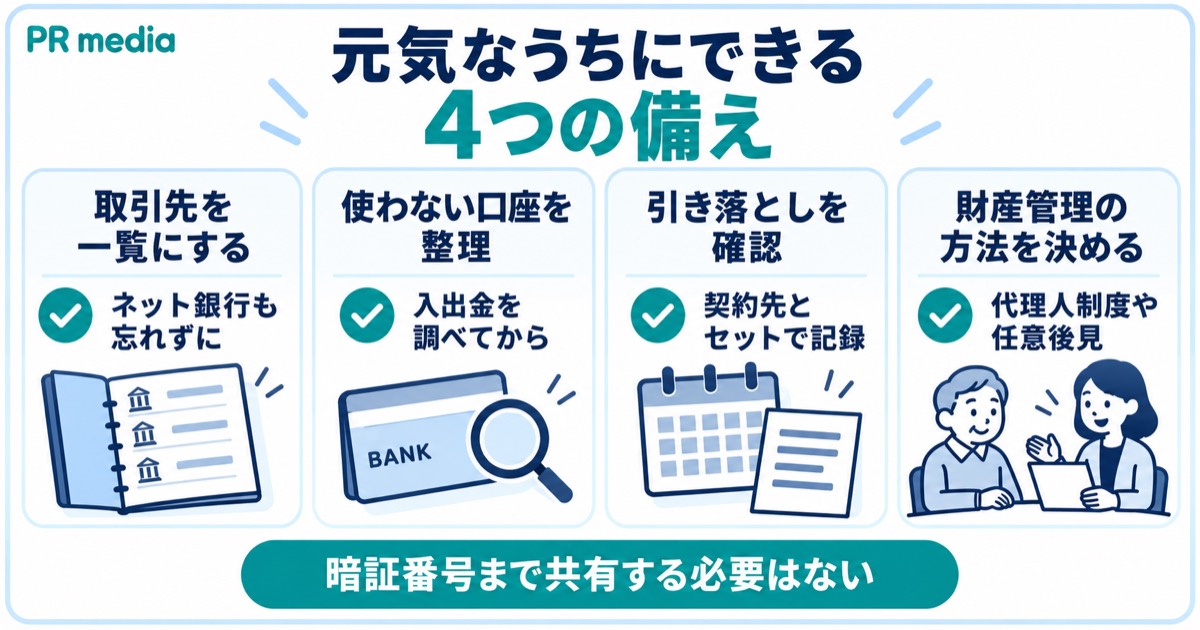
銀行口座の相続手続きは、取引先や契約状況が分かっていると進めやすくなります。親が元気なうちから、無理のない範囲で情報を整理しておくとよいでしょう。
当メディアの調査では、親にやっておいてほしい終活として、「預貯金・口座(通帳)の整理・一覧化」を挙げた人は56.7%でした。
(当メディア調査・2026年6月/回答300名・複数回答)
銀行口座の情報を整理しておけば、家族が取引先を探す負担を減らせます。すべてを一度に進めるのではなく、金融機関を確認するなど負担の軽い準備から始める方法も有効です。
取引のある金融機関を一覧にしておく
最初に取り組みやすいのが、現在利用している金融機関の一覧作りです。通帳がないネット銀行なども含めて整理しておくと、家族が口座を探す負担を減らせます。
一覧には、次の情報をまとめておくと分かりやすいでしょう。
| 項目 | 記載する内容の例 |
|---|---|
| 金融機関名 | ○○銀行 |
| 支店名 | ○○支店 |
| 口座の種類 | 普通預金・定期預金など |
| 管理方法 | 通帳・インターネットバンキングなど |
| 関係書類の保管場所 | 自宅の書類ケースなど |
一覧を作る目的は、家族が口座の存在を把握できる状態にすることです。暗証番号まで一覧に記載して共有する必要はありません。
情報の保管場所についても、信頼できる家族へ伝えておくと確認しやすくなります。
使っていない口座を整理しておく
長期間使っていない銀行口座がある場合は、今後も必要か確認しておく方法があります。口座が多いほど、将来それぞれの金融機関で手続きが必要になるためです。
整理する際は、次の順番で確認するとよいでしょう。
- 現在の残高を確認する
- 今後使う予定があるか考える
- 引き落としや入金に使っていないか調べる
- 不要と判断した口座について銀行へ手続きを確認する
ただし、使っていないと思っていた口座が年金や配当金の受取先になっている場合もあります。いきなり解約せず、入出金の状況を確認してから判断することが大切です。
引き落としの契約を確認しておく
銀行口座だけでなく、そこから何を支払っているかも整理しておきます。口座の利用が止まった際に、どの契約へ影響するか把握しやすくなるためです。
主な確認対象には、以下があります。
- 保険料
- 家賃や管理費
- 電気・ガス・水道
- クレジットカード
- サブスクリプション
- 携帯電話やインターネット
契約先と引き落とし口座をセットで記録しておくと、後の確認が容易です。家族が引き継ぐ必要のある契約も分けておくとよいでしょう。
判断能力があるうちに財産管理の方法を決めておく
将来、自分で銀行の手続きを行うのが難しくなる場合に備える方法もあります。本人の希望に合った財産管理の方法を、判断能力が十分なうちに検討しておくことが重要です。
以下にて、主な選択肢について整理しました。
| 方法 | 概要 |
|---|---|
| 金融機関の代理人制度など | 家族などが一定の取引を行えるよう事前に備える |
| 任意後見制度 | 将来に備えて、財産管理などを任せる人をあらかじめ決める |
| 民事信託 | 金銭や不動産などを信頼できる人へ託して管理してもらう |
金融機関によっては、独自の代理人制度や財産管理サービスを設けています。内容や利用条件は銀行ごとに異なるため、取引先へ確認しておきましょう。
「任意後見制度」は、本人に十分な判断能力があるうちに契約する制度です。将来の財産管理などを誰に任せるか、公正証書による契約で決めておきます。
効力が生じるのは、本人の判断能力が低下し、家庭裁判所が任意後見監督人を選任したあとです。
また、財産管理の選択肢として「民事信託」を検討する方法もあります。金銭や不動産などを信頼できる家族などへ託し、決めた目的に沿って管理してもらう仕組みです。
ただし、どの方法が適しているかは、家族関係や財産の内容によって変わります。制度の利用を検討する場合は、弁護士や司法書士などの専門家へ相談するとよいでしょう。
参考:法務省「Q16:任意後見制度とは、どんな制度ですか?」
参考:法務省「知って活用信託制度」
親の銀行口座の相続で迷ったらPR mediaへ無料相談
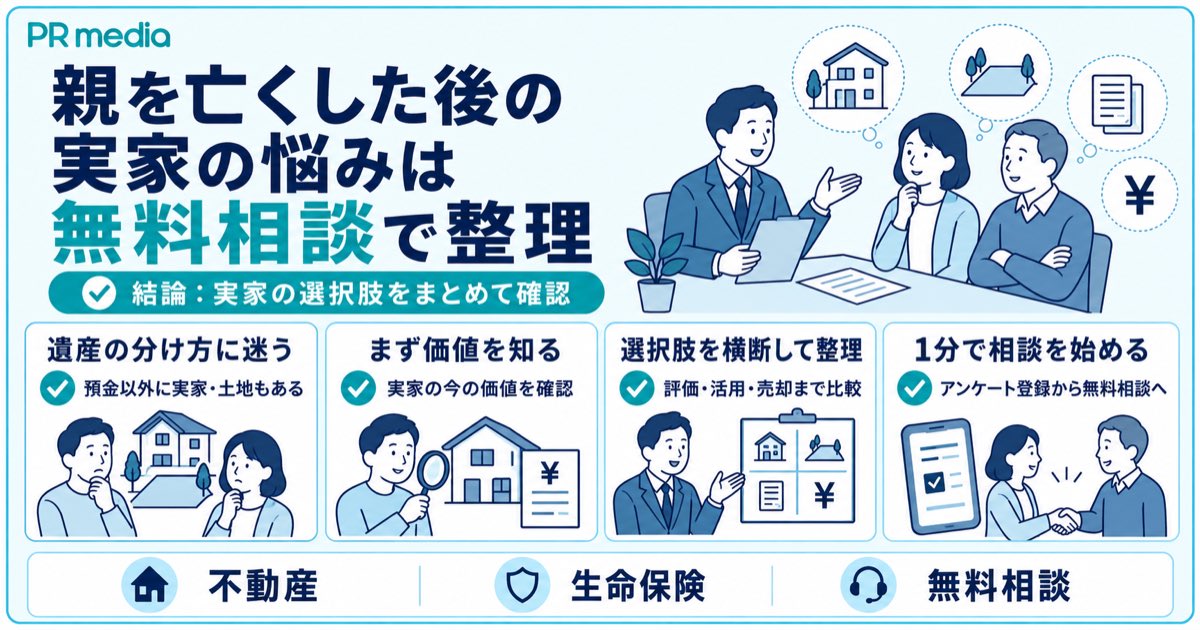
親の銀行口座を整理すると、預金以外の財産についても判断が必要になる場合があります。特に、実家や土地があると「残すか売るか」で迷う方も少なくありません。
PR mediaでは、不動産の評価から活用・売却まで、状況に応じたサービスを横断して検討できます。預金だけでなく、不動産や生命保険なども含めて考えられる点が特徴です。
| 相談内容 | 主な対応サービス |
|---|---|
| 実家や土地の価値を確認したい | 不動産評価 |
| 不動産を残して活用したい | 不動産活用 |
| 実家や土地を手放したい | 不動産売却・空き家買取 |
| 自宅を売却したあとも住み続けたい | リースバック |
| 将来の相続対策を考えたい | 生命保険・生前贈与 |
例えば、実家を残したい場合は活用方法を検討できます。一方、管理が難しい場合は売却や空き家買取も選択肢です。
PR mediaを窓口にすることで、預金だけに目を向けず、財産全体をどう引き継ぐか整理しやすくなります。複数の選択肢を比べながら、自分たちの状況に合う方向性を考えられる点も強みです。
ただし、PR mediaが銀行の相続手続きを代行するわけではありません。個別の税務判断は税理士、相続登記は司法書士など専門家の領域です。法律上の判断が必要な場合は、弁護士への相談も検討してください。
「何から手をつければよいか分からない」という段階でも問題ありません。まずは1分程度のアンケートに回答し、現在の財産や悩みを整理するところから始めてみてください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
親が亡くなったあとの銀行口座に関するよくある質問
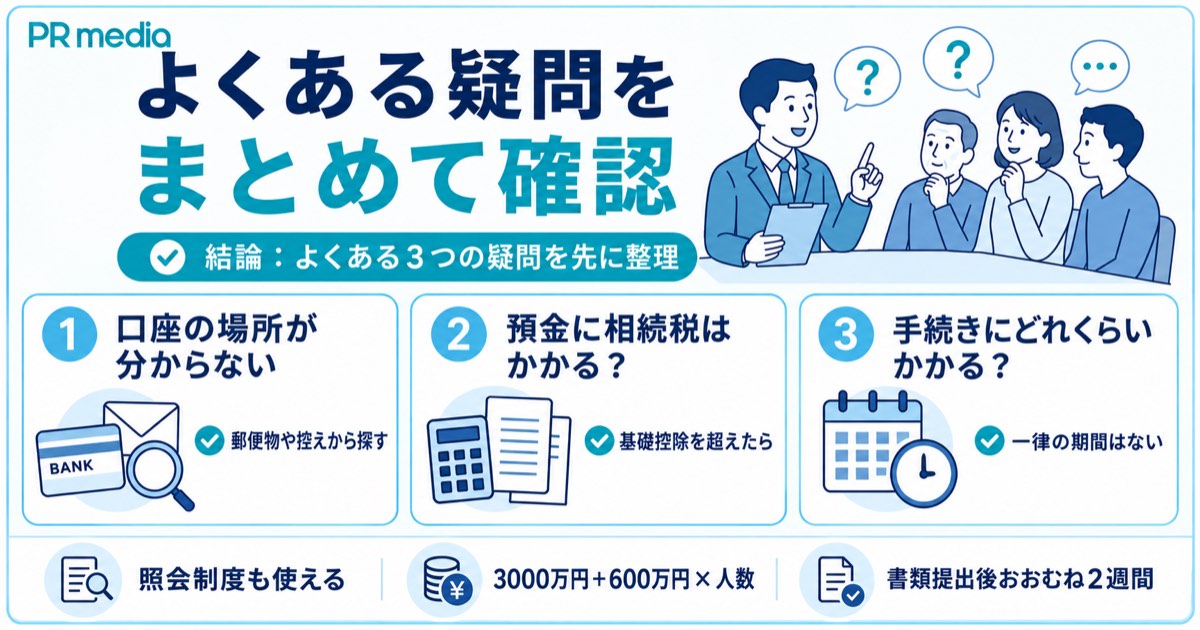
ここでは、親が亡くなったあとの銀行口座の相続に関するよくある質問にお答えします。
まとめ:親が亡くなったら、まず銀行への連絡と正しい手順の確認から
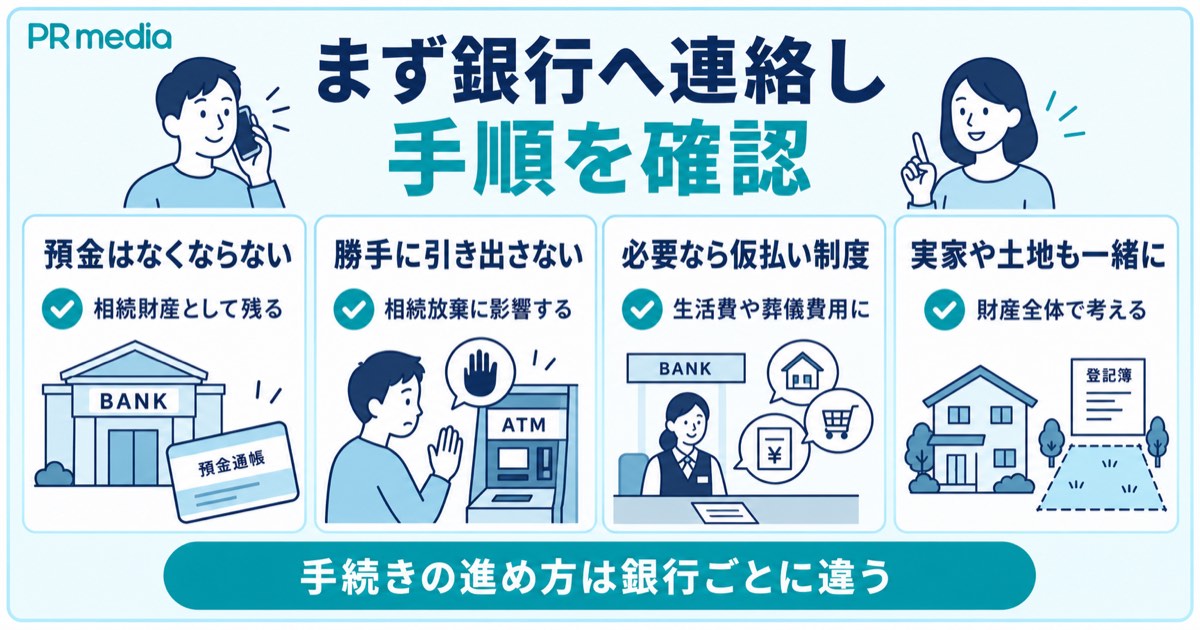
親が亡くなったあと、銀行が死亡の事実を確認すると、原則として口座の入出金などが停止されます。預金そのものがなくなるわけではなく、相続財産として所定の手続きが必要です。
凍結前であっても、自己判断で預金を引き出すと相続放棄などに影響するおそれがあります。当面の生活費や葬儀費用が必要な場合は、遺産分割前の払戻し制度の利用も検討しましょう。
ただし、必要書類や手続きの進め方は、金融機関ごとに異なる点にも注意が必要です。まずは取引先の銀行へ連絡し、案内を確認しながら進めてください。
なお、相続では預金だけでなく、実家や土地などの扱いに迷う場合もあります。PR mediaでは、不動産の評価・活用・売却などを含め、財産全体の引き継ぎ方について相談できます。
何から整理すればよいか迷っている方は、まず1分のアンケートから現在の状況を整理してみてはいかがでしょうか。
※本記事の制度に関する情報は2026年9月時点のものです。制度や運用は変わりますので、実際に手続きを進める際は最新の情報をご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!