親の口座の暗証番号がわからないし、通帳もキャッシュカードも見当たらない。こうした状況で、預金を受け取れなくなるのではと不安を抱える方は少なくありません。こんな疑問をお持ちではないでしょうか。
- 暗証番号がわからないと、親の預金は受け取れないのか
- 親がどの銀行に口座を持っているのか、探し方を知りたい
- 葬儀の費用など当面のお金をどう用意すればよいのか、見当をつけられるようになりたい
暗証番号や通帳が手元になくても、正規の相続手続きで預金の受け取りが可能です。反対に、暗証番号を知っているからと引き出してしまうと、思わぬ問題につながるおそれがあります。
ほかの相続人との行き違いや、相続放棄を選べなくなるといった問題が生じます。
当メディアの調査では、ご両親の資産について「特に把握できていない(または存在を知らない)」と感じるものを尋ねました。もっとも多かった回答は預貯金(銀行口座の数・残高)で73.0%でした。
口座の中身が見えていない状態は、決して珍しくないという実態がうかがえます。
(当メディア調査/2026年5月・親がご存命で親の相続財産を把握できていない人200名・複数回答)
読み終えるころには、どの順番で何をすればよいか、そして誰に相談すればよいかが見えてきます。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
当メディア『タクソウ(託す相続)』は、PR media株式会社(東京都渋谷区/2018年設立)が運営しています。代表取締役の藤森 何意は、相続の総合的な知識を持つ「相続診断士」の資格を保有。PR mediaは保険代理事業を展開するとともに、不動産の売買・賃貸管理を手がける企業グループに属し、相続対策と関わりの深い不動産・保険分野の実務知見を有しています。
当サイトの記事は、国税庁:相続税・贈与税に関する情報、国税庁:統計情報(相続税の申告事績等)、裁判所:司法統計、法務省 等の公的データと、グループでの不動産・保険業務における実務経験に基づいて作成しています。個別の税務・法律のご判断については、税理士・司法書士等の専門家へのご相談をおすすめしています。
親が亡くなり暗証番号がわからなくても手続きはできる
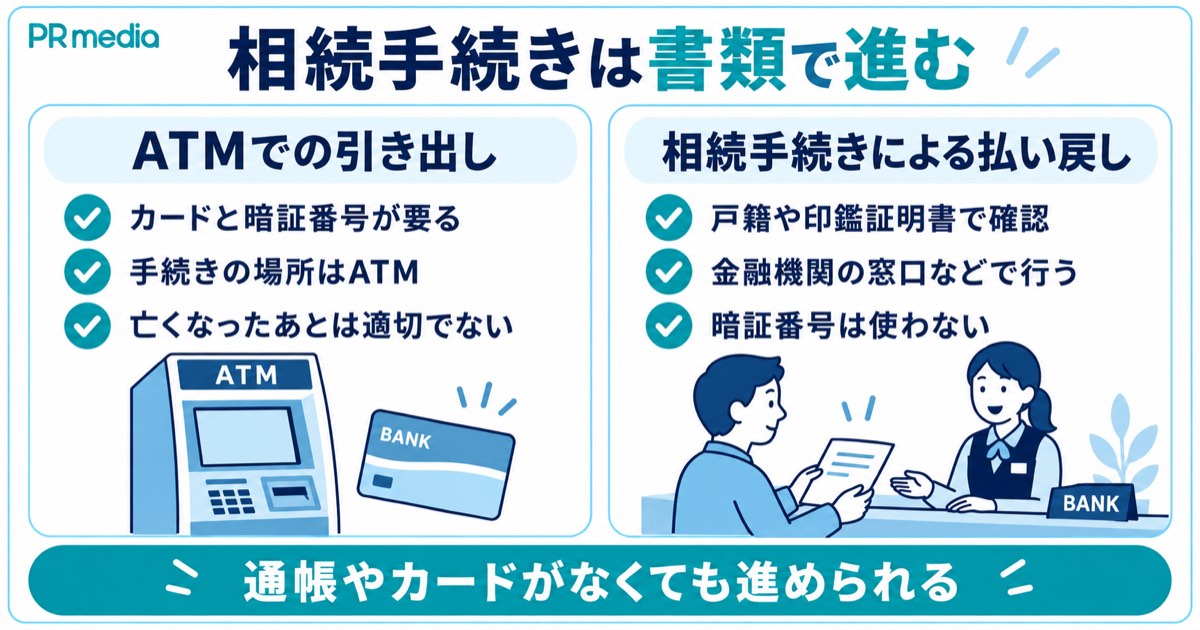
金融機関の相続手続きは、書類で相続人であることを確認しながら進む仕組みです。暗証番号や通帳が見当たらなくても、預金を受け取る道は用意されています。
ここでは全体像を整理します。
相続手続きは暗証番号がなくても進められる
暗証番号は、ATMなどで本人が取引するために使う番号です。相続の場面で使う確認方法とは性質が異なるため、両者を並べて整理します。
| 項目 | ATMでの引き出し | 相続手続きによる払い戻し |
|---|---|---|
| 本人であることの確認 | キャッシュカードと暗証番号 | 戸籍謄本や印鑑証明書などの書類 |
| 手続きの場所 | ATM | 取引先金融機関の窓口など |
| 暗証番号 | 必要 | 不要 |
| 亡くなったあとの利用 | 適切ではない | 正規の手続きとして進められる |
表のとおり、相続手続きでは暗証番号そのものを使いません。全国銀行協会も、口座の名義人が亡くなったあとの流れを「手続きの申し出→必要書類の準備→書類の提出→払い戻し」の4段階で案内しています。
番号を思い出せないから、手続きできないというわけではありません。
参考:全国銀行協会「預金相続の手続の流れ」
通帳やキャッシュカードが見つからなくても手続きできる
手続きで必要になるのは、通帳やカードではなく、相続人であることを示す公的な書類です。遺言書も遺産分割協議書(相続人全員で分け方を決めた書面)もない場合があります。この場合、金融機関が求める主な書類は以下の3つです。
- 被相続人(亡くなった親)の除籍謄本・戸籍謄本または全部事項証明書(出生から死亡まで連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 相続人全員の印鑑証明書
全部事項証明書とは、戸籍謄本と同じ内容をコンピューター化して発行したものです。これらはいずれも市区町村の窓口で取得できる書類で、通帳やキャッシュカードは一覧に含まれていません。
それらが見つからないまま相談しても差し支えありませんが、必要書類は相続の内容や金融機関によって異なります。手続きを始める前に、取引先の金融機関へご確認ください。
参考:全国銀行協会「預金相続の手続に必要な書類」
そもそも亡くなったあとはATMで引き出してはいけない
金融機関が口座名義人が亡くなったことを確認すると、その口座の入出金は原則として停止されます。一般に口座凍結と呼ばれる状態で、次のような取引ができなくなります。
- 窓口やATMでの引き出し
- 口座への入金や振込の受け取り
- 公共料金などの自動引き落とし(口座振替)
給与や年金の受取口座、各種料金の支払口座として使っていた場合、暮らしへの影響は避けられません。口座が停止されるのは、相続財産を守り、相続人同士のトラブルを防ぐためです。
なお、停止される前であっても、亡くなったあとの引き出しは相続財産を動かす行為にあたります。控えるのが賢明でしょう。その理由については、次の章で詳しく見ていきます。
参考:三井住友銀行「銀行口座はいつから凍結される?」
ご相談の場で多いのが、「通帳もカードも見当たらないので、何も進められないと思っていた」という声です。金融機関に伝える情報は、親の氏名・生年月日・取引していた支店の心当たり程度で足ります。
口座番号がわからなくても、相続手続きの案内は受けられますので、ご安心ください。
暗証番号を知っていても勝手に引き出してはいけない理由
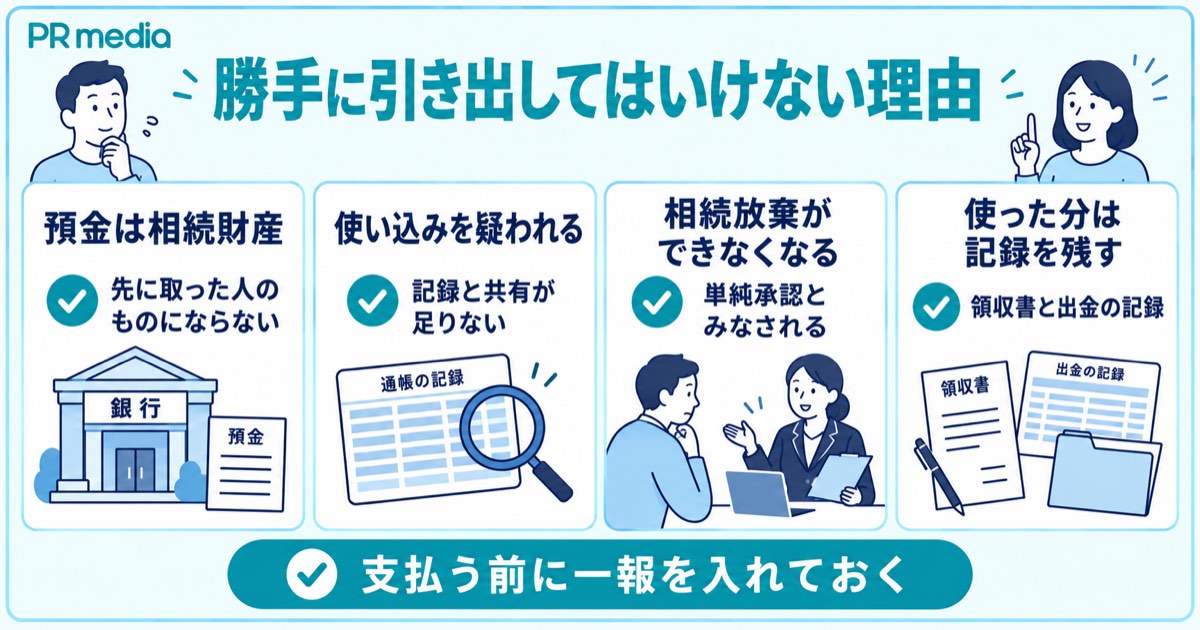
暗証番号がわかるなら引き出せばよいのでは、と考える方は少なくないでしょう。ただ、亡くなったあとの預金は相続人全員に関わる財産です。
単独で動かすと、後の話し合いや相続放棄の選択に影響が及ぶおそれがあります。
預金は相続財産にあたる
同じ口座でも、ご存命のときと相続が発生したあとでは、預金の位置づけが変わります。違いを並べると、引き出しを控える理由が見えてくるはずです。
| 項目 | ご存命のとき | 相続が発生したあと |
|---|---|---|
| 預金の持ち主 | 口座名義人ご本人 | 相続人全員で分ける財産 |
| 引き出せる人 | 本人(届け出た代理人を含む) | 原則として単独では引き出せない |
| 使い道の決め方 | 本人の判断 | 遺言または相続人全員の話し合い |
全国銀行協会も、相続預金が遺産分割の対象となる場合、分割が終わるまで相続人単独では払い戻しを受けられないことがあると案内しています。
預金は「先に手をつけた人のもの」にはなりません。落ち着いて手続きに進むほうが、結果として無理なく受け取れます。
参考:全国銀行協会「ご存じですか?遺産分割前の相続預金の払い戻し制度」

ほかの相続人から使い込みを疑われるおそれがある
引き出した本人に悪気がなくても、事情を知らない相続人から見ると、説明のつかないお金の動きに映ります。行き違いが生まれやすいのは、次のような場面です。
- 金額が大きく、使い道をすぐに説明できない
- 引き出したことを、あとから他の相続人が知った
- 領収書や記録が残っていない
- 複数回に分けて引き出している
いずれも、記録と共有が足りないことが背景にあります。金融機関が口座の入出金を停止するのも、こうしたトラブルを防ぐ狙いがあるからです。
疑いを招かない進め方については、この章の最後で触れます。
引き出すと相続放棄ができなくなる場合がある
相続には3つの選び方があり、どれを選ぶかは期限内に決めることになります。内容と手続きを比べてみましょう。
| 項目 | 単純承認 | 限定承認 | 相続放棄 |
|---|---|---|---|
| 内容 | 権利も義務もすべて受け継ぐ | 得た財産の範囲で債務を受け継ぐ | 権利も義務も受け継がない |
| 手続き | 家庭裁判所への申述は不要 | 家庭裁判所に申述する | 家庭裁判所に申述する |
| 期限の目安 | ― | 知ったときから3か月以内 | 知ったときから3か月以内 |
申述とは、家庭裁判所に対して「こうします」と申し出る手続きのことです。ここで気をつけたいのは、相続財産の一部でも処分すると、単純承認をしたものとみなされる場合がある点です。
例えば預金を引き出して使うと、相続放棄を選べなくなるおそれがあります。親に借入れがあるかどうかを確認できていない段階では、口座に手をつけない判断が無難です。
なお、処分した内容や理由によっては申述が受理されることもありますが、その判断は家庭裁判所に委ねられます。
参考:裁判所「相続の放棄の申述」
やむを得ず使った分は記録を残しておく
葬儀の費用など、支払いを先に立て替える場面もあるでしょう。そうしたときは、次のものを手元にそろえておくと説明がしやすくなります。
- 支払先の領収書や請求書
- 出金した日付・金額がわかる通帳の記録
- 何のために使ったかを書いたメモ
- ほかの相続人に共有した日付と、やりとりの控え
4点の書類がそろっていれば、立て替えた費用として後の遺産分割で精算しやすくなります。使ったあとに説明するより、支払う前に一報を入れておくほうが、もめごとは起きにくいです。
なお相続放棄を検討している場合は、支払いに親の預金を使う前に専門家へご相談ください。
参考:裁判所(名古屋家庭裁判所)「相続放棄の申述をなさる方へ」
立て替えのご相談で多いのは、入院費や施設利用料の精算です。ご自身の口座から支払い、領収書と振込控えを保管しておけば、精算の根拠として扱いやすくなります。
親の口座から出すのか、ご自身の財布から出すのかで、後の説明のしやすさは大きく変わってきます。
親の口座がどこにあるかわからないときの調べ方
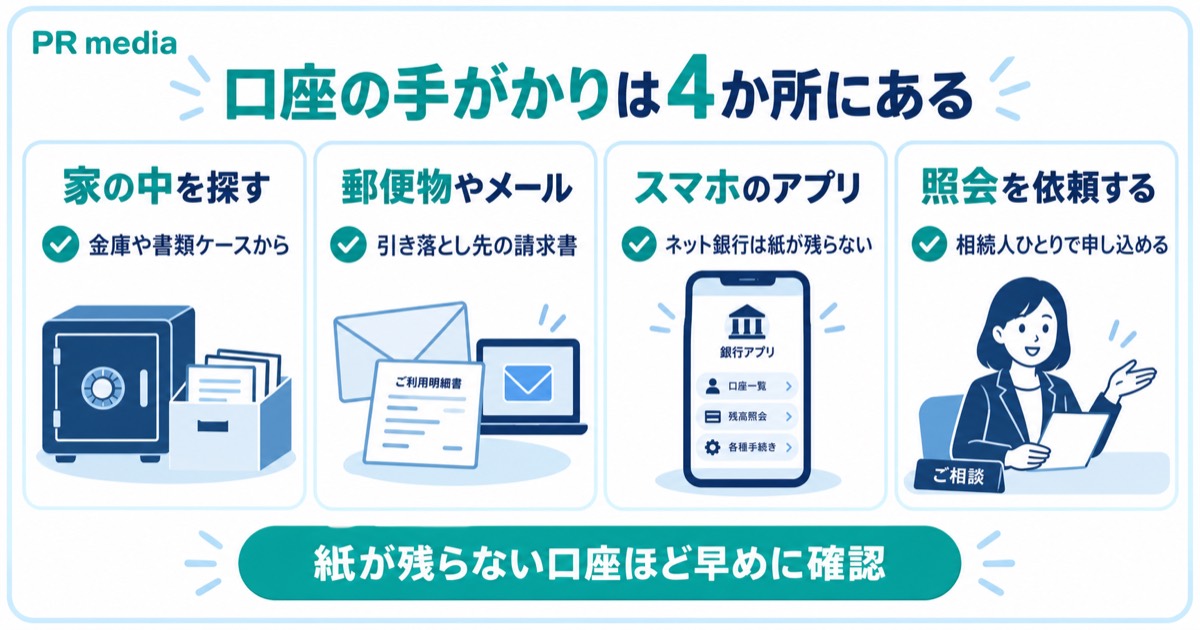
親御さんの口座がどの銀行にあるのかがわからず、その段階で作業が止まってしまう方も多くいます。手がかりは家の中や郵便物、スマートフォンに残っているケースが大半です。
通帳やキャッシュカードを探す
最初に確認したいのは、家の中に残っている手がかりです。次の場所を確認しておきたいところです。
- 金庫や鍵付きの引き出し
- 書類をまとめた箱やファイル
- 仏壇や神棚のまわり
- 印鑑や保険証券の保管場所
- 金融機関名が入ったタオル・カレンダーなどの粗品
粗品まで挙げたのは、取引があった銀行を思い出す手がかりになるからです。通帳やカードが見つかれば支店名や口座番号がわかり、その後の連絡がスムーズになるでしょう。
金融庁も、通帳やキャッシュカードの所在を確認しておくよう呼びかけています。
参考:金融庁「長い間、お取引のない預金等はありませんか?」
郵便物やメールから取引先を確認する
通帳が見つからないときは、届いている郵便物や電子メールが手がかりになるでしょう。次のようなものを探してみてください。
- 残高のお知らせや取引報告書
- 定期預金の満期案内
- 投資信託や保険の運用報告
- クレジットカードや公共料金の請求書(引き落とし口座の記載)
- 金融機関から届いている電子メールやアプリの通知
5つのうち、引き落とし口座が書かれた請求書はとくに役立ちます。毎月の支払いに使っていた口座は、日常的に動いていた可能性が高いからです。
金融機関は届け出のあった住所やメールアドレスに案内を送るため、しばらくは郵便物を保管しておきましょう。
参考:金融庁「長い間、お取引のない預金等はありませんか?」
ネット銀行やアプリの利用がないか確認する
近年は通帳のない口座も増えてきました。店舗のある銀行と比べると、手がかりの残り方が異なります。
| 項目 | 店舗のある銀行 | ネット銀行 |
|---|---|---|
| 通帳 | 発行されることが多い | 発行されないことが一般的 |
| 主な連絡手段 | 郵便物 | 電子メールやアプリの通知 |
| 見つけるための手がかり | 通帳・キャッシュカード | メールの受信履歴・スマートフォンのアプリ |
| 相続手続きの窓口 | 支店の窓口 | 電話や郵送での受付が中心 |
ネット銀行では、入出金だけでなくログインも取引として扱われることがあり、明細も画面上で確認する形が基本です。
紙の手がかりが残りにくいため、親のスマートフォンに金融機関のアプリが入っていないか、メールに案内が届いていないかを確かめておきましょう。
銀行に照会を依頼する
家の中を探してもわからないときは、制度を使って口座の所在を照会する方法があります。口座管理法にもとづく「相続時預貯金口座照会」という仕組みです。
| 項目 | 内容 |
|---|---|
| 照会できる人 | 相続人(遺言で財産全体の割合を受け取る方を含む)または、その代理人等 |
| 申込先 | 預金保険機構が業務を委託した金融機関(取引のない金融機関でも申込み可) |
| わかること | 金融機関名・支店名・預貯金の種類・口座番号など |
| わからないこと | 口座の残高 |
| 手数料 | 1件につき5,060円(消費税込) |
| 期間の目安 | 申込みから結果の通知まで1か月程度 |
| 対象の範囲 | 親が生前にマイナンバーを紐づけた口座、亡くなってから10年までの照会 |
表のとおり、ほかの相続人の同意がなくても、相続人のひとりから申し込めます。
ただしマイナンバーを紐づけていない口座は結果に反映されないため、これだけですべての口座が判明するとは限りません。心当たりのある金融機関への個別の照会と組み合わせると、確認できる範囲は広がります。
照会の可否や必要書類は金融機関によって異なるので、窓口でご確認ください。
※2026年9月時点の情報です。
参考:預金保険機構「相続時預貯金口座照会のお申し込みにあたって」
相続時預貯金口座照会でわかるのは口座の有無であり、残高までは通知されません。残高は、判明した金融機関にあらためて残高証明書を請求して確認する流れになります。
手数料と1か月ほどの期間がかかるため、心当たりが2〜3行に絞れている場合は、個別に問い合わせたほうが早く済むこともあります。
暗証番号がなくても預金を受け取れる手続きの流れ
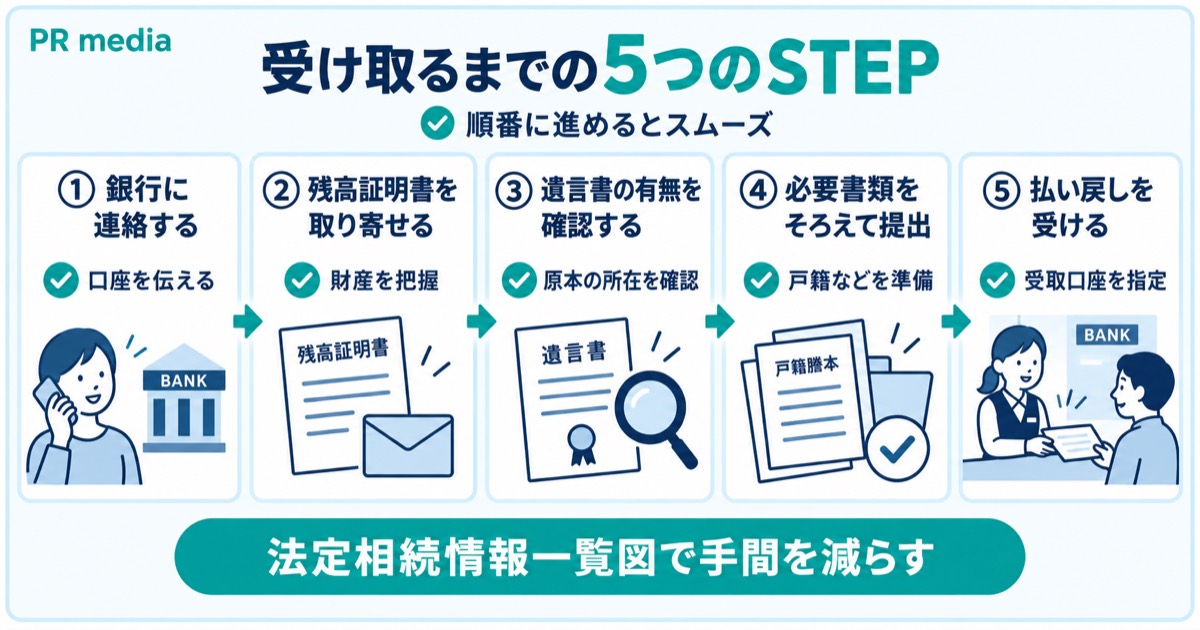
手続きは、金融機関ごとに書類をそろえて提出し、払い戻しを受ける流れです。口座が複数あれば、同じ作業を繰り返すことになります。ここでは一般的な流れを5つのステップに分けて見ていきます。
STEP1 銀行に連絡する
最初の連絡では、相続が発生したことと、ご自身が相続人である旨を伝えます。手元に用意しておくと話が早い情報は次のとおりです。
- 親の氏名・生年月日・住所
- 亡くなった日
- 取引していた支店の心当たり
- 口座番号(わかる場合)
- ご自身と親との続柄
5つがそろえば、その金融機関での進め方を案内してもらえます。連絡と同時に、その口座の入出金は原則として制限される点は押さえておきたいところです。
引き落としに使っていた口座がある場合は、支払い方法の切り替えもあわせて検討します。
参考:全国銀行協会「預金相続の手続の流れ」
STEP2 残高証明書を取り寄せる
残高証明書は、指定した日の残高を金融機関が証明する書類です。請求時に必要となるものの一例を挙げます。
- 残高証明書発行依頼書(金融機関所定の様式)
- 親が亡くなったことが確認できる戸籍(除籍)謄本
- 請求する方が相続人であることがわかる戸籍謄本
- 請求する方の印鑑証明書
- 発行手数料(例:中央労働金庫では1通440円・税込)
証明の基準日には、相続の場面では亡くなった日を指定するのが一般的です。残高が確定すると、遺産分割の話し合いや相続税の要否を検討する材料がそろいます。
必要書類や手数料は金融機関ごとに異なるため、請求の前にご確認ください。
参考:中央労働金庫「残高証明書発行依頼書(相続用)」
STEP3 遺言書の有無を確認する
提出する書類は、遺言書や遺産分割協議書があるかどうかで変わります。代表的な3つのケースを比べてみましょう。
| 状況 | 主な必要書類 |
|---|---|
| 遺言書がある |
|
| 遺言書がなく、遺産分割協議書がある |
|
| 遺言書も遺産分割協議書もない |
|
検認とは、家庭裁判所で遺言書の内容や状態を確認する手続きを指します。3つを見比べると、遺言書があるかどうかで集める戸籍の量が大きく変わることがわかるはずです。
遺言書が見つかった場合は、開封する前に金融機関や専門家へご相談ください。上記は代表的な例であり、相続の内容や金融機関によって求められる書類は異なります。
※2026年9月時点の情報です。
参考:全国銀行協会「預金相続の手続に必要な書類」
STEP4 必要書類をそろえて提出する
書類集めでつまずきやすいのは、戸籍の取り寄せです。進めるときのポイントを整理します。
- 親の戸籍は、出生から死亡まで連続してそろえる
- 本籍地が移っている場合は、移る前の市区町村にも請求する
- 相続人全員の印鑑証明書は、金融機関が定める有効期間内のものを用意する
- 戸籍一式の代わりに「法定相続情報一覧図の写し」を使える場合がある
- 金融機関所定の相続手続書類に、相続人が署名・捺印して提出する
法定相続情報一覧図とは、誰が相続人かを一枚の図にまとめ、法務局の認証を受けたものです。この写しを金融機関ごとに提出でき、戸籍一式を何度も取り直す手間を抑えられます。
複数の窓口を回る予定があるなら、早い段階で用意しておくとよいでしょう。取り扱いは金融機関によって違うため、使えるかどうかを事前に確かめておくと安心です。
参考:全国銀行協会「預金相続の手続に必要な書類」
参考:法務局「「法定相続情報証明制度」について」
STEP5 払い戻しを受ける
書類の提出が終わると、金融機関で払い戻しなどの手続きが行われます。この段階で注意することを整理しました。
- 書類の確認に日数がかかる場合がある
- 不備があると、追加の書類を求められる
- 払い戻しの方法や時期は、金融機関の案内に従う
- 投資信託など預金以外の資産は、預金の払い戻しとは別の手続きになる
4点のうち、日数は金融機関や相続の内容によって幅があります。複数の金融機関に口座がある場合、同じ書類を何度もそろえることになるため、早めに動き出すほど負担は分散していくでしょう。
進み具合は、担当の窓口に確かめながら進めてください。
参考:全国銀行協会「預金相続の手続の流れ」
法定相続情報一覧図は、法務局に戸籍一式と一覧図を提出し、認証を受けた写しの交付を受ける仕組みです。銀行・証券会社・法務局と複数の窓口を回る予定があるなら、早い段階で作っておくと、戸籍を何度も取り直さずに済みます。
手続き全体にかかる時間の短縮も期待できます。
当面のお金が必要なときは仮払い制度を使う
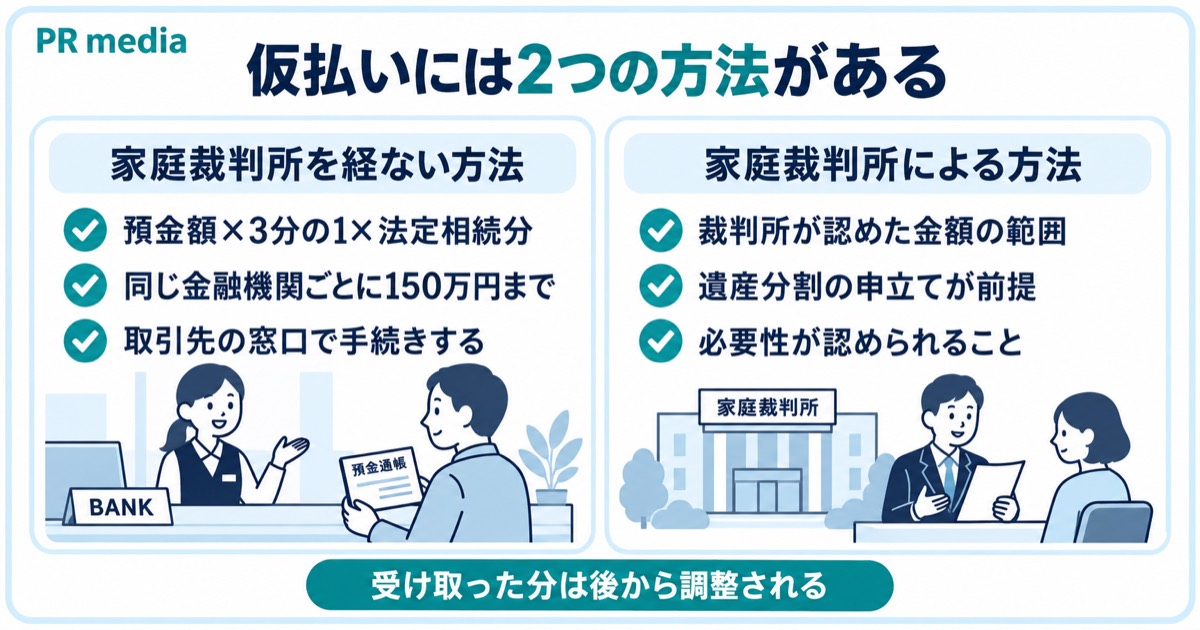
葬儀の費用や生活費がすぐに必要なときは、遺産分割を待たずに一定額を受け取れる仕組みがあります。正式名称は「遺産分割前の相続預金の払戻し制度」で、なじみのある呼び方では仮払い制度といいます。
仮払い制度とは
平成30年7月の民法等の改正で設けられ、2019年7月1日から利用できるようになった制度です。押さえておきたい点は次のとおりになります。
- 遺産分割が終わる前でも、相続預金の一部の払い戻しを受けられる
- 当面の生活費や葬儀費用などの支払いを想定した仕組み
- ほかの相続人の同意がなくても、相続人が単独で請求できる
- 家庭裁判所の判断を経ない方法と、家庭裁判所の判断による方法の2つがある
- 払い戻した分は、後の遺産分割で調整される
5点のうち、最後の項目は見落とされがちです。受け取ったお金は、自分の取り分を先に受け取った扱いになります。
自由に使ってよい財産というわけではないため、葬儀費用など説明のつく使い道にとどめておきましょう。
参考:全国銀行協会「ご存じですか?遺産分割前の相続預金の払い戻し制度」
引き出せる金額の上限
上限の考え方は、誤解されやすい部分です。2つの方法を並べて整理します。
| 項目 | 家庭裁判所の判断を経ない方法 | 家庭裁判所の判断による方法 |
|---|---|---|
| 計算のしかた | 相続開始時の預金額(口座・明細ごと)×3分の1×払い戻しを行う相続人の法定相続分 | 家庭裁判所が仮に取得を認めた金額 |
| 金額の範囲 | 同一の金融機関ごとに150万円が上限 | 家庭裁判所が認めた金額の範囲 |
| 手続きの窓口 | 取引先金融機関の窓口 | 家庭裁判所(遺産分割の審判・調停の申立てが前提) |
| 主な条件 | 所定の書類を提出すること | 払い戻しの必要性が認められ、ほかの相続人の利益を害しないこと |
法定相続分とは、民法が定める取り分の割合をいいます。具体例で確認しましょう。相続人が長男と次男の2人で、相続開始時の残高が1口座の普通預金600万円だったとします。
600万円 × 3分の1 × 2分の1 = 100万円
この場合、長男が単独で払い戻せる金額は100万円です。150万円の上限は支店ごとではなく、同じ金融機関の全支店を合わせた上限になります。
複数の銀行に口座があれば、銀行ごとに計算します。同じ制度でも運用には幅があるので、請求の前に取引先へ確認しておきましょう。
※2026年9月時点の情報です。
参考:全国銀行協会「ご存じですか?遺産分割前の相続預金の払い戻し制度」
参考:国税庁「No.4132 相続人の範囲と法定相続分」
手続きに必要な書類
窓口で払い戻しを受けるときは、本人確認書類に加えて、おおむね次の書類が必要です。
- 親の除籍謄本・戸籍謄本または全部事項証明書(出生から死亡まで連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 預金の払い戻しを希望される方の印鑑証明書
これら3点の書類は、通常の相続手続きで使う書類と重複します。提出してから払い戻しまでには、内容の確認のため一定の時間がかかる点も知っておきたいところです。
なお、遺言による相続の場合はこの制度を利用できないこともあるため、取引先の金融機関へ事前に相談しておくと安心です。
参考:全国銀行協会「ご存じですか?遺産分割前の相続預金の払い戻し制度」
相談の場では、「150万円までなら自由に引き出せる」と受け取られることがあります。しかし実際には、預金額と法定相続分で決まる計算式が先にあり、150万円はあくまで頭打ちの金額です。
まずは葬儀社の見積もりを取っていくら必要かを把握し、そのうえで請求すれば、過不足のない金額に収まるでしょう。
親が存命で暗証番号がわからない場合の対処法
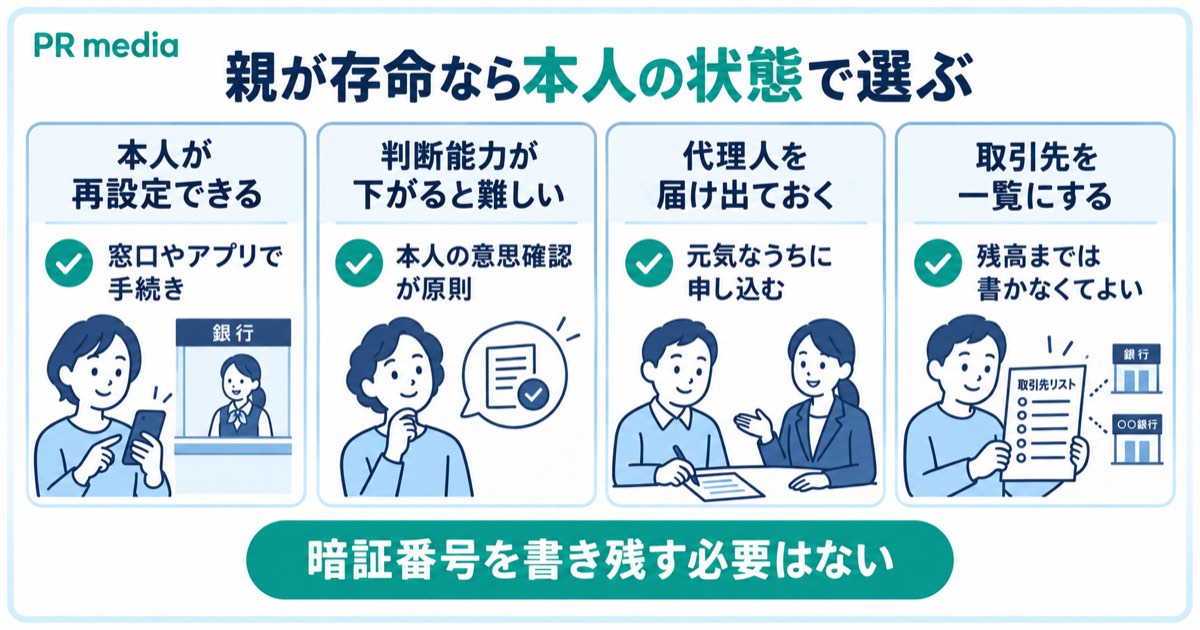
親が入院中で本人に確かめられない、というご相談もあります。本人が手続きできる状態かどうかで取れる方法が変わるため、現在の状況に合わせて進め方を選びます。
状態別に整理していきましょう。
本人が窓口で再設定できる場合がある
本人の判断能力に問題がなければ、暗証番号の再設定はそれほど難しくありません。手続きの方法は、大きく3つに分かれます。
| 手続きの方法 | 主な内容 | 用意するもの(例) |
|---|---|---|
| ATM | 現在の暗証番号を入力して変更する | キャッシュカード |
| インターネットバンキング・アプリ | 画面の案内に沿って再登録する | ワンタイムパスワードなどの本人確認手段 |
| 窓口・郵送 | 本人が来店する、または依頼書を郵送する | キャッシュカード、届出印、本人確認書類 |
番号を忘れてしまった場合、ATMでの変更はできません。三菱UFJ銀行ではインターネットバンキングからの再登録が案内されていますが、窓口での手続きは本人の来店が前提です。
一方、コールセンターへ連絡し、届いた依頼書を返送する方式の金融機関もあります。手順は金融機関ごとに異なるため、公式サイトで確かめてから動くと二度手間を避けられます。
参考:三菱UFJ銀行「キャッシュカード暗証番号の再登録」
参考:イオン銀行「キャッシュカードの暗証番号のロック・失念」
参考:利根郡信用金庫「よくあるご質問(窓口での暗証番号変更に必要なもの)」
認知症で判断能力が低下していると手続きが難しくなる
預金は本人の財産であり、払い出しには本人の意思確認が原則です。判断能力の状態によって、選べる方法は変わってきます。
| 本人の状態 | 銀行での取り扱い | 考えられる対応 |
|---|---|---|
| 判断能力に問題がない | 本人の意思確認ができる | 本人が窓口で手続きする/代理人を届け出ておく |
| 一部低下している | 状況に応じて個別に判断される | 金融機関に相談する/後見制度の利用を検討する |
| 判断能力を失っている | 家族でも払い出しを受けられないのが原則 | 成年後見制度などを利用する |
成年後見制度とは、判断能力が十分でない方に代わって、家庭裁判所が選んだ人が財産を管理する仕組みです。全国銀行協会は、本人から親族等へ有効な代理権の付与が行われている場合の考え方を示しています。
それによると、銀行が代理人の届出を受けていれば、その代理人と取引を行うことも可能だとされています。判断能力が低下したあとにできることは限られるため、元気なうちに届け出ておくとよいでしょう。
対応は金融機関ごとに異なるので、詳しくは窓口にご相談ください。
参考:全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方について」
銀行の代理人登録を利用する
代理人の仕組みにはいくつか種類があり、使える場面が異なります。代表的な3つを比べてみましょう。
| 項目 | 代理人カード | 代理人予約サービス | 成年後見制度 |
|---|---|---|---|
| 申込み・申立ての時期 | 本人が元気なうちに申し込む | 本人が元気なうちに申し込む | 判断能力が低下したあとに申し立てる |
| 主にできること | ATMでの入出金 | 窓口での払い出しや各種手続きなど(金融機関により異なる) | 財産管理全般 |
| 利用が始まる時期 | 申込みの手続き後 | 所定の診断書の提出後 | 家庭裁判所の審判後 |
| 手続き先 | 金融機関 | 金融機関 | 家庭裁判所 |
みずほ銀行の代理人予約サービスを例に見てみましょう。代理人に指定できるのは、原則として配偶者または2親等以内の親族(血族)です。利用手数料は無料で、診断書の費用のみ別途負担と案内されています。
なお、制度の有無や名称は金融機関によって異なるため、親が取引している金融機関に用意があるか確認しておくと安心です。
※2026年9月時点の情報です。
参考:みずほ銀行「代理人予約サービス」
元気なうちに取引先を一覧にしておく
将来の手間を減らす方法として、取引先を書き出しておく形があります。書き出す項目は次のとおりです。
- 金融機関名と支店名
- 口座の種類(普通・定期など)
- 主な用途(年金の受取、公共料金の引き落としなど)
- ネット銀行やアプリの利用の有無
- 保険や証券の取引先
5項目は、残高まで書かなくても構いません。どこに口座があるかがわかるだけで、後の手続きは大きく楽になります。暗証番号そのものを書き残す必要はないので、親にも切り出しやすい提案です。
当メディアの調査でも、親にやっておいてほしい終活として「預貯金・口座(通帳)の整理・一覧化」を挙げた方が56.7%ともっとも多くなりました。一覧にしておくことへの期待は大きいことがわかります。
(当メディア調査・2026年6月/回答300名・複数回答)
親の預金の相続で迷ったらPR mediaへ無料相談
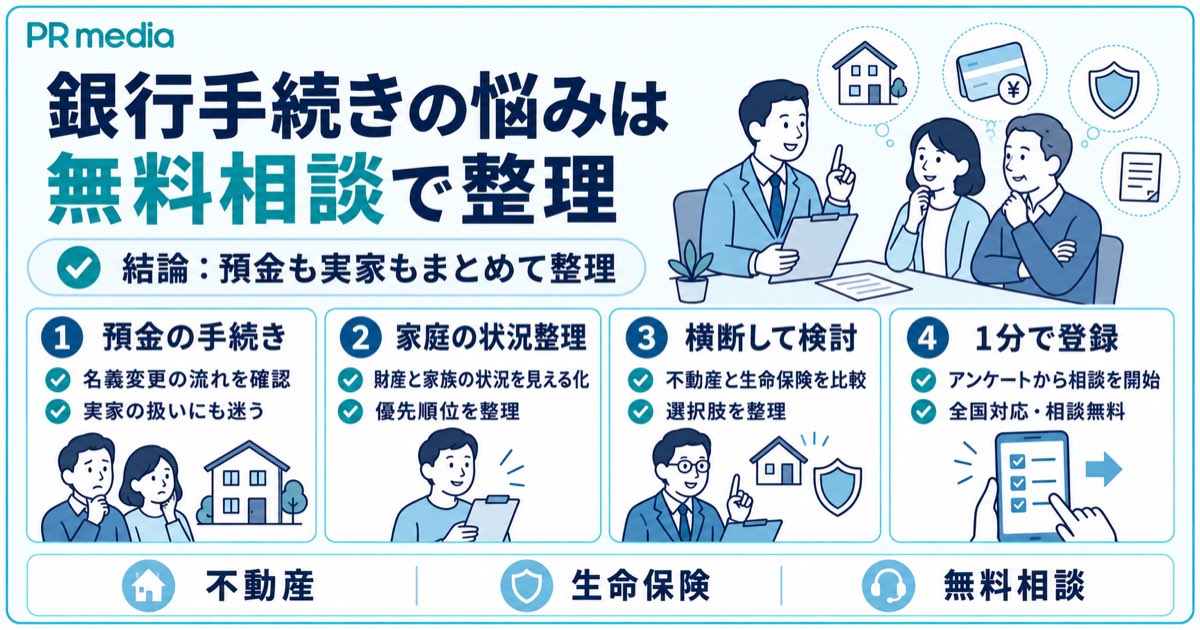
何から手をつければよいか決めきれない、預金だけでなく実家の家や土地の扱いにも迷っている。そうしたときは、ご家庭の状況を一度整理してみる場として、PR mediaの無料相談をご利用いただけます。
| 相談したいこと | PR mediaで対応できること |
|---|---|
| 預金の相続をどう進めるか | 一般的な流れの整理と、必要に応じた専門家との連携 |
| 実家をどうするか | 不動産の評価・活用・売却・リースバック・空き家買取の検討 |
| 納税資金や分け方の準備 | 生命保険や生前贈与を含めた選択肢の整理 |
| 相談の進め方 | 1分のアンケート登録から。面談の前に、状況をうかがいます |
| 費用・対応エリア | 相談は無料/全国に対応 |
PR mediaはグループとして、不動産と生命保険の両方を扱っています。預金の話だけで終わらせず、実家などの不動産も含めてどう引き継ぐかをまとめて検討できる点が特徴です。
銀行での手続きの代行や、個別の税務・登記の判断は専門家の領域にあたるため、必要な場面では税理士・司法書士・弁護士と連携しながら進めます。
当メディアの調査では、ご両親と相続について「話したことはまったくない」と答えた方が37.7%でした。「話題に出たことはあるが、深く話していない」も28.0%にのぼりました。
あわせて6割を超えるご家庭で、具体的な話し合いには至っていない様子がうかがえます。
(当メディア調査/2026年5月・親がご存命の人300名)
手続きの途中でわからないことが出てきても、相談できる先があると進めやすくなります。1分のアンケート登録から、気になっている点をお聞かせください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!
親の死亡後の銀行口座に関するよくある質問
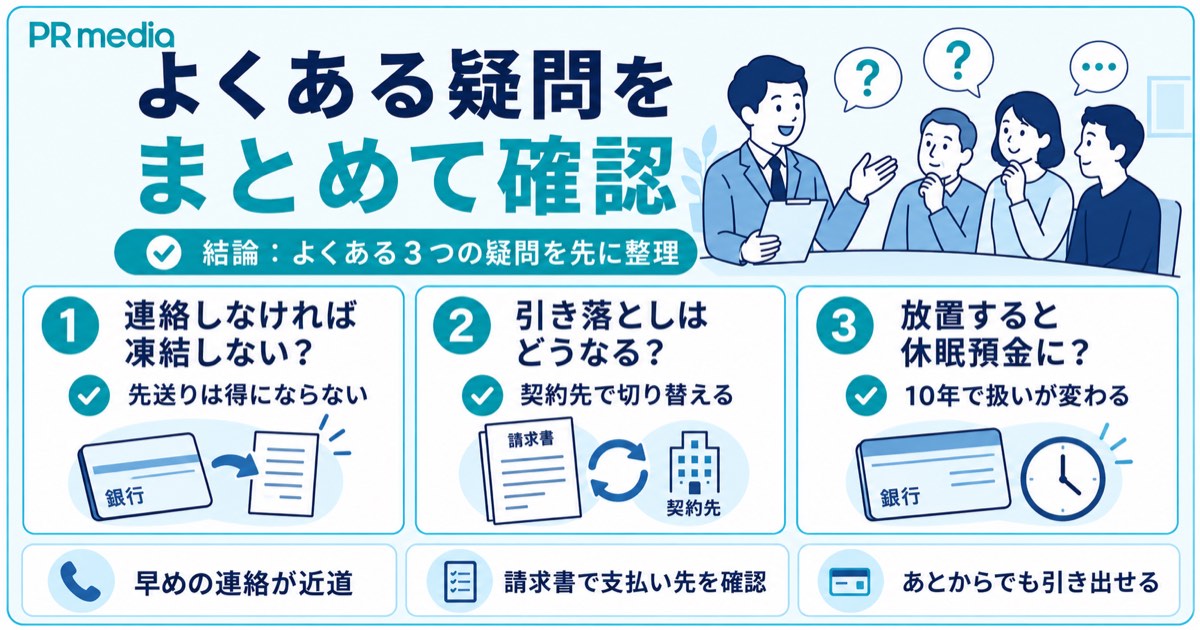
ここまでの内容に関連して、親の口座をめぐってよく寄せられる疑問を3つ取り上げます。手続きの進め方に迷ったときの参考にしてください。
まとめ:暗証番号がわからなくても、正しい手続きで預金は受け取れる
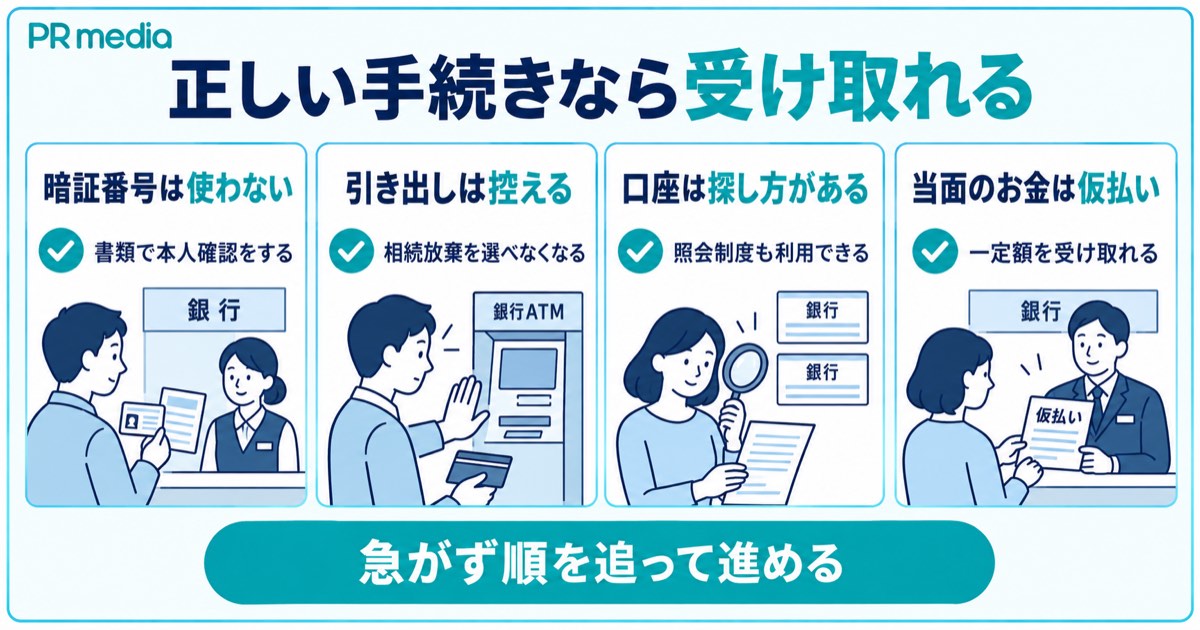
記事の内容を振り返ります。押さえておきたいのは次の4点です。
- 相続手続きは書類で進むため、暗証番号や通帳がなくても預金は受け取れる
- 暗証番号を知っていても引き出すと、使い込みを疑われたり、相続放棄を選べなくなったりするおそれがある
- 口座の所在は、通帳・郵便物・スマートフォンのほか、相続時預貯金口座照会でも確かめられる
- 当面の資金が必要なときは、仮払い制度で一定額の払い戻しを受けられる
4点を踏まえると、急いで引き出すより、順を追って手続きを進めるほうが落ち着いて受け取れるとわかります。金融機関ごとに手続きが必要で、書類集めにも手間がかかるものです。
預金だけでなく実家の不動産まで含めて考えると、判断に迷う場面も出てくるでしょう。ひとりで抱え込まず、1分のアンケート登録から、ご家庭の状況を整理してみてはいかがでしょうか。
※本記事の制度に関する情報は2026年9月時点のものです。取り扱いは金融機関によって異なり、制度も改正されます。実際に手続きを進める際は、取引先の金融機関や専門家に最新の内容をご確認ください。
\ 相続のアンケートに回答するだけ /
かんたん・スマホだけでOK!!